Actualizat pe 21 septembrie 2026. Articolul era transcrierea unui webinar din 15 iulie 2025 și vorbea despre cote „propuse”: 19% standard, 9% și 5% reduse, plafon de 300.000 de lei. Toate s-au schimbat între timp și sunt în vigoare de peste un an. Textul de mai jos e pe regulile de azi.
TVA în România 2026: cifrele care contează
| Ce | Cât | Din când |
|---|---|---|
| cotă standard | 21% | 1 august 2025 (Legea 141/2025) |
| cotă redusă, una singură | 11% | 1 august 2025, a înlocuit 5% și 9% |
| plafon de scutire | 395.000 lei | 1 septembrie 2025 (OG 22/2025) |
| plafon TVA la încasare | 5.000.000 lei | 1 martie – 31 decembrie 2026 (OUG 8/2026) |
| plafon TVA la încasare | 5.500.000 lei | 1 ianuarie 2027 |
Dacă ai citit undeva că TVA în România e 19%, 9% sau 5%, e o sursă veche. Cotele actuale sunt în articolul 291 din Codul fiscal.
Ce este TVA în România și cum funcționează
TVA e o taxă pe consum, suportată în final de cumpărător. Firma nu o plătește din buzunarul ei: o colectează de la clienți și o virează statului.
Aici e neînțelegerea cea mai răspândită despre TVA în România: a fi „plătitor de TVA” nu înseamnă că plătești mai mult. Înseamnă că ai dreptul să deduci TVA-ul plătit furnizorilor. O firmă neplătitoare plătește și ea TVA la tot ce cumpără, doar că nu îl poate recupera: pentru ea, TVA-ul e cost curat.
Mecanismul de TVA în România are trei pași:
- colectezi TVA de la clienți, pe facturile pe care le emiți;
- plătești TVA furnizorilor, pe facturile pe care le primești;
- virezi statului diferența. Dacă ai plătit mai mult decât ai colectat, ai TVA de recuperat.
Cotele de TVA în România: ce se aplică la ce
Cota de 21% se aplică la majoritatea bunurilor și serviciilor vândute în România. E regula, restul sunt excepții.
11% e cota redusă unică, apărută prin comasarea vechilor 5% și 9%. Acoperă, printre altele, alimentele, apa potabilă, medicamentele, îngrășămintele și serviciile agricole, cărțile și manualele, cazarea și serviciile de restaurant, energia termică.
Dacă vinzi produse care ar putea intra la cota redusă, verifică încadrarea exactă cu contabilul. Diferența de 10 puncte procentuale se vede imediat în preț. În aplicația Keez cotele sunt configurate automat, nu trebuie să umbli prin lista de articole: detaliile sunt în articolul despre facturarea cu 21%.
Cât TVA plătește o firmă în România
Exact diferența dintre ce a colectat și ce a plătit, nu un procent din cifra de afaceri. Un exemplu cu cifre:
- facturezi clienți de 100.000 de lei plus TVA: colectezi 21.000 de lei;
- cumperi marfă și servicii de 60.000 de lei plus TVA: plătești 12.600 de lei;
- virezi statului 21.000 − 12.600 = 8.400 de lei.
De asta contează cât din cheltuielile tale sunt purtătoare de TVA. O firmă de servicii, cu costuri mai ales salariale, deduce puțin și virează aproape tot ce colectează. Un comerciant deduce mult.
Când devii plătitor de TVA în România
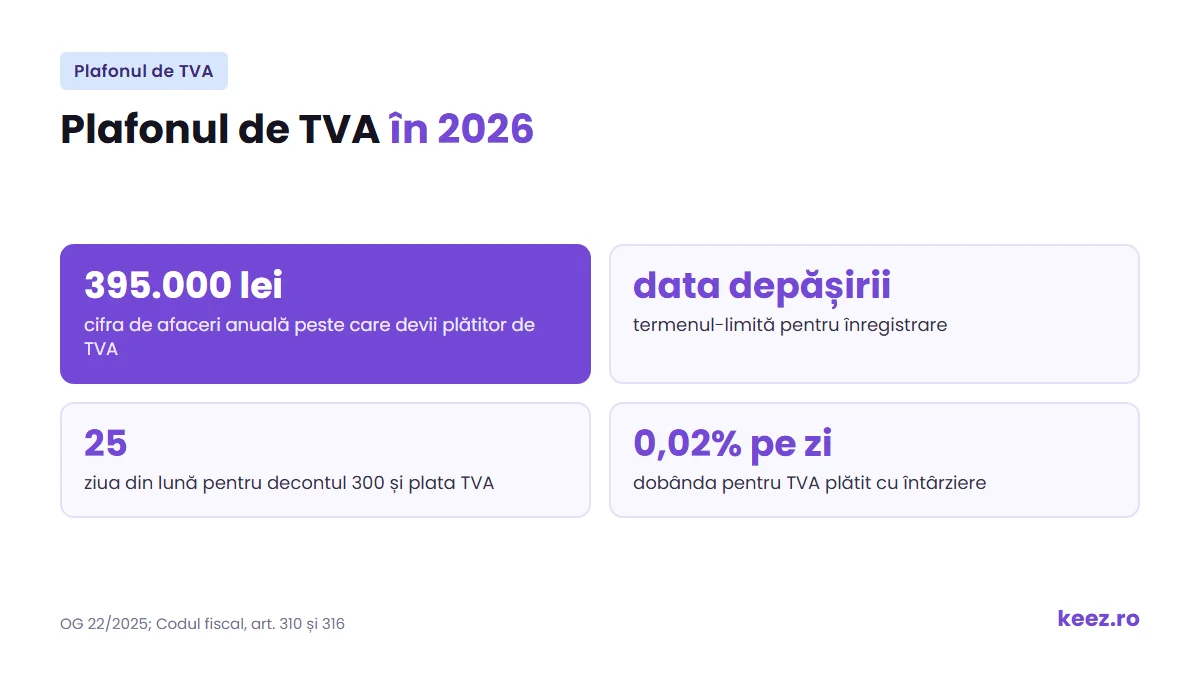
Obligatoriu, când cifra de afaceri trece de 395.000 de lei într-un an.
Atenție, aici s-a schimbat regula și mulți încă merg pe cea veche. Până acum aveai 10 zile după finalul lunii ca să depui cererea, iar facturai cu TVA de la 1 ale lunii următoare. Nu mai e așa. Prin OG 22/2025:
- cererea se depune, cu formularul 700 prin SPV, cel târziu în ziua în care depășești plafonul;
- regimul normal se aplică de la operațiunea care produce depășirea. Chiar factura care te trece peste 395.000 de lei se emite cu TVA.
Practic, nu mai ai nicio zi de respiro. De aceea contează să știi unde ești cu cifra de afaceri înainte să emiți factura, nu după. Pașii sunt detaliați în articolul despre trecerea la plătitor de TVA.
Prin opțiune, oricând, chiar sub plafon. Are sens dacă ai cheltuieli mari purtătoare de TVA sau dacă facturezi mai ales către firme plătitoare, pentru care TVA-ul tău nu e un cost. Ce iese mai bine în cazul tău vezi în calculatorul plătitor sau neplătitor de TVA.
Regula de orientare: dacă vinzi persoanelor fizice, statutul de neplătitor îți ține prețul mai mic. Dacă vinzi firmelor, nu contează.
Când se plătește TVA în România: lunar sau trimestrial
Decontul se depune și TVA-ul se plătește până pe 25 a lunii următoare perioadei. Perioada e trimestrul, ca regulă, dar treci la lunar dacă:
- ai depășit 100.000 de euro cifră de afaceri în anul anterior;
- ai făcut achiziții intracomunitare taxabile în România.
Odată cu decontul de TVA se depune și SAF-T (D406), pe aceeași perioadă.
TVA la încasare
În sistemul normal, datorezi TVA-ul la emiterea facturii, chiar dacă nu ai încasat banii. La TVA la încasare, îl datorezi când încasezi. Pentru o firmă cu clienți care plătesc la 60 sau 90 de zile, diferența de cashflow e mare.
Plafonul a crescut la 5.000.000 de lei pentru perioada 1 martie – 31 decembrie 2026 și urcă la 5.500.000 de lei din 1 ianuarie 2027. Înainte era 4.500.000 de lei. Cum alegi între cele două sisteme e explicat în articolul despre TVA la încasare sau la facturare.
Ce nu poți deduce la TVA în România
Aici pierd firmele cei mai mulți bani, din neatenție:
- Vehicule: deducere limitată la 50%, cu excepții (taxi, agenți de vânzări, școli de șoferi). Pentru 100% ai nevoie de foaie de parcurs pentru fiecare kilometru și de documente care justifică deplasările.
- Băuturi alcoolice și tutun: nedeductibile, cu excepția revânzării.
- Cheltuieli fără legătură cu activitatea: nu se deduc, oricât de bine ar arăta pe factură.
- Facturi incomplete: o factură fără datele obligatorii poate duce la respingerea deducerii la control.
Cazuri speciale de TVA în România
Codul special de TVA
Îți trebuie dacă ești neplătitor de TVA și cumperi servicii din UE, de exemplu reclamă pe Facebook sau abonamente software. Nu îți dă drept de deducere, dar îți dă obligația de a plăti TVA-ul în România. Ce este și cum se obține: codul de TVA.
La achiziții de bunuri din UE, pragul e de 34.000 de lei. Sub el nu ai nevoie de cod special.
OSS, pentru vânzări către persoane fizice din UE
Devine obligatoriu dacă depășești 10.000 de euro pe an din vânzări de bunuri sau servicii electronice către persoane fizice din alte state UE. Facturezi cu cota din țara clientului, nu cu cea din România.
Servicii din afara UE
Primești factură fără TVA și aplici taxare inversă: declari TVA-ul ca și cum l-ai fi plătit, dar ai și drept de deducere, deci efectul e neutru dacă deduci integral. Detalii în articolul despre TVA la facturile de servicii externe.
Regimul marjei
Se aplică, printre altele, la mașini second-hand. TVA-ul se calculează doar la diferența dintre prețul de vânzare și cel de cumpărare, nu la toată valoarea. Comerciantul nu trebuie să fi dedus TVA la achiziție. Pe factură nu se scrie marja, ca să nu îți faci publică adaosul.
Închirierea de imobile
E scutită de TVA, fără drept de deducere. Poți opta pentru taxare, cu notificare la ANAF, iar atunci deduci TVA-ul de la renovări. Merită analizat dacă ai investit mult în clădire și dacă chiriașii sunt firme plătitoare de TVA.
Întrebări frecvente
Cât TVA plătește o firmă în România, concret?
Diferența dintre TVA-ul colectat de la clienți și cel plătit furnizorilor. Nu e un procent fix din venituri.
Ce se întâmplă cu stocurile cumpărate cu cota veche?
Le vinzi cu cota de TVA în România valabilă la data vânzării, adică 21%, chiar dacă le-ai cumpărat cu 19%. Deducerea rămâne la cât ai plătit efectiv.
Pot deduce TVA-ul la stocurile cumpărate înainte să devin plătitor?
Da, cât timp bunurile sunt încă în stoc. Nu se întâmplă automat: discută cu contabilul înainte, ca să se facă înregistrările corecte.
Am TVA de recuperat în România. Cum îl primesc?
Ceri rambursarea prin decont. ANAF analizează cererea și istoricul fiscal, iar în multe cazuri rambursarea vine după un control. Pregătește documentele din timp.
Pot să „optimizez” TVA-ul cumpărând ceva pe firmă?
Nu pe termen lung. Poți amâna plata cumpărând într-o lună cu TVA mare, dar luna următoare colectezi la fel. Nu poți cumpăra la nesfârșit ca să eviți o taxă care e, oricum, a clienților tăi, nu a ta.
Facturez servicii IT în UE. Ce fac cu TVA-ul?
Facturezi cu TVA 0 și taxare inversă; clientul din UE își auto-colectează taxa. Depui declarația 390 pentru livrările de servicii în UE și treci operațiunile în decontul 300.
Fiecare factură pe care o emiți intră și în RO e-Factura, în 5 zile lucrătoare. La Keez, cotele sunt configurate automat în programul de facturare, iar declarațiile le depun experții contabili din echipă. Dacă nu ești sigur cum stai cu TVA, întreabă un contabil înainte să depășești plafonul. Vezi serviciile și tarifele.