
Pe scurt: Cod de TVA înseamnă codul de identificare fiscală cu prefixul RO, pe care firma îl primește când se înregistrează în scopuri de TVA. Devine obligatoriu când treci de 395.000 de lei cifră de afaceri într-un an, iar cererea se depune chiar în ziua în care depășești plafonul. Cu el pui TVA pe facturi și îți deduci TVA-ul de la furnizori.
Ce înseamnă cod de TVA?
Un cod de TVA este codul sub care o persoană impozabilă e înregistrată în scopuri de TVA. În România se formează din codul de identificare fiscală, cu prefixul RO în față, la fel cum fiecare stat membru își pune prefixul lui (Codul fiscal, art. 318). Codul trebuie comunicat tuturor furnizorilor și clienților, nu doar scris pe factură.
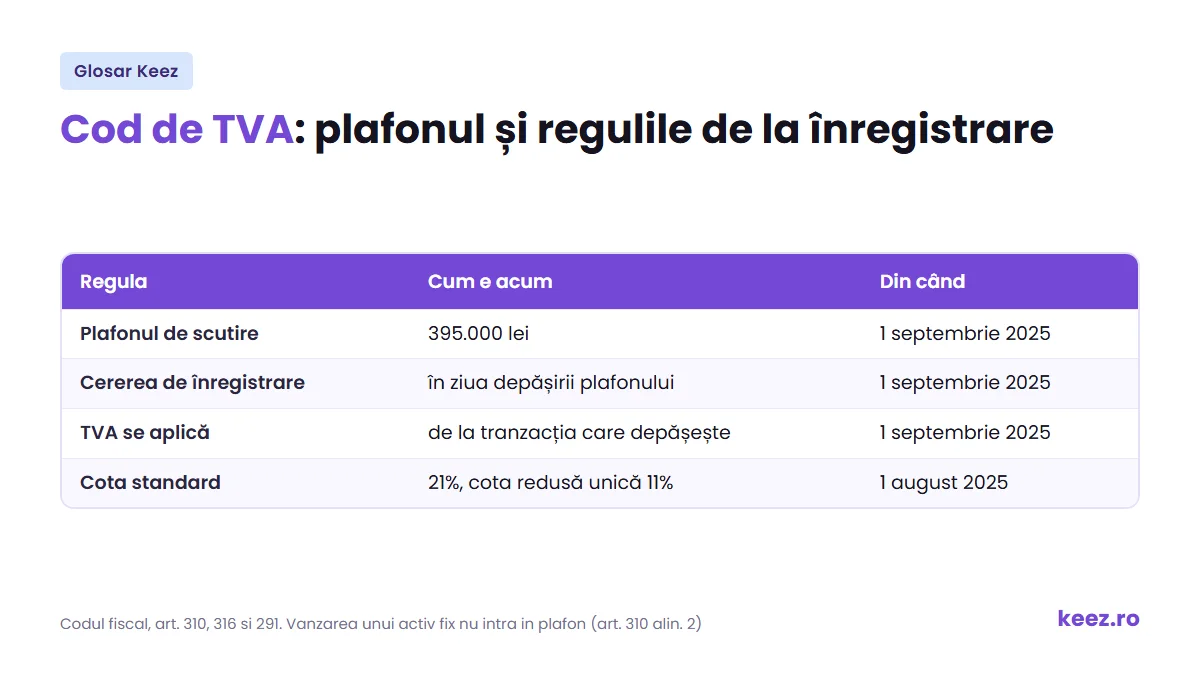
Fără cod de TVA, firma nu are voie să pună TVA pe factură și nu își deduce TVA-ul plătit furnizorilor (art. 310 alin. 10). Cu el, colectezi taxa de la clienți și o scazi pe cea de la furnizori, iar la buget virezi diferența. Cota standard este 21% din 1 august 2025, iar cota redusă e una singură, de 11%.
Când devii obligat să ai cod de TVA
Plafonul de la care ai nevoie de cod de TVA, adică scutirea pentru întreprinderi mici, este de 395.000 de lei, în vigoare din 1 septembrie 2025 (art. 310 alin. 1). Sub el poți funcționa fără cod de TVA. Peste el, înregistrarea e obligatorie.
Trei reguli s-au schimbat odată cu plafonul:
- cererea se depune chiar în ziua în care depășești plafonul, nu în primele 10 zile ale lunii următoare, cum era înainte (art. 316 alin. 1 lit. b);
- TVA se aplică de la chiar tranzacția care trece peste plafon, nu de la luna următoare (art. 310 alin. 6);
- vânzarea unui activ fix nu intră în plafon. Dacă vinzi o mașină sau un utilaj, suma nu împinge firma peste plafon (art. 310 alin. 2).
Data de la care codul de TVA e valabil diferă după caz: la înregistrarea voluntară, de la data înregistrării fiscale; la depășirea plafonului, de la data depășirii; la opțiune, de la data cererii. Firma care cere codul odată cu înmatricularea la Registrul Comerțului îl are de la data înmatriculării (art. 316 alin. 1^1).
Ce se întâmplă dacă depășești și nu ceri codul
ANAF te înregistrează din oficiu, retroactiv, de la data la care ai depășit plafonul, și stabilește TVA de plată pentru toată perioada în care ar fi trebuit să colectezi (art. 310 alin. 6^1). TVA-ul acela iese din buzunarul firmei, fiindcă facturile deja emise nu aveau taxa pe ele.
De aceea cifra de afaceri se urmărește lunar, nu la final de an. Când se apropie de plafon, e mai ieftin să ceri codul din timp decât să regularizezi după.
Al doilea cod de TVA, cel pentru achiziții intracomunitare
Există un cod separat, dat prin art. 317, pentru firmele care nu sunt plătitoare de TVA dar cumpără bunuri din alte state membre peste 10.000 de euro pe an, ori prestează sau primesc servicii transfrontaliere. Acesta nu te face plătitor de TVA pe operațiunile interne: rămâi scutit în România, dar ai un cod valabil pentru tranzacțiile cu firme din UE.
O firmă cu cod de la art. 317 nu pune TVA pe facturile către clienții români.
Cum verifici un cod de TVA și când se anulează
Un cod de TVA se verifică în două registre publice ținute de ANAF: cel al persoanelor înregistrate în scopuri de TVA și cel al persoanelor cărora li s-a anulat codul (art. 316 alin. 15). Dacă primești factură cu TVA de la o firmă cu codul anulat, nu îți deduci taxa de pe ea (art. 11 alin. 9).
Un cod de TVA se anulează din oficiu în mai multe situații, printre care:
- inactivitatea fiscală declarată sau suspendarea activității la Registrul Comerțului;
- deconturi nedepuse șase luni la rând;
- șase luni de deconturi fără nicio achiziție și nicio livrare;
- risc fiscal ridicat, stabilit după analiza pe care ANAF o face societăților.
Ieșirea din evidența plătitorilor de TVA, când o ceri tu, se solicită doar între 1 și 10 ale lunii următoare perioadei fiscale, iar anularea produce efecte de la comunicarea deciziei, nu de la cerere (art. 310 alin. 7).
Unde te ajută Keez
Cu contabilitate online la Keez, îți urmărim cifra de afaceri lună de lună și îți spunem din timp când te apropii de plafon, ca să depui cererea la zi, nu după. Ne ocupăm de înregistrare, de deconturi și de verificarea codurilor partenerilor.
Termeni înrudiți
- TVA: taxa pe care o colectezi și o deduci cu acest cod.
- Cifra de afaceri: ce se compară cu plafonul de 395.000 de lei.
- e-Factura: acolo ajunge factura pe care scrii codul de TVA.
- Bon fiscal: ține loc de factură simplificată doar cu codul cumpărătorului pe el.
- Spațiul Privat Virtual: de acolo depui cererea și deconturile.
Întrebări frecvente despre cod de TVA
De la ce sumă e obligatoriu codul de TVA?
De la 395.000 de lei cifră de afaceri într-un an calendaristic, plafon în vigoare din 1 septembrie 2025 (Codul fiscal, art. 310). Cererea de înregistrare se depune chiar în ziua în care depășești plafonul, iar TVA se aplică începând cu tranzacția care l-a depășit.
Ce pățesc dacă am depășit plafonul și nu am cerut codul de TVA?
Te înregistrează ANAF, fără cererea ta, cu efect de la data la care ai trecut de plafon (Codul fiscal, art. 310 alin. 6^1). Pentru toate facturile emise între timp datorezi TVA, deși nu l-ai încasat de la clienți, așa că suma o acoperi din banii firmei.
Cum verific codul de TVA al unei firme?
ANAF ține două registre publice, unul cu firmele înregistrate în scopuri de TVA și unul cu cele cărora li s-a anulat codul (Codul fiscal, art. 316 alin. 15). Cauți firma în amândouă înainte să îți deduci TVA-ul de pe factura ei. De pe o factură primită de la o firmă cu codul anulat nu deduci taxa (art. 11 alin. 9).
Codul pentru achiziții intracomunitare mă face plătitor de TVA?
Nu. Îl primesc firmele neînregistrate normal care trec de 10.000 de euro pe an la achiziții de bunuri din alte state membre, ori prestează sau primesc servicii transfrontaliere. Îl folosești în relația cu partenerii din UE, dar în România rămâi scutit și facturile către clienții români pleacă fără TVA.