
Pe scurt: Bon fiscal înseamnă documentul emis de casa de marcat pentru o vânzare cu amănuntul sau un serviciu prestat direct către populație. Are o listă de elemente obligatorii, se înmânează clientului și, în anumite condiții, poate ține loc de factură. Trei reguli s-au schimbat recent: la plata cu cardul nu mai e obligatoriu să fie tipărit, pe bon apar codul QR și codul fiscal al cumpărătorului, iar amenda pentru lipsa lor e suspendată până la 1 noiembrie 2026.
Ce înseamnă bon fiscal?
Un bon fiscal este documentul emis de aparatul de marcat electronic fiscal, definit în OUG 28/1999. Obligația de a-l emite apare atunci când încasezi, integral sau parțial, în numerar, cu cardul sau cu substitute de numerar, contravaloarea bunurilor vândute cu amănuntul și a serviciilor prestate direct către populație (art. 1 alin. 1).
Legea cere două lucruri diferite: să emiți bonul fiscal și să îl înmânezi clientului. Iar la cererea lui, să eliberezi și factură (art. 1 alin. 2). Nu poți da în locul bonului alt document care să ateste plata (art. 1 alin. 9).
Ce trebuie să conțină un bon fiscal
Elementele minime ale unui bon fiscal sunt enumerate în art. 4 alin. (1): denumirea și codul de identificare fiscală ale firmei, adresa locului unde e instalat aparatul, logotipul și seria fiscală, numărul de ordine, data și ora, denumirea fiecărui produs sau serviciu, prețul unitar, cantitatea, valoarea pe operațiune cu TVA și cota aplicată, totalul de plată și totalul TVA pe cote.
La aparatele cu jurnal electronic se adaugă unitatea de măsură, numărul de identificare al bonului și codul de identificare fiscală al cumpărătorului, acesta din urmă numai la cererea lui (art. 4 alin. 2). Data, ora, numărul bonului și seria fiscală se tipăresc și sub formă de cod QR (art. 4 alin. 2^1).
Cele trei reguli noi despre bonul fiscal
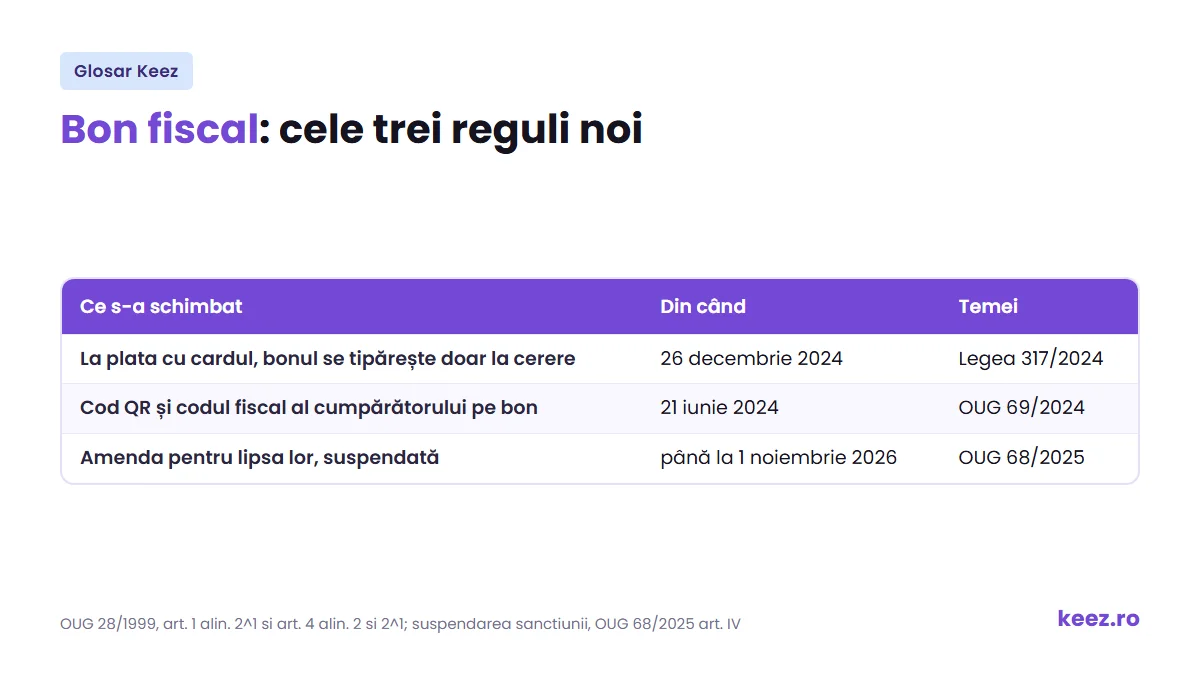
| Ce s-a schimbat | Din când | Temei |
|---|---|---|
| La plata cu cardul, bonul se tipărește doar la cerere | 26 decembrie 2024 | Legea 317/2024 |
| Cod QR și codul fiscal al cumpărătorului pe bon | 21 iunie 2024 | OUG 69/2024 |
| Amenda pentru lipsa lor, suspendată | până la 1 noiembrie 2026 | OUG 68/2025 |
Prima e cea care se vede zilnic la casă: pentru încasările cu card de credit sau de debit, comerciantul nu mai are obligația să imprime și să înmâneze bonul fiscal. La cerere îl poate tipări, dar legea nu îl mai obligă (art. 1 alin. 2^1). Dovada cumpărăturii rămâne extrasul de cont.
A doua și a treia merg împreună. Obligația de a trece codul QR și codul fiscal al cumpărătorului există în lege din iunie 2024, dar sancțiunea pentru bonul emis fără ele e suspendată până la 1 noiembrie 2026.
Bon fiscal sau factură: ce ceri și când
Un bon fiscal nu e factură. Poate ține loc de factură simplificată doar dacă valoarea lui, cu TVA cu tot, nu depășește 100 de euro și dacă pe el e trecut codul de înregistrare în scopuri de TVA sau codul de identificare fiscală al firmei cumpărătoare (Codul fiscal, art. 319 alin. 12 și alin. 21).
De aici vin două lucruri practice:
- codul firmei se trece pe bon la cerere, în momentul emiterii. Dacă nu l-ai cerut atunci, nu se mai poate adăuga pe urmă;
- factura se eliberează la data eliberării bonului fiscal, nu peste câteva zile. Așa spun normele OUG 28/1999, în forma dată de HG 355/2023.
Dacă bonul trece de 100 de euro sau vrei să deduci TVA fără discuții, ceri factura pe loc, nu când îți aduci aminte.
Cine trebuie să dea bon fiscal și cine nu
Obligația de a da bon fiscal ține de felul încasării, nu de mărimea firmei: vânzare cu amănuntul sau serviciu direct către populație, încasat pe loc. Nu intră vânzările prin transfer bancar pe bază de factură, către firme.
Legea enumeră și excepții (art. 2), printre care profesiile libere care nu sunt organizate ca societate, comerțul ocazional cu produse agricole din producție proprie, vânzarea de ziare prin distribuitori specializați, serviciile de instalații și reparații făcute la domiciliul clientului, lucrările de construcții și amenajări de locuințe, vânzarea pachetelor de servicii turistice și încasarea utilităților. Pentru o parte dintre ele rămâne obligatorie chitanța.
Casa de marcat e defectă sau nu ți se dă bonul
Când casa de marcat se defectează, nu mai emiți bon fiscal: înregistrezi operațiunile într-un registru special, emiți chitanțe și, la cererea clientului, factură. Trebuie să anunți imediat unitatea de service, în condițiile din contract (art. 1 alin. 8 și 8^1). E singura situație în care se poate da alt document în locul bonului.
Dacă ți se refuză bonul fiscal, ai dreptul să pleci cu produsul sau să primești serviciul fără să plătești (art. 1 alin. 10^1). Neînmânarea bonului se sancționează cu 1.000-2.000 de lei, iar amenda se aplică persoanei care operează casa de marcat, nu firmei (art. 11 alin. 9).
Unde te ajută Keez
Cu contabilitate online la Keez, bonurile încărcate în aplicație ajung la contabil, care îți spune care intră pe cheltuială așa cum sunt și pentru care trebuia cerută factura. Verificăm și dacă aparatul de marcat e raportat corect.
Termeni înrudiți
- e-Factura: documentul pe care îl ceri când bonul nu îți ajunge.
- Cod de TVA: codul care trebuie trecut pe bon ca să deduci taxa.
- Registrul de casă: acolo ajung încasările în numerar.
- Cheltuieli: un bon fiscal le susține doar dacă are pe el ce trebuie.
- Decontul de cheltuieli: formularul cu care angajatul își justifică bonurile.
Întrebări frecvente despre bon fiscal
Mai primesc bon fiscal dacă plătesc cu cardul?
Doar dacă îl ceri. Din 26 decembrie 2024, pentru încasările cu card de credit sau de debit comerciantul nu mai are obligația să imprime și să înmâneze bonul fiscal (OUG 28/1999, art. 1 alin. 2^1, introdus prin Legea 317/2024). Dovada cumpărăturii rămâne extrasul de cont.
Când ține bonul fiscal loc de factură?
Când valoarea lui, cu TVA cu tot, nu depășește 100 de euro și când pe bon este trecut codul de înregistrare în scopuri de TVA sau codul de identificare fiscală al firmei cumpărătoare (Codul fiscal, art. 319 alin. 12 și 21). Codul se cere în momentul emiterii bonului.
Ce fac dacă nu mi se dă bon fiscal?
Ai dreptul să pleci cu produsul cumpărat sau să primești serviciul fără să plătești contravaloarea (OUG 28/1999, art. 1 alin. 10^1). Singura excepție este defectarea casei de marcat, când comerciantul emite chitanță și înregistrează operațiunea într-un registru special.
Se dă amendă dacă bonul nu are cod QR?
Nu până la 1 noiembrie 2026. Obligația există din 21 iunie 2024 (OUG 69/2024), iar sancțiunea e suspendată prin OUG 68/2025. După acea dată, fapta redevine contravenție.