
Pe scurt: e-Factura înseamnă factura în format XML structurat, transmisă prin sistemul RO e-Factura al ANAF. Un PDF trimis pe email nu e factură electronică, oricât ar fi de semnat. Din 2026 termenul de transmitere e de 5 zile lucrătoare, iar un document care nu trece prin sistem nu mai are, între firme din România, valoare de factură.
Ce înseamnă e-Factura?
OUG 120/2021 definește factura electronică drept factura emisă în format XML structurat (art. 2 alin. 1 lit. a). Structura nu e la alegerea furnizorului de software: respectă standardul european SR EN 16931-1 și specificațiile naționale RO_CIUS.
Când emitentul folosește sistemul, factura se consideră acceptată la data comunicării în el, fără acordul prealabil al destinatarului (art. 11). Obligația de a emite factura vine însă din Codul fiscal, nu din OUG 120: acolo scrie către cine emiți și ce trebuie să conțină documentul (art. 319).
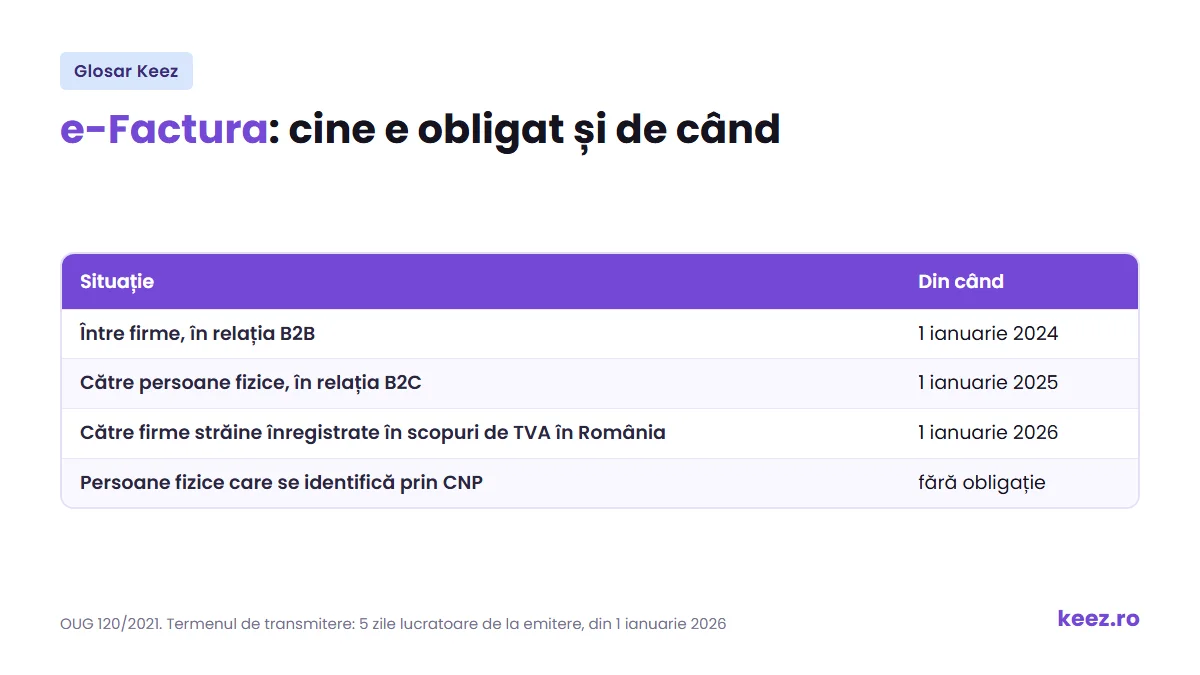
Cine e obligat la e-Factura și de când
| Situație | Din când |
|---|---|
| Între firme, în relația B2B | 1 ianuarie 2024 |
| Către persoane fizice, în relația B2C | 1 ianuarie 2025 |
| Către firme din alte state, înregistrate în scopuri de TVA în România | 1 ianuarie 2026 |
| Persoane fizice care se identifică prin CNP | fără obligație |
Obligația apasă pe emitent și nu depinde de înregistrarea în scopuri de TVA: și o firmă neplătitoare transmite prin sistem (art. 10 alin. 1).
Ultimul rând din tabel s-a schimbat de trei ori în nouă luni, așa că merită citit pe forma la zi. Obligația introdusă prin OUG 89/2025 pentru persoanele fizice cu CNP a fost amânată până la 1 iunie 2026 prin OG 6/2026 și eliminată chiar de la acea dată, prin Legea 88/2026. Cine fusese deja înscris în registrul obligatoriu poate cere scoaterea, cu efect de la 1 a lunii următoare.
În cât timp se transmite factura
Termenul este de 5 zile lucrătoare de la emiterea facturii, dar nu mai târziu de 5 zile lucrătoare de la data-limită de emitere din Codul fiscal (art. 10 alin. 7). Forma cu zile lucrătoare se aplică din 1 ianuarie 2026; până atunci erau 5 zile calendaristice, iar varianta veche mai apare în multe ghiduri.
Emiterea și transmiterea au termene diferite:
- emiterea facturii: cel târziu în a 15-a zi a lunii următoare celei în care a luat naștere faptul generator (Codul fiscal, art. 319 alin. 16);
- transmiterea ei în sistem: 5 zile lucrătoare de la emitere.
Transmiterea prin sistem nu înlocuiește predarea facturii către client. Furnizorul rămâne obligat să o trimită destinatarului, în afară de cazul în care acesta e înscris în Registrul RO e-Factura.
Ce riști dacă nu transmiți
- netransmiterea unei facturi B2B: amendă egală cu 15% din valoarea totală a facturii. Sancțiunea lovește ambele părți, și emitentul care nu transmite, și destinatarul care primește și înregistrează în contabilitate o astfel de factură (art. 13^2 alin. 1 lit. a și b);
- întârzierea peste cele 5 zile lucrătoare: amendă fixă, aplicată pe lună calendaristică, nu pe fiecare factură. Multe texte încă spun „de la 1.000 la 10.000 de lei pentru fiecare factură”; forma aceea a fost valabilă până la 1 iulie 2024.
Amenda nu e cea mai mare pierdere. În operațiunile dintre persoane impozabile stabilite în România, Codul fiscal spune că sunt facturi numai documentele care îndeplinesc condițiile din OUG 120/2021 (art. 319 alin. 1^1). Un document care nu a trecut prin sistem nu e factură, cu tot ce înseamnă asta pentru deducerea TVA și pentru cheltuială.
Dacă plătești la livrare și nu primești factura prin sistem în termen, poți notifica organul fiscal (art. 10^9).
Ce rămâne în afara sistemului
Nu se transmit prin RO e-Factura bonurile fiscale care îndeplinesc condițiile unei facturi simplificate și facturile pentru livrări intracomunitare de bunuri, când cumpărătorul comunică un cod de TVA din alt stat membru (art. 10 alin. 1, teza finală).
Atenție la un temei citat des și greșit. Art. 10 alin. (4) din OUG 120/2021 e abrogat din 1 iulie 2024 și nu mai conține nicio excepție.
Scutirea asociațiilor, fundațiilor, partidelor politice și cultelor neînregistrate în scopuri de TVA a fost limitată în timp: a acoperit doar facturile emise între 1 iulie 2024 și 30 iunie 2025.
Unde te ajută Keez
Cu contabilitate online la Keez, facturile emise pleacă în sistem la timp, iar cele primite sunt luate din RO e-Factura și înregistrate direct în contabilitate. Verificăm și dacă un document intrat pe alt drum are, de fapt, valoare de factură.
Termeni înrudiți
- Cod de TVA: se trece pe factură și decide regimul operațiunii.
- Bon fiscal: ține loc de factură simplificată și nu intră în sistem.
- B2B: relația în care obligația a început prima.
- B2C: facturile către persoane fizice, din 2025.
- Spațiul Privat Virtual: de acolo se intră în sistem.
Întrebări frecvente despre e-Factura
În cât timp trebuie transmisă factura în RO e-Factura?
În 5 zile lucrătoare de la emitere, dar nu mai târziu de 5 zile lucrătoare de la data-limită de emitere din Codul fiscal (OUG 120/2021, art. 10 alin. 7). Termenul în zile lucrătoare se aplică din 1 ianuarie 2026; până atunci erau 5 zile calendaristice.
Un PDF semnat electronic e factură electronică?
Nu. Factura electronică este, prin definiție, factura emisă în format XML structurat, conform standardului SR EN 16931-1 și specificațiilor RO_CIUS (OUG 120/2021, art. 2). Un PDF trimis pe email rămâne un document obișnuit, oricât ar fi de semnat.
Cât e amenda dacă nu transmit factura prin e-Factura?
Pentru netransmiterea unei facturi B2B, amenda este de 15% din valoarea totală a facturii și se aplică atât emitentului, cât și destinatarului care o înregistrează în contabilitate. Pentru simpla întârziere, amenda este fixă și se aplică pe lună calendaristică, nu pe fiecare factură.
Persoanele fizice trebuie să emită e-Factura?
Nu, dacă se identifică fiscal prin CNP. Obligația introdusă prin OUG 89/2025 a fost amânată până la 1 iunie 2026 și eliminată chiar de la acea dată, prin Legea 88/2026. Un PFA cu cod propriu de înregistrare fiscală rămâne însă obligat.