
Pe scurt: B2C, de la business-to-consumer, înseamnă vânzarea de produse sau servicii către persoane fizice care cumpără pentru ele, nu pentru o afacere. Un magazin fizic, o cafenea, un salon sau un magazin online care vinde clienților finali lucrează B2C. În România, vânzările B2C se documentează cu bon fiscal sau cu factură, iar facturile către persoane fizice se transmit în RO e-Factura din 1 ianuarie 2025.
Ce înseamnă B2C?
În B2C, cumpărătorul e un consumator: o persoană fizică, o familie, un turist. Opusul e B2B, unde clientul e o altă firmă și cumpără pentru activitatea ei. Asta schimbă felul în care documentezi vânzarea, cum afișezi prețul, ce drepturi are clientul și, la vânzările în alte țări, unde datorezi TVA-ul.
Exemple de vânzări B2C: produse dintr-un magazin fizic sau online, o cină la restaurant, un abonament la sală, o rezervare la pensiune, o reparație auto pentru o persoană fizică, un curs online plătit de cursant.
Cum documentezi o vânzare B2C
Încasările în numerar sau cu cardul de la persoane fizice se înregistrează, de regulă, prin casa de marcat, iar clientul primește bonul fiscal. Casa de marcat e obligatorie după OUG 28/1999, cu excepțiile din lege. La vânzările online plătite prin transfer sau card, firmele emit de obicei factură.
Prețul afișat pentru consumatori este prețul final, cu TVA inclus. Pe factură sau pe bon, TVA-ul apare separat doar dacă firma e plătitoare de TVA.
e-Factura B2C: ce se schimbă la facturile către persoane fizice
Din 1 ianuarie 2025, toate facturile emise către persoane fizice se transmit în RO e-Factura, dacă locul livrării sau al prestării e în România. Regulile din 2026:
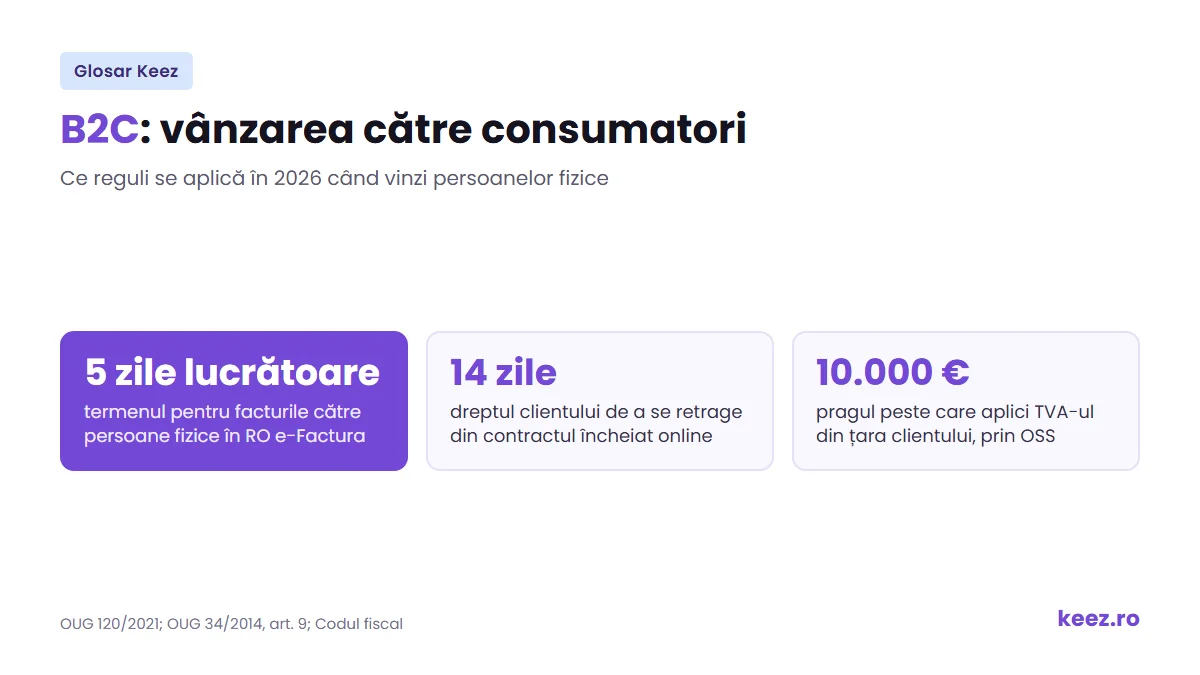
- termenul de transmitere e de 5 zile lucrătoare de la emitere, la fel ca în B2B;
- CNP-ul clientului e opțional, iar dacă nu îl ai, completezi un cod format din 13 zerouri;
- obligația e aceeași pentru SRL, PFA sau întreprindere individuală, plătitoare de TVA sau nu, indiferent câte facturi emiți;
- persoana fizică nu e obligată să aibă Spațiul Privat Virtual, așa că îi trimiți factura și pe email sau tipărită.
Detaliile, cu exemple de calcul al termenului, sunt în ghidul Keez despre e-Factura pentru persoane fizice.
Drepturile clientului în vânzările B2C online
Când vinzi la distanță, de exemplu printr-un magazin online, clientul persoană fizică se poate retrage din contract în 14 zile, fără să spună de ce (OUG 34/2014, art. 9). La produse, termenul curge de la primirea lor. După retragere, îi dai banii înapoi în cel mult 14 zile (art. 13). Regula nu se aplică între firme, deci la B2B nu există dreptul acesta decât dacă îl prevede contractul.
Vânzări B2C către clienți din alte țări ale UE
La vânzările la distanță către persoane fizice din alte state UE, TVA-ul se datorează în țara clientului după ce totalul acestor vânzări, împreună cu serviciile electronice prestate persoanelor fizice din UE, trece de 10.000 de euro pe an. Sub prag, aplici TVA-ul din România. Peste prag declari și plătești TVA-ul străin printr-o singură declarație trimestrială, fără să te înregistrezi în fiecare țară. O depui în sistemul OSS.
Unde te ajută Keez
Din aplicația de facturare online Keez emiți facturile către persoane fizice și le trimiți în RO e-Factura, fără să urci manual fișierul XML în SPV. Contabilul verifică apoi că vânzările din bonuri și din facturi intră corect în evidență și în declarațiile de TVA.
Regulile despre dreptul de retragere sunt în OUG 34/2014.
Termeni înrudiți
- B2B: vânzarea către alte firme, cu reguli diferite de facturare și plată.
- Bon fiscal: documentul obișnuit al unei vânzări B2C plătite pe loc.
- e-Factura: sistemul în care se transmit și facturile către persoane fizice.
- OSS: declarația prin care plătești TVA-ul pentru clienții B2C din UE.
Întrebări frecvente despre B2C
Care e diferența dintre B2B și B2C?
În B2B vinzi altor firme, care cumpără pentru activitatea lor, iar în B2C vinzi persoanelor fizice, pentru uz personal. În B2C vânzarea se documentează de obicei cu bon fiscal, prețul se afișează cu TVA inclus, iar la vânzările online clientul are 14 zile să se retragă din contract. Între firme, dreptul de retragere nu există decât dacă e scris în contract.
Trebuie să trimit în e-Factura facturile către persoane fizice?
Da. Din 1 ianuarie 2025, facturile către persoane fizice se transmit în RO e-Factura, dacă locul livrării sau al prestării e în România, în 5 zile lucrătoare de la emitere. Dacă nu ai CNP-ul clientului, completezi 13 zerouri. Clientului îi trimiți factura și pe email sau tipărită, fiindcă nu e obligat să aibă Spațiul Privat Virtual.
Ce TVA aplic la vânzările B2C în alte țări din UE?
Cât timp totalul vânzărilor la distanță către persoane fizice din UE și al serviciilor electronice prestate lor rămâne sub 10.000 de euro pe an, aplici TVA-ul din România. Peste prag, aplici TVA-ul din țara clientului și îl declari trimestrial prin sistemul OSS, fără să te înregistrezi în fiecare țară.