
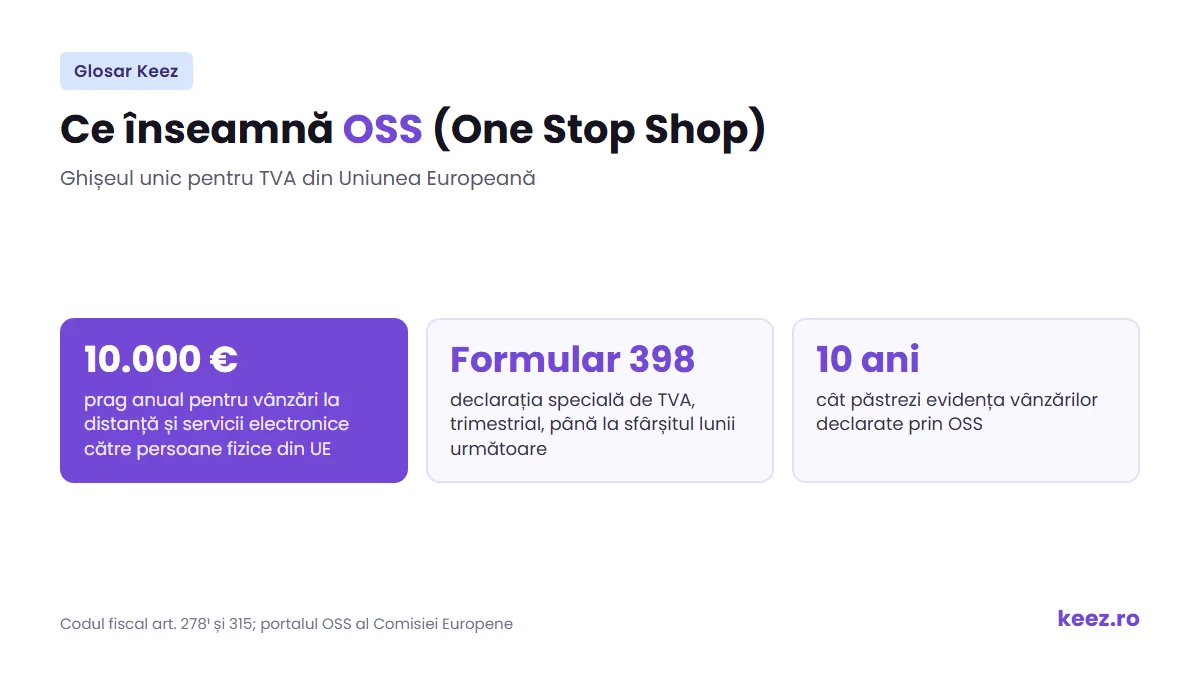
Pe scurt: OSS înseamnă One Stop Shop, ghișeul unic pentru TVA din Uniunea Europeană. Dacă vinzi online bunuri sau servicii electronice către persoane fizice din alte state UE și treci de 10.000 de euro pe an, datorezi TVA-ul țării clientului. Prin acest sistem îl declari și îl plătești din România, fără să te înregistrezi în fiecare țară.
Ce înseamnă OSS?
OSS (One Stop Shop) este sistemul Uniunii Europene prin care o firmă declară și plătește într-un singur stat membru TVA-ul datorat în alte state, pentru vânzările către clienți persoane fizice. Funcționează din 1 iulie 2021, când a înlocuit mini ghișeul unic (MOSS), care se aplica doar serviciilor electronice, de telecomunicații și de radiodifuziune.
Sistemul este opțional. Îl alegi ca să nu te înregistrezi în scopuri de TVA în fiecare țară în care ai clienți: depui în România o singură declarație, faci o singură plată, iar statul român trimite banii fiecărei țări. Dacă îl alegi, îl aplici pentru toate vânzările care intră în regimul respectiv.
În regimul UE nu primești un cod OSS separat, ci declari cu codul de înregistrare în scopuri de TVA pe care îl ai deja, atribuit conform art. 316 sau art. 317 din Codul fiscal. Doar regimul de import folosește un cod de identificare separat.
Cine folosește OSS și pragul de 10.000 de euro
Te privește dacă ai un magazin online care trimite colete unor persoane fizice din alte țări UE sau dacă vinzi cursuri, aplicații și abonamente digitale unor clienți din afara României. Vânzările către firme nu intră în OSS: sistemul e doar pentru clienți persoane neimpozabile.
Pragul se calculează pe total, pentru toate statele UE în afară de România, fără TVA (art. 2781 din Codul fiscal):
- dacă vânzările la distanță de bunuri și serviciile electronice, de telecomunicații și de radiodifuziune către persoane fizice din UE nu trec de 10.000 de euro (46.337 lei) nici în anul curent, nici în anul precedent, aplici TVA-ul din România;
- dacă treci pragul în cursul anului, TVA-ul țării clientului se aplică de la momentul depășirii;
- poți alege TVA-ul țării clientului și sub prag, dar opțiunea ține cel puțin doi ani calendaristici.
OSS e pentru ce vinzi tu. Când cumperi servicii de la o firmă din alt stat UE, regulile sunt altele: vezi de ce plătești TVA la o factură de servicii externe, chiar și dintr-o țară UE.
Cele trei regimuri OSS
- Regimul UE (art. 315 din Codul fiscal): vânzări intracomunitare de bunuri la distanță și servicii către persoane fizice din alte state membre, făcute de firme stabilite în UE. Este regimul potrivit pentru o firmă din România care vinde în alte țări UE.
- Regimul non-UE (art. 314 din Codul fiscal): servicii prestate către persoane fizice din UE de firme care nu sunt stabilite în Uniune.
- Regimul de import (IOSS): vânzări la distanță de bunuri importate din afara UE, în colete de cel mult 150 de euro.
Cum te înregistrezi și cum declari TVA prin OSS
- Depui online declarația de începere a activității în regimul special, din secțiunea dedicată de pe anaf.ro (art. 315 alin. (3) din Codul fiscal și OPANAF 1387/2021).
- Aplici cota de TVA a țării în care se află fiecare client.
- Depui trimestrial formularul 398, declarația specială de TVA, până la sfârșitul lunii de după trimestru, chiar dacă nu ai avut vânzări. Formularul se transmite electronic, cu certificat digital calificat.
- Plătești TVA-ul în euro, până la același termen, într-un cont al ANAF, cu referința RO/CUI/trimestru/an. Declarația se întocmește tot în euro.
Exemplu: pentru vânzările din iulie, august și septembrie 2026 depui formularul 398 până la 31 octombrie 2026. Dacă ai facturat în lei, transformi sumele în euro la cursul Băncii Centrale Europene din ultima zi a trimestrului, declari separat TVA-ul pentru fiecare țară și faci o singură plată. O greșeală o corectezi într-o declarație ulterioară, în cel mult trei ani de la termenul declarației inițiale.
Evidența vânzărilor din acest regim o păstrezi 10 ani de la sfârșitul anului în care ai făcut vânzarea. Regulile oficiale sunt pe portalul Comisiei Europene pentru ghișeul unic și pe pagina dedicată a ANAF.
Unde te ajută Keez
Cu facturare online în Keez, facturile emise intră automat în contabilitate. Pașii pentru facturile către persoane fizice din alte țări UE sunt descriși în help-ul Keez pentru facturile externe. Dacă ai contabilitatea la Keez, poți cere echipei înscrierea în OSS.
Termeni înrudiți
- TVA (taxa pe valoarea adăugată): taxa pe care o declari prin ghișeul unic pentru alte state.
- Servicii furnizate pe cale electronică: una dintre categoriile care intră în pragul de 10.000 de euro.
- B2C: vânzările către consumatori, cele care intră în acest sistem.
- Cod de TVA: codul cu care declari în regimul UE.
Întrebări frecvente despre OSS
Ce este codul OSS?
Nu există un cod OSS. În regimul UE declari cu codul de înregistrare în scopuri de TVA pe care îl ai deja, atribuit conform art. 316 sau art. 317 din Codul fiscal. Cod propriu are doar regimul de import, IOSS, iar acolo îl folosești pentru coletele de cel mult 150 de euro aduse din afara UE.
Ce înseamnă OSS pentru un magazin online?
Pentru magazinul tău înseamnă că, de la 10.000 de euro pe an, fiecare comandă pleacă cu cota de TVA a țării în care stă clientul, nu cu cea din România. Pragul se numără cumulat, pe toate statele UE la un loc, nu separat pe fiecare țară. Până treci de el facturezi cu TVA românesc, iar după aceea declari trimestrial prin OSS, dintr-un singur loc.
Cum funcționează sistemul OSS: termen și monedă?
Formularul 398 are patru termene pe an: 30 aprilie, 31 iulie, 31 octombrie și 31 ianuarie, câte unul la o lună după trimestrul încheiat. Se depune și pe zero, dacă în trimestru nu ai vândut nimic. Sumele le treci în euro, la cursul BCE din ultima zi a trimestrului, și tot în euro plătești, într-un cont al ANAF, cu referința RO/CUI/trimestru/an.