
Pe scurt: Servicii electronice, în sensul TVA, sunt cele livrate prin internet sau printr-o rețea electronică, prestate automat, cu intervenție umană minimă și imposibil de realizat fără tehnologia informației. Cele patru condiții se cer împreună, iar cea care decide e automatizarea: dacă în spate lucrează un om, nu ai un serviciu electronic, chiar dacă rezultatul ajunge la client prin e-mail. Încadrarea schimbă locul prestării, iar odată cu el cota și declarațiile pe care le depui.
Ce înseamnă servicii electronice: cele patru condiții
Codul fiscal nu scrie definiția pe larg. Art. 266 alin. (1) pct. 28 din Legea 227/2015 trimite la anexa II din Directiva 2006/112/CE și la art. 7 alin. (1) din Regulamentul (UE) 282/2011, unde găsești textul întreg: servicii furnizate pe cale electronică, prin internet sau printr-o rețea electronică, a căror natură determină prestarea lor automată, cu intervenție umană minimă, imposibil de realizat în absența tehnologiei informației.
Condițiile sunt cumulative. Dacă una lipsește, nu ai un serviciu electronic, oricât de digital ar arăta operațiunea. Codul fiscal adaugă și că simpla comunicare prin poștă electronică între prestator și client nu face serviciul electronic.
Normele metodologice, la pct. 7 alin. (11) lit. a), taie cea mai frecventă confuzie din zona IT. Software standard livrat prin internet, în mod preponderent automatizat, intră la servicii electronice. Software personalizat, creat sau adaptat nevoilor clientului, nu intră, fiindcă în spate lucrează oameni.
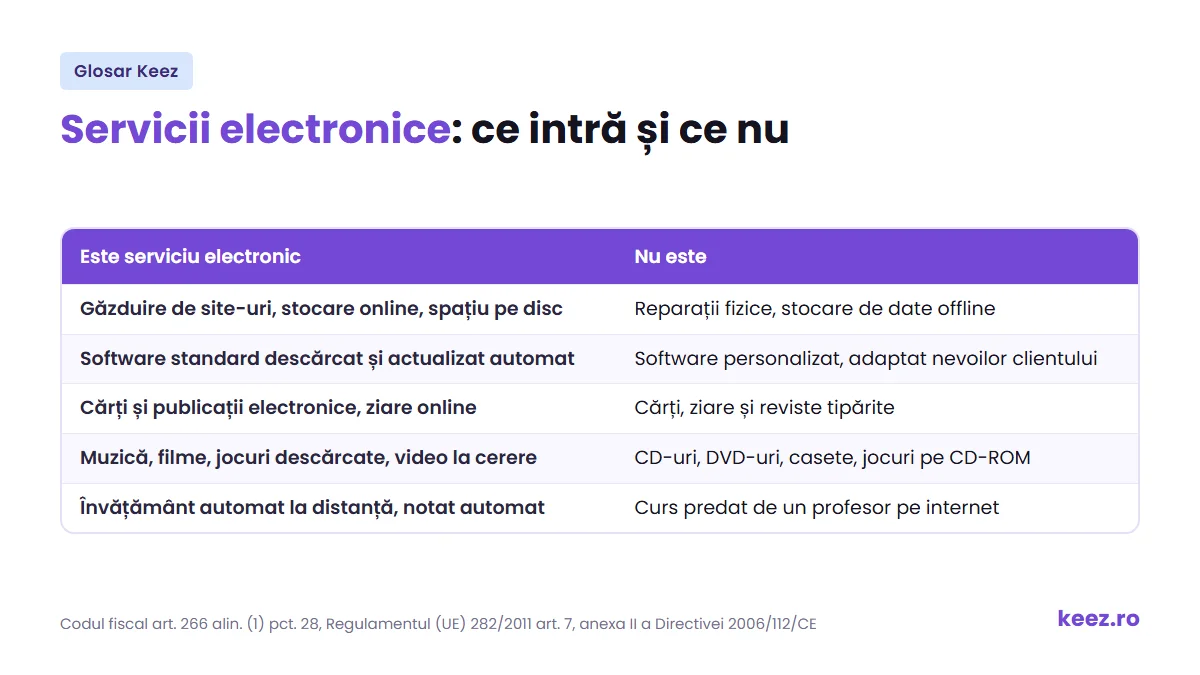
Ce intră și ce nu intră
Anexa II a directivei are cinci puncte: găzduire și mentenanță la distanță; furnizare și actualizare de software; imagini, texte, informații, baze de date; muzică, filme, jocuri, emisiuni; învățământ la distanță. Art. 7 alin. (3) din regulament enumeră ce rămâne pe dinafară.
| Este serviciu electronic | Nu este (art. 7 alin. 3) |
|---|---|
| Găzduire de site-uri, stocare online | Reparații fizice, stocare offline |
| Software standard, antivirus, drivere | Software personalizat pentru client |
| Cărți și publicații electronice | Cărți, ziare, reviste tipărite |
| Muzică, filme, jocuri descărcate | CD-uri, DVD-uri, casete, CD-ROM |
| Spațiu publicitar online, motoare de căutare | Publicitate în ziare sau la televizor |
| Învățământ automat la distanță | Curs predat de un profesor pe internet |
Un om care prestează în spate, profesor, avocat sau licitator, scoate operațiunea din categorie, iar un sistem care livrează singur o aduce înăuntru. Tot de aici vin excluderile pentru bunuri comandate electronic, bilete și rezervări online.
Literele (q), (r) și (s) din art. 7 alin. (3) au fost abrogate prin Regulamentul 1042/2013. Radiodifuziunea și telecomunicațiile nu sunt scoase de sub taxă: au definiții proprii, la art. 266 alin. (1) pct. 29 și 30, și aceleași reguli de loc. Împreună cu servicii electronice formează grupul numit TBE.
Unde se datorează TVA la servicii electronice
Locul prestării decide în ce țară intră taxa și ce cotă se aplică. Regula diferă după cine îți e clientul.
| Client | Locul prestării | Ce faci |
|---|---|---|
| Persoană impozabilă din alt stat UE | Sediul clientului (art. 278 alin. 2) | Factură fără TVA, taxare inversă, decont 300 și D390 |
| Tu ești beneficiarul | România | Taxare inversă (art. 307 alin. 2), iar fără cod normal ceri formularul 091 |
| Consumator din alt stat UE, peste prag | Unde e stabilit clientul (art. 278 alin. 5 lit. h) | TVA din țara clientului, prin OSS sau înregistrare locală |
| Consumator din alt stat UE, sub prag | România | TVA românesc de 21%, decont rândurile 17 și 18 |
La B2B, înregistrarea specială cu formularul 091 se cere înainte de primirea serviciului (art. 317 alin. (1) lit. c) și înainte de a presta astfel de servicii (lit. b). Normele te și protejează, la pct. 14 alin. (9): poți considera clientul din alt stat membru persoană neimpozabilă cât timp nu ți-a comunicat codul de TVA, chiar dacă ai informații contrare.
Din 1 septembrie 2025, art. 278 alin. (5) lit. i), adăugat prin OG 22/2025, mută la locul beneficiarului și activitățile culturale, artistice, sportive, științifice, educaționale sau de divertisment transmise pe internet către persoane neimpozabile. Webinarul live și cursul predat în direct nu sunt servicii electronice, fiindcă profesorul e acolo, dar se taxează totuși la client.
Pragul de 10.000 de euro la servicii electronice
Art. 278^1, în vigoare din 1 iulie 2021, te lasă la TVA românesc cât timp ești mic. Cere trei condiții în același timp: să fii stabilit într-un singur stat membru; să prestezi către persoane neimpozabile din alte state membre sau să expediezi bunuri acolo; valoarea totală fără TVA să nu depășească 10.000 de euro nici în anul curent, nici în cel precedent.
Pragul se numără cumulat pe toate statele Uniunii și adună servicii electronice către consumatori din alte state membre cu vânzările intracomunitare de bunuri la distanță. Rămân în afara lui clienții din România, cei din afara Uniunii, operațiunile B2B și serviciile din afara grupului TBE. Echivalentul în lei e fix, 46.337 lei, și nu se recalculează anual.
La depășire, regula țării clientului se aplică chiar de la tranzacția care sparge pragul. Poți renunța la prag și mai devreme, cu formularul 085, iar opțiunea te ține cel puțin doi ani calendaristici. Sub prag și fără opțiune, locul prestării e în România și facturezi cu cota standard de 21%, în vigoare de la 1 august 2025.
Cum dovedești unde se află clientul
La B2C nu ai un cod de TVA pe care să te sprijini, așa că regulamentul îți dă prezumții. Unde prestarea cere prezența fizică a clientului, într-un internet cafe sau în holul unui hotel, acolo e clientul (art. 24a). Pentru linie fixă contează locul instalării, pentru rețea mobilă țara codului de pe cartela SIM. În rest îți trebuie două elemente de probă care nu se contrazic, din art. 24f: adresa de facturare, adresa IP, detaliile bancare, locul liniei fixe.
Sub 100.000 de euro pe an regulamentul acceptă un singur element de probă, dar el trebuie să vină de la un terț implicat în prestare, tipic procesatorul de plăți. Normele românești, la pct. 21, cer direct două dovezi și nu au preluat simplificarea, așa că merită discutată cu contabilul. Ca să răstorni o prezumție tehnică îți trebuie trei elemente neconcordante (art. 24d), iar la persoana fizică legată de mai multe țări prioritate are reședința obișnuită.
OSS și declarația 398
Ca să nu te înregistrezi în fiecare stat unde ai clienți, art. 315 îți deschide regimul special al Uniunii, One Stop Shop. E opțional și se pornește cu o declarație electronică semnată cu certificat calificat, pe portalul ANAF. Codul folosit poate fi cel de la art. 316 sau cel special de la art. 317, deci intră și o firmă mică, neînregistrată normal.
Declarația e formularul 398, trimestrială, până la sfârșitul lunii următoare trimestrului, inclusiv pe zero. Ziua nelucrătoare nu amână termenul. Moneda e euro, la cursul Băncii Centrale Europene din ultima zi a perioadei. Greșelile se corectează într-o declarație ulterioară, în cel mult trei ani, iar registrul cerut de art. 63c din regulament se ține zece ani. Achizițiile din statul de consum, operațiunile B2B și cele cu locul prestării în România rămân în afara regimului.
Factura la servicii electronice și e-Factura
Pentru operațiunile cu locul în alt stat membru se aplică regulile de facturare ale statului respectiv. Cu OSS facturezi după normele statului în care ești înregistrat, deci o singură dată și românește. Factura e obligatorie către fiecare beneficiar și pentru orice avans, iar la persoana fizică fără cod fiscal se emite cu 13 cifre de zero în locul codului.
RO e-Factura B2C se aplică din 1 ianuarie 2025, dar numai prestărilor cu locul în România. De aici iese o consecință practică. Sub pragul de 10.000 de euro locul prestării e în România, deci vânzările tale de servicii digitale către consumatori din alte state membre intră în e-Factura. Peste prag sau după opțiune, locul trece în statul clientului și operațiunea nu mai intră.
Unde te ajută Keez
Cu contabilitate online la Keez nu rămâi singur cu încadrarea. Expertul contabil verifică dacă ce vinzi bifează cele patru condiții, urmărește pragul pe ambii ani, îți spune când are rost să optezi pentru OSS și ține declarațiile la zi, de la decontul 300 la 398.
Termeni înrudiți
- TVA: cota standard de 21% și mecanismul din spate.
- Cod de TVA: codul special de la art. 317 deschide și accesul la OSS.
- B2B: cu client persoană impozabilă se aplică taxarea inversă.
- B2C: aici intră pragul, prezumțiile și dovezile de localizare.
- e-Factura: obligatorie doar când locul prestării e în România.
Întrebări frecvente despre Servicii furnizate pe cale electronică
Ce servicii sunt considerate servicii electronice?
Cele care bifează în același timp patru condiții din art. 7 alin. (1) al Regulamentului (UE) 282/2011: sunt furnizate prin internet sau printr-o rețea electronică, sunt prestate automat, implică o intervenție umană minimă și sunt imposibil de realizat fără tehnologia informației. Intră aici găzduirea de site-uri, descărcarea de software și actualizările lui, cărțile și publicațiile electronice, muzica, filmele și jocurile descărcate, spațiul publicitar online și învățământul automat la distanță. Dacă una dintre condiții lipsește, nu ai un serviciu electronic.
Un curs online predat live e serviciu electronic?
Nu. Art. 7 alin. (3) lit. j) din regulament exclude expres serviciile de învățământ în care conținutul cursului e furnizat de un profesor pe internet. Din 1 septembrie 2025 însă, art. 278 alin. (5) lit. i) din Codul fiscal, introdus prin OG 22/2025, mută și aceste activități transmise pe internet la locul beneficiarului atunci când clientul e persoană neimpozabilă. Deci nu e serviciu electronic, dar se taxează la fel, în țara cursantului.
Ce este pragul de 10.000 de euro la serviciile digitale?
Este limita de la art. 278^1 din Codul fiscal sub care locul prestării rămâne în România și facturezi cu TVA românesc de 21%. Se calculează fără TVA, cumulat pe toate statele Uniunii, și adună serviciile electronice către consumatori din alte state membre cu vânzările intracomunitare de bunuri la distanță. Echivalentul fix în lei e 46.337 lei. Se verifică atât anul curent, cât și anul precedent, iar la depășire regula țării clientului se aplică chiar de la tranzacția care sparge pragul.
Sunt obligat să mă înregistrez în OSS?
Nu, regimul special al Uniunii de la art. 315 din Codul fiscal este opțional. Alternativa e să te înregistrezi în scopuri de TVA în fiecare stat membru unde ai consumatori. Poți intra în OSS și cu un cod special de la art. 317, deci nu trebuie să fii înregistrat normal în scopuri de TVA. Declarația se depune trimestrial, cu formularul 398, până la sfârșitul lunii următoare trimestrului, inclusiv pe zero.
Ce dovezi îmi trebuie ca să stabilesc țara clientului?
În regulă generală două elemente de probă care nu se contrazic, din lista de la art. 24f: adresa de facturare, adresa IP sau altă geolocalizare, detaliile bancare, codul mobil de țară de pe cartela SIM, locul liniei fixe sau alte informații relevante comercial. Sub 100.000 de euro pe an regulamentul acceptă un singur element, dar el trebuie să vină de la un terț implicat în prestare, de exemplu procesatorul de plăți. Normele românești cer direct două dovezi, așa că merită verificat cu contabilul înainte să te bazezi pe simplificare.
Serviciile electronice vândute în alt stat UE intră în e-Factura?
Depinde de locul prestării. RO e-Factura B2C se aplică din 1 ianuarie 2025 numai livrărilor și prestărilor cu locul în România. Cât timp ești sub pragul de 10.000 de euro și nu ai optat, locul e în România, deci vânzările tale către consumatori din alte state membre intră în e-Factura. Peste prag sau după opțiune, locul trece în statul clientului și operațiunea nu mai intră.