Actualizat pe 21 septembrie 2026. Articolul era scris în decembrie 2024, la viitor, despre ce urma să se întâmple în 2025. Acum e rescris pe regulile care se aplică azi, inclusiv termenul de 5 zile lucrătoare introdus prin OUG 89/2025.
e-Factura persoane fizice: ce trebuie să știi, pe scurt
- Toate facturile către persoane fizice se transmit în RO e-Factura, din 1 ianuarie 2025.
- Termenul e de 5 zile lucrătoare de la emitere, din 1 ianuarie 2026. Înainte erau 5 zile calendaristice.
- Obligația se aplică doar când locul livrării sau al prestării, din punct de vedere TVA, e în România.
- CNP-ul e opțional. Dacă persoana nu vrea să îl dea, se pune un cod de 13 zerouri.
- Și facturile simplificate intră în sistem.
- Persoana fizică nu e obligată să aibă SPV, deci îi trimiți factura și pe canalul obișnuit.
Cine e obligat la e-Factura persoane fizice
Orice persoană impozabilă stabilită în România care emite facturi către persoane fizice, pentru operațiuni cu locul livrării în România. SRL, PFA, întreprindere individuală, indiferent dacă e sau nu plătitoare de TVA.
Nu contează volumul. La e-Factura persoane fizice, o singură factură pe lună înseamnă aceeași obligație ca o mie.
e-Factura persoane fizice străine: când se aplică
Asta e întrebarea care se pune cel mai des și la care se răspunde cel mai prost. Regula nu ține de cetățenia sau de reședința clientului, ci de locul operațiunii din punct de vedere TVA.
- Locul livrării e în România (un turist străin cumpără dintr-un magazin din București, un client din altă țară vine la o clinică din Cluj): factura intră în e-Factura, ca oricare alta.
- Locul prestării e în altă țară (servicii prestate unei persoane fizice din străinătate, cu locul taxării în statul ei): nu există obligația de transmitere în RO e-Factura.
Deci nu te uita la pașaport, uită-te la unde se consideră că are loc operațiunea. Dacă ai dubii pe un caz concret, întreabă contabilul înainte să emiți factura, nu după.
Ce s-a schimbat din 2026 pentru clienții din afară
Din 1 ianuarie 2026, persoanele impozabile stabilite în România transmit în e-Factura și facturile către persoane impozabile nestabilite în România, dar care au cod de TVA românesc. E o extindere care prinde multe firme pe nepregătite.
Termenul la e-Factura persoane fizice: 5 zile lucrătoare
Din 1 ianuarie 2026, termenul e de 5 zile lucrătoare de la emiterea facturii, pentru B2B și pentru B2C deopotrivă. Regula veche, de 5 zile calendaristice, nu mai e valabilă.
Numărătoarea are o subtilitate care scapă des: ziua în care emiți factura nu se pune la socoteală. Termenul curge din prima oră a zilei următoare. Sâmbetele, duminicile și sărbătorile legale nu se numără.
Practic, o factură emisă vineri are termen până vinerea următoare, nu până miercuri.
Ce date pui pe factură
Formatul unei e-Factura persoane fizice e cel european, EN16931, iar factura trebuie să conțină datele obișnuite: furnizor, client, produsele sau serviciile, valoarea și TVA-ul. Cum descrii corect produsele și serviciile e explicat în articolul despre definirea produselor pe factură.
CNP-ul e opțional
Persoana fizică nu e obligată să îți dea CNP-ul. Dacă refuză, pui în locul lui un cod format din 13 cifre de zero. Factura e validă și trece prin sistem.
Nu insista pentru CNP și nu condiționa emiterea facturii de el. Ai și o problemă de protecție a datelor dacă aduni CNP-uri de care nu ai nevoie.
Facturile simplificate intră și ele
Excepția pentru facturile simplificate a fost eliminată. Se transmit în sistem ca oricare altele.
Ce nu intră în e-Factura persoane fizice
Lista scurtă a lucrurilor de care lumea se teme degeaba:
- Bonul fiscal simplu. Cât timp nu emiți factură, nu ai ce transmite.
- Operațiunile cu locul livrării în afara României. Nu contează că clientul e persoană fizică.
- Chitanțele și documentele care nu sunt facturi. Sistemul primește facturi, nu orice hârtie.
În rest, dacă ai emis o factură către o persoană fizică pentru ceva livrat sau prestat în România, ea intră în sistem. Nu există prag de valoare sub care să fii scutit.
Amenzile la e-Factura persoane fizice
Se dau per factură netransmisă la termen, iar cuantumul depinde de mărimea contribuabilului:
| Contribuabil | Amendă per factură |
|---|---|
| mic, inclusiv PFA | 1.000 – 2.500 lei |
| mijlociu | 2.500 – 5.000 lei |
| mare | 5.000 – 10.000 lei |
Două lucruri de reținut. Reducerea de 50% pentru plata rapidă nu se aplică la amenzile de e-Factura, se plătesc integral. Și, separat, în relația B2B există o sancțiune de 15% din valoarea facturii atât pentru firma care emite factura pe alt canal decât sistemul, cât și pentru cea care o primește și o înregistrează.
Cadrul e dat de OUG 120/2021, modificată prin OUG 89/2025.
e-Factura persoane fizice, pas cu pas
- Verifică programul de facturare. Dacă nu are e-Factura integrată, trebuie testat înainte, nu în ziua în care trimiți prima factură. Soluțiile din afară, de tip Stripe, nu știu RO e-Factura.
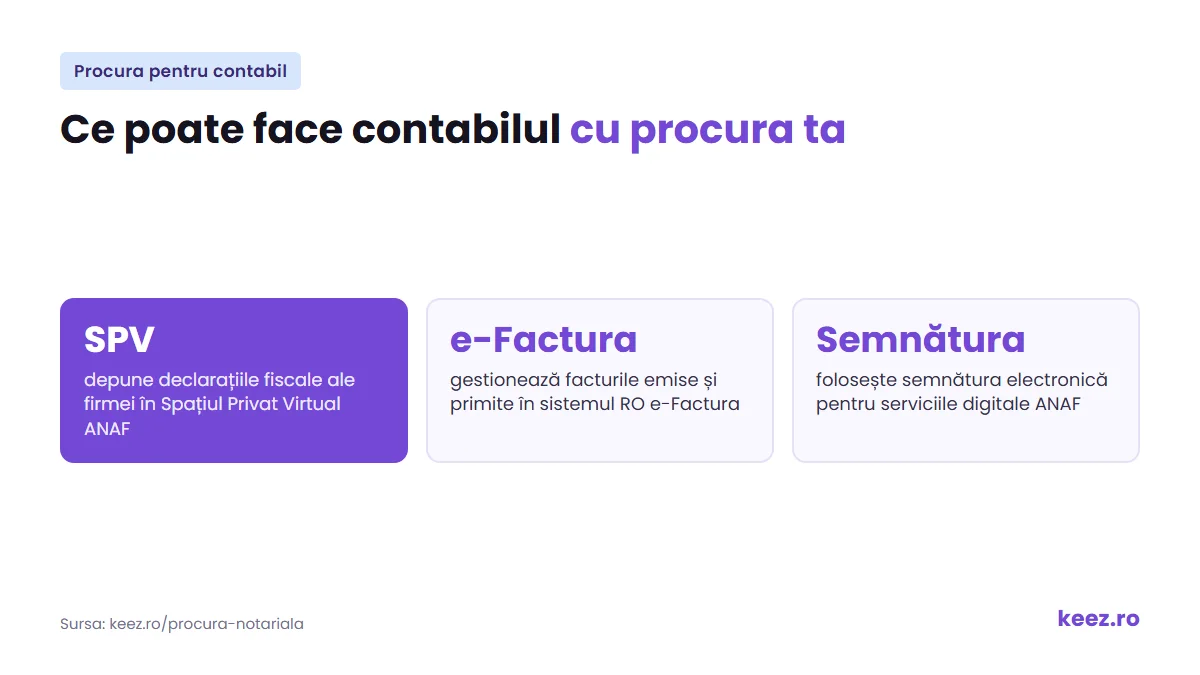
- Asigură-te că ai acces în SPV sau că îl are contabilul, cu împuternicire.
- Urmărește mesajele de eroare. O factură respinsă nu e o factură transmisă. Problemele frecvente și ce faci cu ele sunt în articolul despre problemele sistemului e-Factura.
- Verifică și ce primești. În sistem ajung și facturi care nu sunt ale tale; cum le prinzi e descris în articolul despre facturile fictive.
La Keez, transmiterea se face din modulul de facturare, automat, și e inclusă în abonament. Cum arată concret e în articolul despre depunerea automată în e-Factura.
Întrebări frecvente
Clientul persoană fizică trebuie să aibă SPV?
Nu. Obligația e a ta, ca emitent. Persoana fizică primește factura pe canalul obișnuit: e-mail, tipărită, în cont.
Ce fac dacă nu am CNP-ul clientului?
Pui 13 cifre de zero. Nu e o soluție de avarie, e varianta prevăzută expres.
e-Factura persoane fizice se aplică și la bonuri fiscale?
Bonul fiscal nu e factură. Obligația apare când emiți factură. Dacă clientul cere factură pentru un bon, factura respectivă intră în sistem.
Ce se întâmplă dacă am depășit termenul cu o zi?
Transmite factura oricum, cât mai repede. Amenda se dă per factură netransmisă la termen, iar o întârziere recunoscută și remediată e altceva decât una descoperită la control.
Mai există perioadă de grație?
Nu pentru B2C. Perioadele de grație de la începutul implementării s-au terminat.
Se transmite și factura storno?
Da. Orice document care corectează o factură transmisă intră la rândul lui în sistem.
Vezi ce acoperă e-Factura la Keez, restul serviciilor de contabilitate și tarifele.