Factură neînregistrată în contabilitate: ce faci
Dacă găsești o factură care nu a ajuns în contabilitate, trimite-o contabilului în aceeași zi. Tratamentul depinde de vechimea ei și de stadiul situațiilor financiare, iar din 2024 depinde și de altceva: dacă documentul a circulat sau nu prin RO e-Factura.
Actualizat 23 octombrie 2026 · Verificat de echipa de experți Keez
Ce înseamnă o factură neînregistrată
O factură neînregistrată este un document care există, a fost emis, uneori și plătit, dar care nu a ajuns în evidența contabilă a firmei. Nu apare în jurnale, nu intră în calculul taxelor și nu se vede în rapoartele de profit.
Discuția pornește de la premisa că factura a rămas neînregistrată din neatenție. Omiterea intenționată a operațiunilor comerciale din contabilitate e altă discuție: poate fi tratată ca evaziune fiscală, potrivit art. 9 din Legea 241/2005.
De la 1 ianuarie 2024 pentru relația B2B și de la 1 ianuarie 2025 pentru facturile către persoane fizice, situația are un al doilea strat. O factură poate fi transmisă corect prin RO e-Factura și să rămână, în același timp, neînregistrată în contabilitate.
Sistemul ANAF confirmă că documentul a circulat legal între cele două firme. Contabilitatea ta nu știe nimic despre el până când cineva îl acceptă și îl trimite mai departe.
Situațiile în care iese la iveală sunt aproape mereu aceleași:
- un angajat găsește factura când face ordine în documente;
- clientul cere factura pentru un serviciu deja livrat;
- furnizorul îți amintește că are o sumă neîncasată;
- contabilul observă o factură rămasă neîncasată, deși cele emise după ea au fost plătite;
- cheltuielile scad nejustificat de la o lună la alta.
Ultima e cea mai frecventă și cea mai târzie. Când cheltuielile unei luni arată mai mici decât activitatea reală, de obicei lipsesc documente.
Riscuri e-Factura
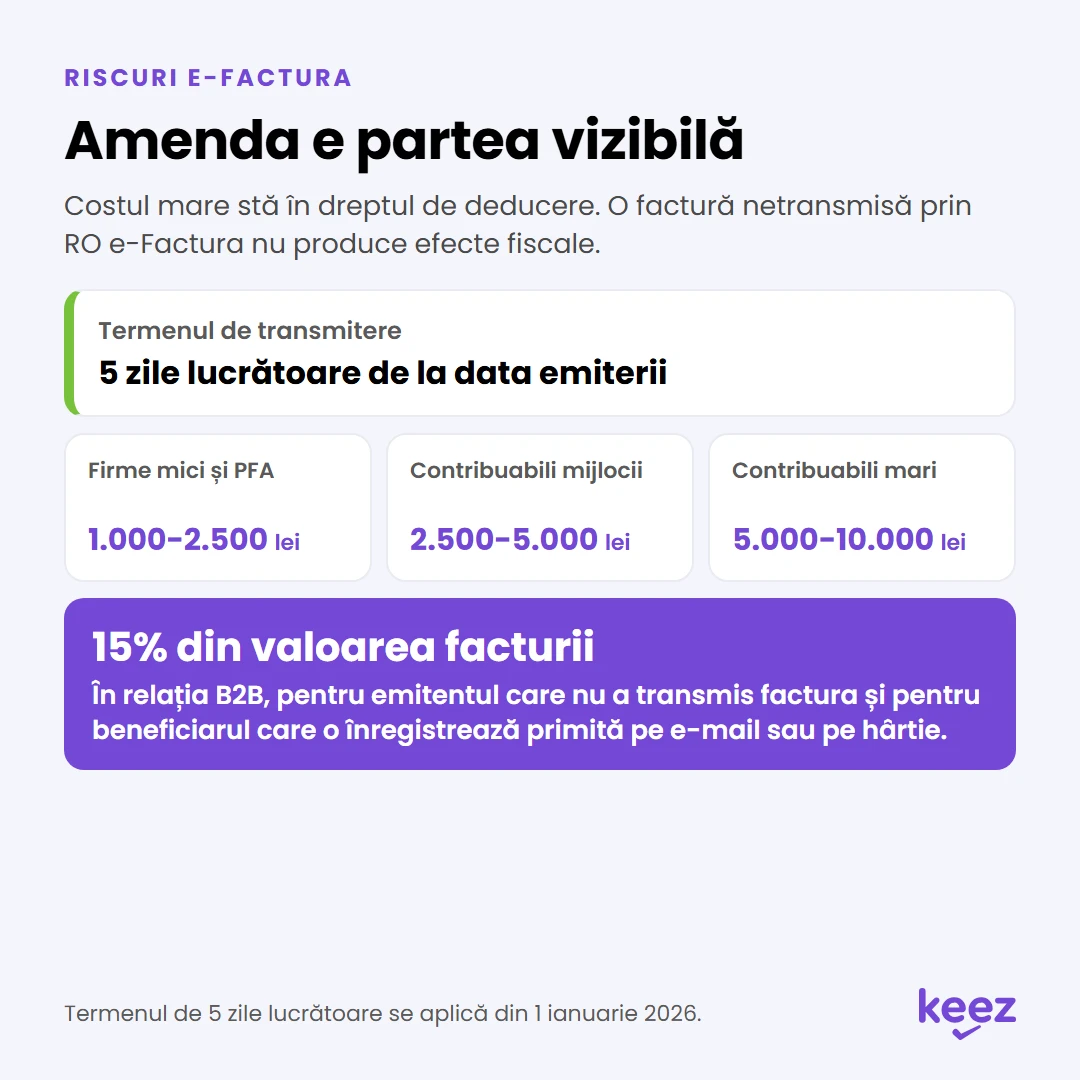
Amenda e partea vizibilă. Costul mare stă în dreptul de deducere. O factură care trebuia transmisă prin RO e-Factura și nu a fost transmisă nu produce efecte fiscale: TVA-ul de pe ea nu se deduce, iar cheltuiala poate fi respinsă la control.
Amenzile vin peste. Termenul legal de transmitere e de 5 zile lucrătoare de la data emiterii, începând cu 1 ianuarie 2026.
Depășirea lui se sancționează cu 1.000-2.500 lei pentru firmele mici și pentru PFA, 2.500-5.000 lei pentru contribuabilii mijlocii și 5.000-10.000 lei pentru cei mari.
În relația B2B există o sancțiune separată, de 15% din valoarea facturii. Se aplică emitentului care nu a transmis factura prin sistem, dar și beneficiarului care primește și înregistrează în contabilitate o factură venită pe alt canal, pe e-mail sau pe hârtie.
Asta schimbă reflexul vechi. Până în 2024, o factură găsită târziu se înregistra și cazul se închidea. Acum, dacă documentul găsit e un PDF primit pe mail de la un furnizor din România, înregistrarea lui poate fi ea însăși contravenție.
Documentul original al facturii, cel semnat electronic de Ministerul Finanțelor, este singurul justificativ recunoscut legal la un control. Copia PDF și factura trimisă pe e-mail nu îl înlocuiesc.
Dacă documentul nu apare deloc, iar plata există în extrasul de cont, consecințele sunt de altă natură. ANAF tratează sumele plătite fără document justificativ ca sume ridicate de asociat în scop personal, le reîncadrează drept venituri din alte surse și aplică un impozit de 16%.
Cheltuiala devine nedeductibilă, TVA-ul nu se deduce, iar peste debitele recalculate se adaugă dobânzi și penalități de întârziere pentru fiecare zi de la scadența inițială.
Riscuri e-Factura pentru o factură neînregistrată: termenul și amenzile
Cum o înregistrezi corect
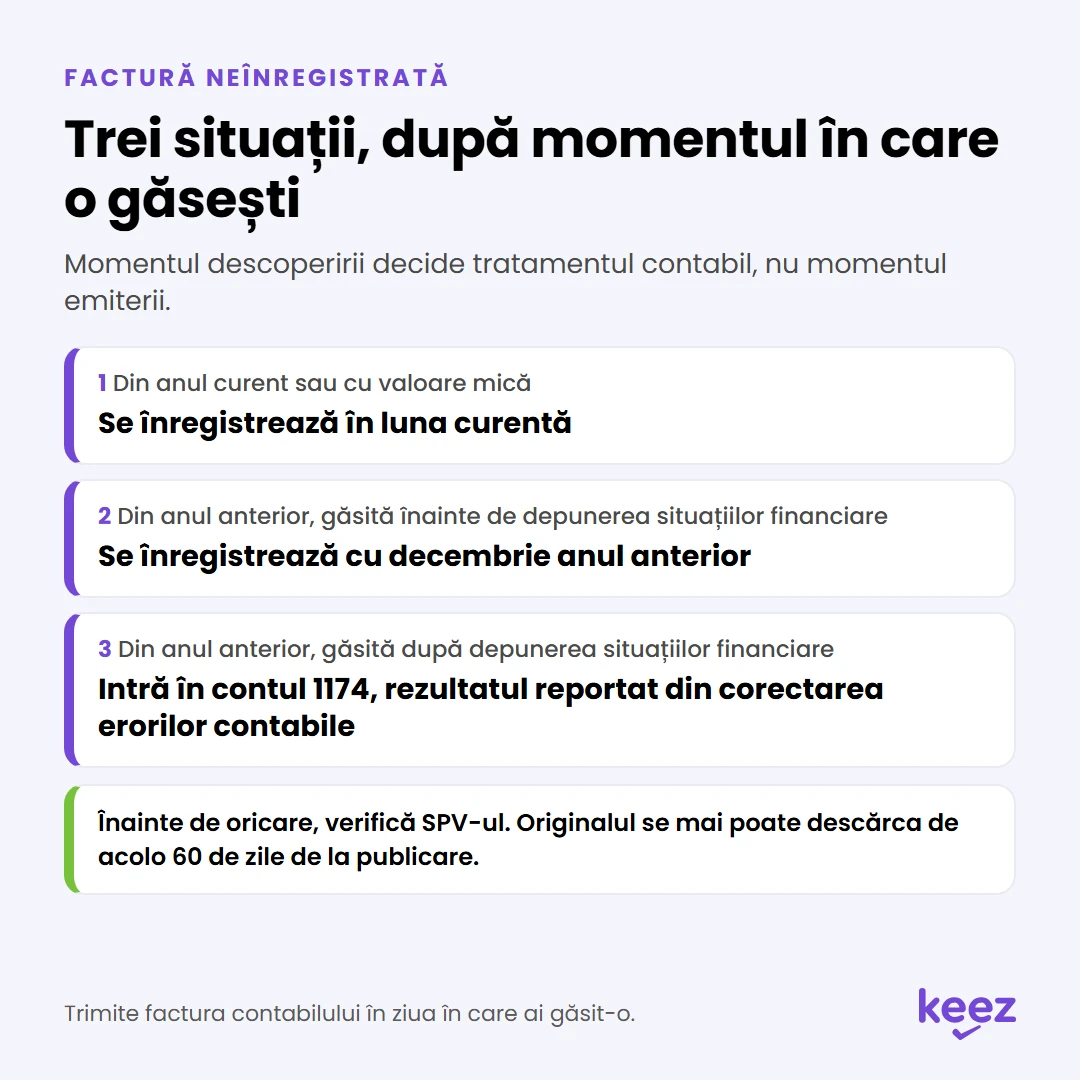
Trimite factura contabilului în ziua în care ai găsit-o. Momentul descoperirii decide tratamentul contabil, nu momentul emiterii.
Sunt trei situații.
- Factura e din anul curent sau are valoare mică. Se înregistrează în luna curentă. Pentru o factură de achiziție, TVA-ul se deduce în decontul perioadei în care o înregistrezi, fără să corectezi deconturile vechi, în termenul general de prescripție de 5 ani. Dacă vrei să deduci TVA după mai mult de 3 ani de la anul în care s-a născut dreptul de deducere, trebuie să anunți ANAF printr-o scrisoare recomandată, cu copii ale facturilor. Nu există un formular, iar termenul maxim este de 5 ani. Dacă e factură de venit, la un control te poți aștepta cel puțin la un avertisment, iar pentru impozitul și TVA-ul nedeclarate la timp se pot calcula dobânzi și penalități. Dacă e factură de cheltuieli, rămâne inconvenientul de a fi avut luni întregi o imagine falsă asupra profitului.
- Factura e din anul anterior, are valoare semnificativă și o găsești înainte de depunerea situațiilor financiare anuale. Contabilul o înregistrează cu decembrie anul anterior și ajustează situațiile lunii respective.
- Factura e din anul anterior și o găsești după depunerea situațiilor financiare. Datele deja raportate nu se mai modifică, așa că suma intră în contul 1174 (rezultatul reportat provenit din corectarea erorilor contabile, conform OMFP 1802/2014), de unde urmează să fie repartizată sau acoperită. Dacă factura afectează impozitul pe profit, se depune și o declarație rectificativă pentru anul respectiv.
Înainte de oricare dintre cele trei, verifică dacă mai poți recupera originalul. Facturile din RO e-Factura rămân disponibile pentru descărcare în SPV 60 de zile de la publicare.
După acest termen, ANAF le arhivează și nu mai pot fi descărcate direct, iar recuperarea cere o solicitare tehnică prin care ANAF repostează documentele în SPV. O factură descoperită la opt luni după emitere e, în cele mai multe cazuri, o factură care nu mai e acolo.
Dacă originalul s-a pierdut, primul pas e duplicatul de la furnizor. Pentru o e-Factură ceri arhiva completă a documentului, cea care conține și factura, și semnătura electronică. Extrasul de cont nu ține loc de document justificativ.
Dacă duplicatul nu se poate obține, suma trece pe cheltuieli personale și se restituie firmei printr-un transfer din contul personal.
Odată înregistrată, factura se păstrează 5 ani, socotiți de la 1 iulie a anului următor celui în care s-a încheiat exercițiul financiar (termenul general pentru registre și documente justificative, conform Legii contabilității 82/1991). Situațiile financiare anuale se păstrează 10 ani.
Factură neînregistrată: cum o înregistrezi, după momentul în care o găsești
Cum previi situația
Încarcă documentele pe măsură ce le primești, nu la final de lună. Un bon fotografiat pe loc nu se mai pierde, iar cheltuiala apare în rapoarte în aceeași zi.
Reconcilierea extrasului de cont cu documentele înregistrate e mecanismul care prinde lipsurile. Fiecare încasare fără factură de vânzare și fiecare plată fără factură de achiziție înseamnă un document care lipsește.
Făcută lunar, verificarea te ține în interiorul celor 60 de zile în care originalul mai e disponibil în SPV. Făcută o dată pe an, la bilanț, te pune în situația de a cere duplicate pentru facturi vechi de douăsprezece luni.
Două goluri scapă chiar și unui proces bun.
Serviciile prestate fără factură la final de lună. Dacă livrezi în iunie și facturezi în iulie, luna iunie arată un profit care nu există. Contabilul poate rezerva suma în luna în care s-a produs evenimentul, pe baza informațiilor pe care i le dai tu, pentru că el nu cunoaște discuțiile tale comerciale. La control trebuie să poți demonstra realitatea tranzacției, cu un contract sau cu un proces-verbal de recepție.
Bonul fiscal de peste 100 euro. Pentru achizițiile din România, bonul simplificat nu mai este document justificativ peste acest prag. Sub prag înregistrezi bonul și ignori factura electronică primită în paralel, ca să nu dublezi cheltuiala. Peste prag aștepți factura electronică și nu scanezi bonul.
Avantajul Keez
Nu afli la bilanț că îți lipsește o factură. Documentele se înregistrează constant, pe măsură ce le încarci, nu într-o singură rundă la final de lună.
Tranzacțiile din conturile firmei se preiau automat, în fiecare zi, iar plățile se potrivesc singure cu facturile emise sau primite. Ce rămâne nepotrivit ajunge într-un singur loc: fiecare încasare și fiecare plată pentru care nu există factură în platformă. Primești remindere automate dacă lipsesc documente înainte de închiderea lunii, nu după.
Lista aceea e, în practică, lista facturilor tale neînregistrate. O vezi la câteva zile după tranzacție, iar dacă nu îți dai seama ce document lipsește, întrebi expertul contabil direct în chat.
Întrebări frecvente
Ce înseamnă o factură neînregistrată?
O factură emisă, uneori și plătită, care nu a ajuns în evidența contabilă a firmei. O factură primită în e-Factura și neacceptată încă intră în aceeași categorie: există la ANAF, nu există în contabilitate.
Ce riscuri am cu e-Factura?
Pierderea dreptului de deducere pe factura care nu a circulat prin sistem, amenda pentru depășirea termenului de 5 zile lucrătoare și, în relația B2B, sancțiunea de 15% din valoarea facturii. Sancțiunea din urmă îl vizează și pe cel care înregistrează în contabilitate o factură primită pe alt canal.
Cum înregistrez o factură descoperită târziu?
O trimiți contabilului imediat. Dacă e din anul curent, intră în luna curentă. Dacă e din anul anterior și situațiile financiare nu au fost depuse, intră cu decembrie anul anterior. Dacă au fost deja depuse, intră pe rezultatul exercițiilor anterioare.
Cum previn situația?
Încarci documentele pe măsură ce apar și reconciliezi lunar extrasul de cont cu documentele înregistrate. Verificarea lunară te ține în fereastra de 60 de zile în care originalul mai poate fi descărcat din SPV.
Am plătit o factură, dar nu mai găsesc documentul. Ce fac?
Ceri duplicat furnizorului, iar pentru o e-Factură ceri arhiva completă, cu factura și semnătura. Dacă duplicatul nu se poate obține, suma se trece pe cheltuieli personale și se restituie firmei.
Am primit aceeași factură de două ori în SPV. O înregistrez de două ori?
Nu. Aceeași serie și același număr înseamnă o factură dublată în sistem. Se înregistrează o singură dată.
Am primit în SPV o factură de la un furnizor pe care nu-l recunosc. Trebuie să o înregistrez?
Nu ești obligat să o înregistrezi. Poate fi trimisă din greșeală sau ca spam.
Referințe legale: OUG 120/2021, cu modificările aduse de OUG 89/2025 și de Legea 88/2026; Legea 227/2015 privind Codul Fiscal; Legea 241/2005 pentru prevenirea și combaterea evaziunii fiscale.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.