
Pe scurt: Cheltuieli înseamnă banii pe care firma îi dă pentru bunuri, servicii și salarii, ca să își poată face activitatea. În contabilitate se împart în trei: deductibile integral, cu deducere limitată și nedeductibile. Doar primele două scad, total sau parțial, profitul pe care plătești impozit.
Ce înseamnă cheltuieli?
Sunt consumurile firmei, înregistrate în contabilitate atunci când au loc, nu când sunt plătite. Se scad din venituri și dau profitul contabil. Din profitul contabil, ajustat cu regulile fiscale, iese profitul impozabil.
Regula de bază din Codul fiscal e că sunt deductibile cheltuielile făcute în scopul desfășurării activității economice (art. 25 alin. 1). Restul regulilor sunt excepții de la ea.
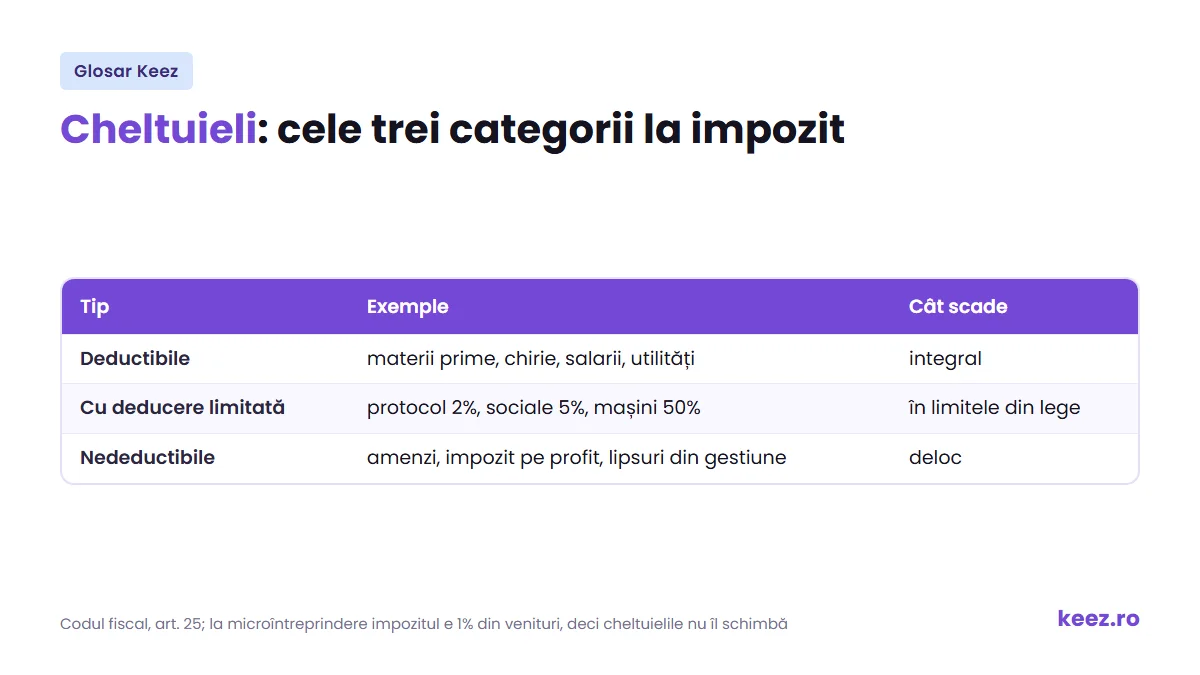
Cheltuieli deductibile, limitate și nedeductibile
| Tip | Exemple | Cât scade |
|---|---|---|
| Deductibile | materii prime, chirie, salarii, utilități, servicii contabile | integral |
| Cu deducere limitată | protocol, ajutoare sociale, mașini folosite și personal | în limitele din lege |
| Nedeductibile | amenzi, impozitul pe profit, lipsuri din gestiune | deloc |
Limitele cele mai des întâlnite sunt scrise în art. 25 alin. 3:
- protocolul, în limita a 2% din profitul contabil la care se adaugă impozitul pe profit și cheltuielile de protocol;
- ajutoarele sociale pentru angajați, până la 5% din fondul de salarii;
- 50% din costurile mașinilor care nu sunt folosite exclusiv pentru firmă, fără amortizare;
- 50% din costurile sediului aflat în locuința personală, folosită și în scop privat.
Nedeductibile sunt, printre altele, impozitul pe profit, amenzile și penalitățile către stat, lipsurile neimputabile din gestiune și sumele plătite în favoarea asociaților (art. 25 alin. 4). Ele rămân în contabilitate, dar nu îți micșorează impozitul.
Când e o cheltuială deductibilă
Trei condiții trebuie îndeplinite împreună. Cheltuiala e făcută pentru activitatea firmei, nu pentru tine. Are la bază un document justificativ, cerut de Legea contabilității 82/1991 pentru orice operațiune economico-financiară (art. 6). Iar documentul e pe numele firmei.
Un bon de combustibil pe numele tău, fără legătură cu o deplasare de serviciu, nu devine deductibil pentru că l-ai pus în contabilitate. La fel, un laptop cumpărat pentru casă rămâne o plată în favoarea asociatului.
Exemplu: cât valorează o cheltuială deductibilă
O firmă plătitoare de impozit pe profit cumpără un laptop de 4.000 de lei, folosit doar în activitate. Fiind sub pragul de 5.000 de lei de la care un bun devine mijloc fix, suma intră integral în costuri în anul cumpărării, iar impozitul scade cu 16% din ea, adică 640 de lei. De la 5.000 de lei în sus, bunul se amortizează, iar deducerea se împarte pe mai mulți ani. Dacă același laptop e cumpărat pe numele asociatului, firma pierde și deducerea, și dreptul de a deduce TVA.
La protocol, limita se calculează pe o bază proprie. Cu un profit contabil de 100.000 de lei, un impozit pe profit de 16.000 și 3.000 de lei cheltuiți cu protocolul, baza este 119.000 de lei, iar deductibil e 2% din ea, adică 2.380 de lei. Diferența de 620 de lei rămâne nedeductibilă.
La microîntreprindere, costurile nu schimbă impozitul
O microîntreprindere plătește 1% din venituri, nu din profit, deci costurile nu îi reduc impozitul. Din ele iese profitul real, iar din profit se distribuie dividendele.
Dacă firma plătește impozit pe profit, de 16%, fiecare cheltuială deductibilă înseamnă 16% mai puțin impozit. Un PFA în sistem real își scade la rândul lui cheltuielile din venituri, cu limitele proprii din Codul fiscal.
Unde te ajută Keez
Cu contabilitate online la Keez, încarci documentele în aplicație, iar expertul contabil încadrează fiecare document corect: deductibil, limitat sau nedeductibil. Când nu ești sigur dacă o cheltuială trece, îl întrebi înainte să o faci, nu după.
Termeni înrudiți
- Decont de cheltuieli: documentul cu care justifici banii dați unui angajat.
- Impozitul pe profit: 16% din profitul rămas după cheltuielile deductibile.
- Profit: diferența dintre venituri și cheltuieli.
- Amortizare: cum se trec pe costuri bunurile de folosință îndelungată.
- Diurna: banii pentru deplasare, cu plafon propriu.
Întrebări frecvente despre cheltuieli
Ce poți trece pe firmă?
Orice plată făcută pentru activitatea firmei, cu document justificativ pe numele ei: materie primă, marfă, chirie, utilități, salarii, servicii, echipamente. Codul fiscal cere ca suma să fie în scopul desfășurării activității economice. Ce cumperi pentru tine nu intră, oricât de mic ar fi bonul.
Ce nu e deductibil la calculul impozitului?
Impozitul pe profit, amenzile și penalitățile către stat, lipsurile neimputabile din gestiune și sumele plătite în favoarea asociaților (Codul fiscal, art. 25 alin. 4). Le înregistrezi în contabilitate, dar impozitul rămâne același.
Contează la o microîntreprindere?
Nu la impozit, fiindcă microîntreprinderea plătește 1% din venituri, indiferent cât consumă. Contează pentru profitul real și pentru dividendele pe care le poți distribui. Când firma trece la impozit pe profit, fiecare sumă deductibilă reduce impozitul cu 16% din valoarea ei.