Pe scurt: Profit înseamnă câștigul unei firme, adică diferența pozitivă dintre veniturile și cheltuielile dintr-o perioadă. Când cheltuielile sunt mai mari, rezultatul este pierdere. În contabilitate îl urmărești pe patru niveluri, din exploatare, financiar, brut și net, iar pentru impozit se stabilește separat rezultatul fiscal.
Ce înseamnă profit?
Câștigul apare când veniturile unei perioade depășesc cheltuielile aceleiași perioade. Nu este totuna cu banii din cont, pentru că veniturile și cheltuielile se înregistrează când au loc tranzacțiile, nu când se încasează sau se plătesc (principiul contabilității de angajamente din OMFP 1802/2014). Pentru o livrare făcută în decembrie și încasată în ianuarie, venitul intră în rezultatul anului în care ai livrat.
Nu îl confunda nici cu vânzările. O firmă cu vânzări mari și cheltuieli pe măsură câștigă puțin sau chiar pierde, iar una mică și atentă la costuri poate ieși pe plus.
Cele patru niveluri ale rezultatului: exploatare, financiar, brut, net
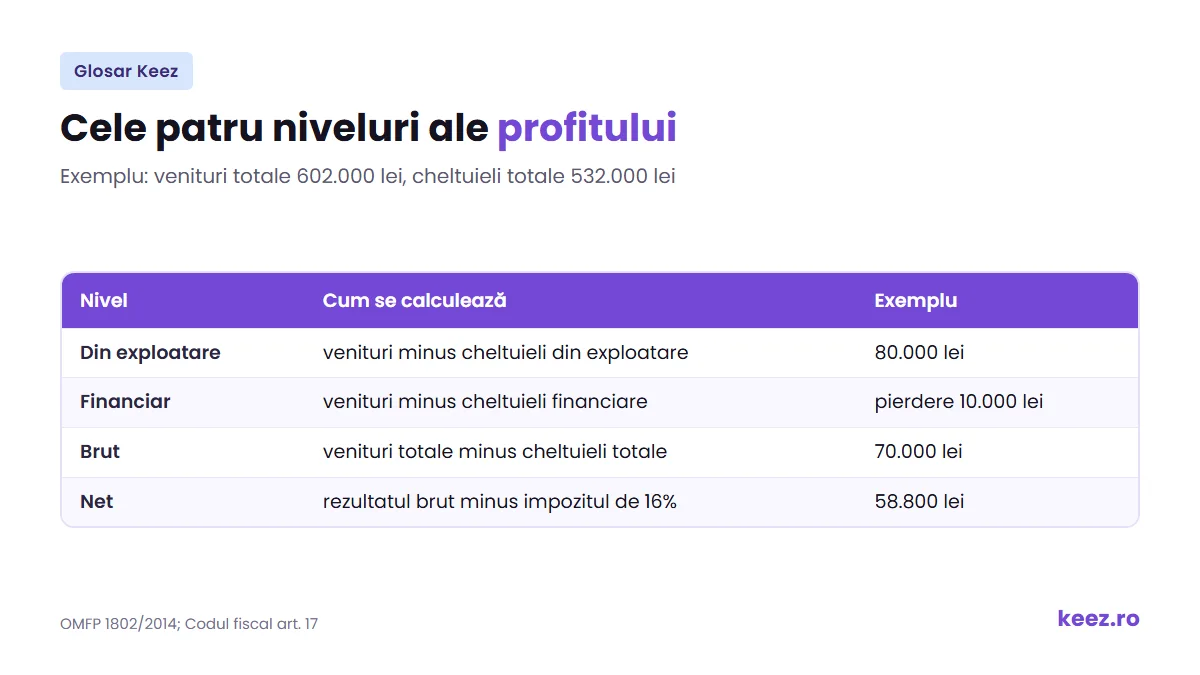
În reglementările contabile (OMFP 1802/2014), rezultatul firmei se calculează în trepte:
- Rezultatul din exploatare, numit des profitul operațional: veniturile din exploatare (vânzări, alte venituri din activitate) minus cheltuielile din exploatare (marfă, materiale, salarii, chirii, amortizare). Arată dacă activitatea de bază aduce bani.
- Rezultatul financiar: veniturile financiare, cum sunt dobânzile încasate, minus cheltuielile financiare, cum sunt dobânzile la credite.
- Rezultatul brut: veniturile totale minus cheltuielile totale, adică rezultatul din exploatare plus cel financiar, înainte de impozit.
- Rezultatul net: ce rămâne din rezultatul brut după impozitul datorat de firmă și celelalte impozite care se scad la final.
Calculul detaliat al ultimei trepte, cu toate cheltuielile și impozitele, îl găsești la profitul net. Atenție la termenul profit brut: în situațiile financiare românești înseamnă rezultatul înainte de impozit, iar diferența dintre vânzări și costul lor direct se numește marjă brută.
Cum se calculează profitul: exemplu
Formula de bază este simplă: profit = venituri − cheltuieli. Pe trepte, pentru o firmă care plătește impozit de 16%, calculul arată așa:
| Indicator | Suma |
|---|---|
| Venituri din exploatare | 600.000 lei |
| Cheltuieli din exploatare | 520.000 lei |
| Rezultat din exploatare | 80.000 lei |
| Venituri financiare (dobânzi încasate) | 2.000 lei |
| Cheltuieli financiare (dobânzi la credit) | 12.000 lei |
| Rezultat financiar | pierdere de 10.000 lei |
| Rezultat brut (602.000 − 532.000) | 70.000 lei |
| Impozit de 16% | 11.200 lei |
| Rezultat net | 58.800 lei |
Exemplul presupune că toate cheltuielile sunt deductibile și că nu există venituri neimpozabile. În realitate, impozitul se calculează pe rezultatul fiscal, care poate diferi de cel contabil.
Rezultatul contabil și profitul impozabil
Codul fiscal (art. 19 din Legea 227/2015) pornește de la veniturile și cheltuielile înregistrate în contabilitate. Din diferența lor scade veniturile neimpozabile și deducerile fiscale și adaugă cheltuielile nedeductibile, iar calculul se face trimestrial sau anual, cumulat de la începutul anului.
O cheltuială nedeductibilă de 5.000 lei scade rezultatul contabil, dar se adaugă înapoi la calculul fiscal. Impozitul crește astfel cu 800 lei, adică 16% din 5.000 lei.
Dacă rezultatul fiscal este pozitiv, ai profit impozabil, pe care se aplică impozitul de 16% (art. 17). Dacă este negativ, ai pierdere fiscală: pierderile din 2024 încoace se recuperează în următorii 5 ani consecutivi, din rezultatele fiscale pozitive, în limita a 70% (art. 31).
Microîntreprinderile plătesc în 2026 impozit de 1% pe venituri, indiferent de rezultat. Rezultatul contabil contează și la ele, pentru dividende și pentru situațiile financiare anuale. Vezi cum funcționează trecerea de la micro la impozit pe profit și ce înseamnă profilul fiscal al firmei.
Ce se întâmplă cu câștigul după impozit
Asociații pot hotărî să împartă câștigul rămas după impozit sub formă de dividende. Potrivit art. 67 din Legea 31/1990, dividendul este suma plătită fiecărui asociat din acest câștig, proporțional cu cota de participare la capitalul social vărsat, dacă actul constitutiv nu prevede altfel. Dividendele se pot plăti și trimestrial, pe baza situațiilor financiare interimare, cu regularizare prin situațiile financiare anuale.
Pentru dividendele distribuite din 1 ianuarie 2026, impozitul este de 16%. Dacă veniturile din dividende ajung la cel puțin 6 salarii minime (24.300 lei), datorezi și CASS de 10% la o bază fixă: 2.430 lei de la acest prag, 4.860 lei de la 12 salarii minime și 9.720 lei de la 24.
Unde te ajută Keez
Cu analiza contului de profit și pierdere din Keez urmărești lunar veniturile, cheltuielile și rezultatul firmei, explicate în limbaj de antreprenor. Dintr-un click ajungi la tranzacțiile din spatele fiecărei sume, iar pașii sunt descriși în help-ul Keez pentru analiza P&L.
Termeni înrudiți
- Profit net: ultima treaptă a rezultatului, cu calculul pas cu pas.
- Impozitul pe profit: cota de 16% aplicată rezultatului fiscal pozitiv.
- Cifra de afaceri: vânzările de la care pornește calculul.
- Marja brută: vânzările minus costul lor direct.
- Impozitul pe dividende: 16% pentru dividendele distribuite din 2026.
Întrebări frecvente despre profit
Care este diferența dintre profitul brut și profitul net?
Profitul brut este diferența dintre veniturile totale și cheltuielile totale, înainte de impozit. Profitul net este ce rămâne după impozitul datorat de firmă. În exemplul din pagină, la un rezultat brut de 70.000 lei și un impozit de 16%, adică 11.200 lei, rezultatul net este 58.800 lei.
Ce este profitul operațional?
Profitul operațional, numit în situațiile financiare rezultatul din exploatare, este diferența dintre veniturile și cheltuielile din activitatea de bază: vânzări, marfă, materiale, salarii, chirii, amortizare. Nu include dobânzile și celelalte venituri sau cheltuieli financiare. Arată dacă afacerea în sine aduce bani, înainte de finanțare și de impozit.
Cum se calculează profitul impozabil?
Pornești de la veniturile și cheltuielile din contabilitate, scazi veniturile neimpozabile și deducerile fiscale și adaugi cheltuielile nedeductibile (art. 19 din Codul fiscal). Pe rezultatul pozitiv se aplică impozitul de 16%. Dacă rezultatul este negativ, pierderea fiscală din 2024 încoace se recuperează în următorii 5 ani, în limita a 70%.