Pe scurt: Profit net înseamnă ce rămâne firmei din profitul brut după ce scazi impozitul datorat: impozitul pe profit de 16% sau, la microîntreprinderi, impozitul de 1% pe venituri. Este ultimul rând din contul de profit și pierdere și suma din care asociații hotărăsc rezerve, dividende sau reinvestire.
Ce înseamnă profit net?
Profitul net este câștigul firmei după ce statul și-a luat partea din rezultat. În contul de profit și pierdere, al cărui format e stabilit de reglementările contabile din OMFP 1802/2014, apare pe rândul profitului sau pierderii nete a exercițiului financiar.
Cifra definitivă se stabilește la închiderea anului, în situațiile financiare anuale. Pe parcursul anului o poți estima din rapoartele contabile lunare, ca să știi din timp cât impozit urmează și cât rămâne în firmă.
Nu îl confunda cu profitul brut, care arată rezultatul înainte de impozit, și nici cu banii din cont. Poți avea profit net mare și puțini bani disponibili, de exemplu când ai facturi neîncasate sau ai cumpărat stocuri. Tipurile de profit, de la cel brut la cel operațional, le găsești explicate separat.
Formula de calcul pentru profit net
Calculul se face în trei pași, pentru aceeași perioadă, de obicei anul fiscal:
- Profitul brut = veniturile totale minus cheltuielile totale.
- Impozitul: 16% din profitul impozabil, dacă firma plătește impozit pe profit, sau 1% din venituri, dacă este microîntreprindere.
- Profitul net = profitul brut minus impozitul de la pasul 2.
Profitul impozabil nu este mereu egal cu profitul brut. Amenzile, de exemplu, scad profitul contabil, dar nu sunt deductibile, așa că baza de impozitare iese mai mare. În contabilitate, impozitul pe profit se înregistrează în contul 691, iar impozitul microîntreprinderilor în contul 698, și ambele se scad din profitul brut.
La microîntreprinderi, impozitul se calculează pe venituri, deci îl datorezi și în anii în care firma nu are profit.
Un exemplu cu cifre
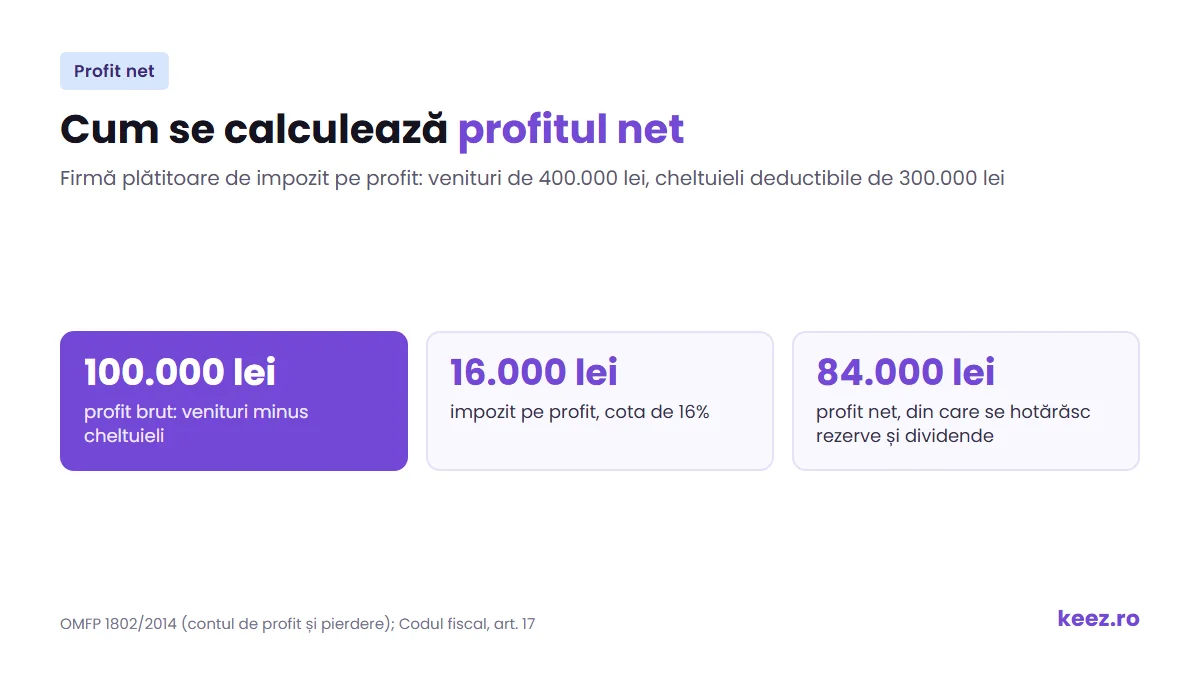
O firmă plătitoare de impozit pe profit are într-un an venituri de 400.000 lei și cheltuieli de 300.000 lei, toate deductibile. Rezerva legală este deja completă.
- profit brut: 400.000 lei minus 300.000 lei = 100.000 lei;
- impozit pe profit: 16% din 100.000 lei = 16.000 lei;
- profit net: 100.000 lei minus 16.000 lei = 84.000 lei.
Cu aceleași cifre, o microîntreprindere ar datora 1% din venituri, adică 4.000 lei, iar profitul net ar fi de 96.000 lei. Raportat la venituri, cele 84.000 de lei ale firmei plătitoare de impozit pe profit înseamnă o marjă netă de 21%. Regimul nu se alege însă după cum iese calculul: condițiile și momentul trecerii sunt explicate la impozitul pe profit.
Ce faci cu profitul net
După aprobarea situațiilor financiare anuale, adunarea generală a asociaților stabilește cum se repartizează profitul net. Ordinea este dată de lege:
- Rezerva legală. Potrivit Legii societăților nr. 31/1990, cel puțin 5% din profit merge în fiecare an în fondul de rezervă, până când acesta ajunge la o cincime din capitalul social. Regula se aplică și la SRL.
- Pierderile reportate. Dacă firma are pierderi din anii trecuți, le acoperi din profitul anului înainte să distribui dividende.
- Dividende sau reinvestire. Restul se poate împărți asociaților, proporțional cu partea fiecăruia din capitalul social vărsat, sau rămâne în firmă ca rezultat reportat, pentru investiții.
Dividendele distribuite din 2026 se impozitează cu 16%: firma reține impozitul la plată și îl virează până pe 25 ale lunii următoare. Dacă asociații împart 50.000 lei, impozitul este de 8.000 lei și ei primesc 42.000 lei. Pentru cifrele tale, un calculator de dividende îți arată suma netă.
Din 18 decembrie 2025 contează și activul net: dacă a scăzut sub jumătate din capitalul social subscris, firma poate plăti dividende din profitul anului doar după ce îl reîntregește. Regulile noi sunt detaliate în articolul despre activul net și plata dividendelor la SRL în 2026.
Unde te ajută Keez
În Keez vezi oricând cum evoluează profitul firmei, nu doar la bilanț, și poți deschide orice sumă din raport până la documentul din care provine. Cu analiza contului de profit și pierdere estimezi din timp profitul net și suma pe care o poți distribui.
Termeni înrudiți
- Profit: tipurile de profit și cum diferă între ele.
- Impozitul pe profit: cota de 16%, cine îl plătește și când.
- Impozitul pe dividende: ce se reține când împarți profitul cu asociații.
- Cheltuieli: ce scade profitul și ce nu scade impozitul.
- Cifra de afaceri: veniturile din activitatea de bază, de la care pornește calculul.
Întrebări frecvente despre profit net
Care e diferența dintre profitul brut și profitul net?
Profitul brut este diferența dintre veniturile și cheltuielile totale ale firmei. Profitul net este ce rămâne după ce scazi impozitul: impozitul pe profit de 16% sau, la microîntreprinderi, impozitul de 1% pe venituri. Ambele apar în contul de profit și pierdere, unul sub altul.
Cum se calculează profitul net la o microîntreprindere?
Scazi cheltuielile din venituri și obții profitul brut, apoi scazi impozitul de 1%, calculat pe venituri, nu pe profit. De exemplu, la venituri de 200.000 lei și cheltuieli de 150.000 lei, impozitul este de 2.000 lei, iar profitul net ajunge la 48.000 lei.
Poți împărți tot profitul net ca dividende?
Nu întotdeauna. Întâi se constituie rezerva legală, de cel puțin 5% din profit până la o cincime din capitalul social, și se acoperă pierderile reportate. Dacă activul net a scăzut sub jumătate din capitalul social subscris, dividendele din profitul anului se plătesc doar după reîntregirea lui. La plată, firma reține impozit de 16%.