Analiza contului de profit și pierdere (P&L)
Contul de profit și pierdere arată dacă firma a câștigat sau a pierdut bani într-o perioadă, comparând veniturile înregistrate cu cheltuielile înregistrate. Nu arată câți bani ai în cont: un venit intră în P&L la data facturii, nu la data încasării.
O firmă poate fi pe profit fără lichidități, sau pe pierdere cu bani în bancă. Confuzia dintre cele două costă bani reali: distribui dividende pe un profit neîncasat și rămâi fără cash la termenul de plată a taxelor.
Analiza P&L răspunde la trei întrebări: cât ai câștigat, din ce, și ce s-a schimbat față de perioada anterioară.
Actualizat 28 octombrie 2026 · Verificat de echipa de experți Keez
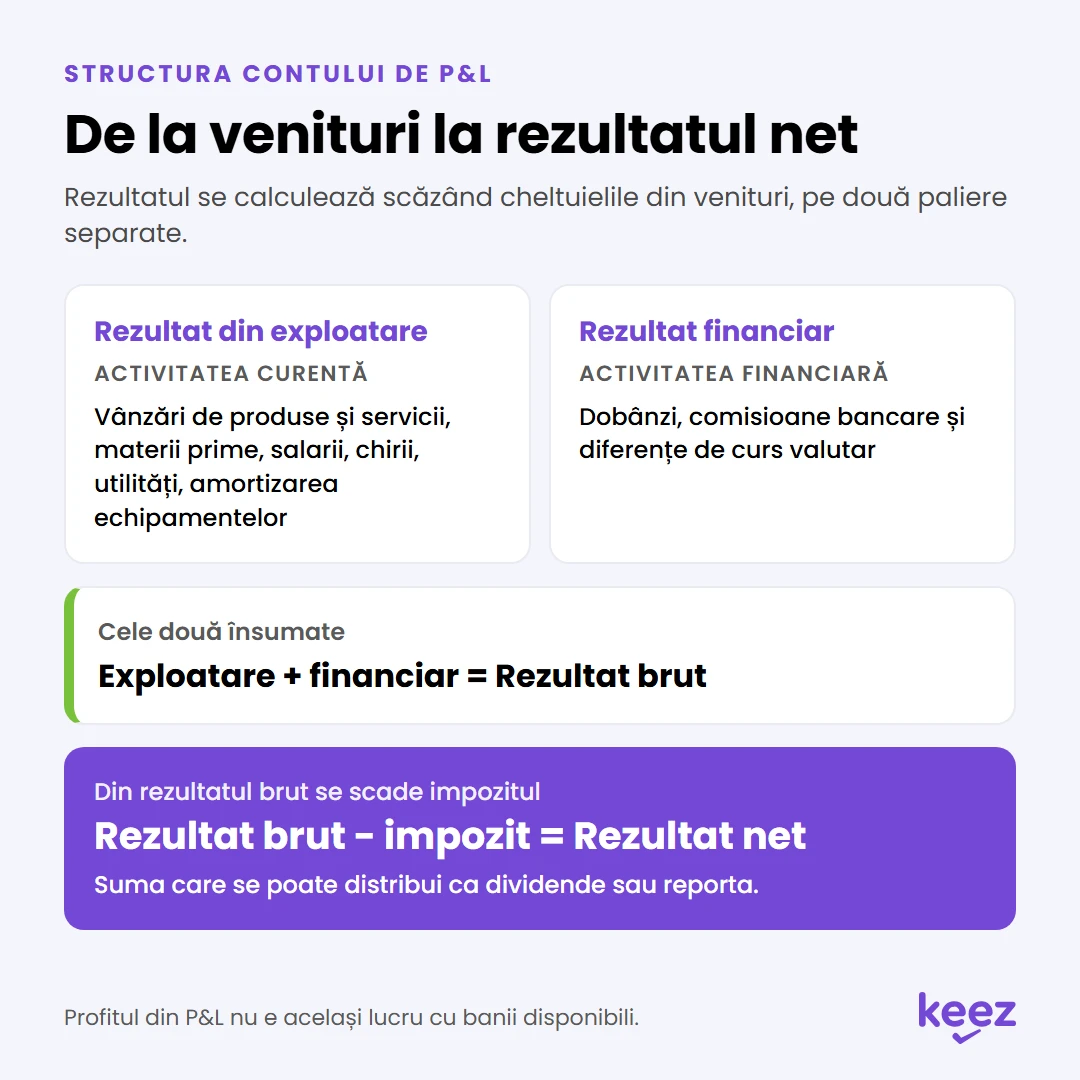
Structura contului de P&L
Rezultatul se calculează scăzând cheltuielile din venituri, pe două paliere separate.
Rezultatul din exploatare cuprinde activitatea curentă: vânzări de produse și servicii, materii prime, salarii, chirii, utilități, amortizarea echipamentelor.
Rezultatul financiar cuprinde dobânzile, comisioanele bancare și diferențele de curs valutar.
Cele două însumate dau rezultatul brut. Din el se scade impozitul și rămâne rezultatul net, suma care se poate distribui ca dividende sau reporta.
Cadrul legal al structurii e dat de reglementările contabile aprobate prin Ordinul MFP nr. 1.802/2014, care definesc veniturile ca creșteri ale beneficiilor economice, iar cheltuielile ca diminuări ale lor.
Citit corect, raportul se parcurge în trei pași, pe fiecare categorie de venit și de cheltuială: valoarea lunii curente, comparația cu lunile anterioare, comparația cu ce ai estimat pentru acea lună. Ce iese din tipar se investighează până la documentul care a generat suma.
Un raport de profit citit lunar îți dă imaginea unei luni standard, pe baza căreia poți planifica, îți arată rezultatul deciziilor luate acum câteva luni și scoate la iveală erorile de înregistrare: o cheltuială pusă greșit într-o categorie se vede imediat ca abatere.
Profitul din P&L nu e același lucru cu banii disponibili. Pentru încasări și plăți efective te uiți la fluxul de numerar, un raport separat.
O firmă poate fi pe profit și, în același timp, să aibă nevoie de finanțare suplimentară dacă banii stau prea mult blocați în facturi neîncasate: dacă vinzi 30 de lei pe lună și ai mereu 90 de lei neîncasați, banii îți rulează în 3 luni, iar dacă vânzările cresc, soldul neîncasat crește proporțional și trebuie acoperit din altă sursă. De aceea firmele își stabilesc o limită de credit pentru fiecare client: de regulă suma lunară estimată înmulțită cu termenul de plată, plus o marjă pentru creștere.
Structura contului de profit și pierdere: de la venituri la rezultatul net
Indicatori cheie
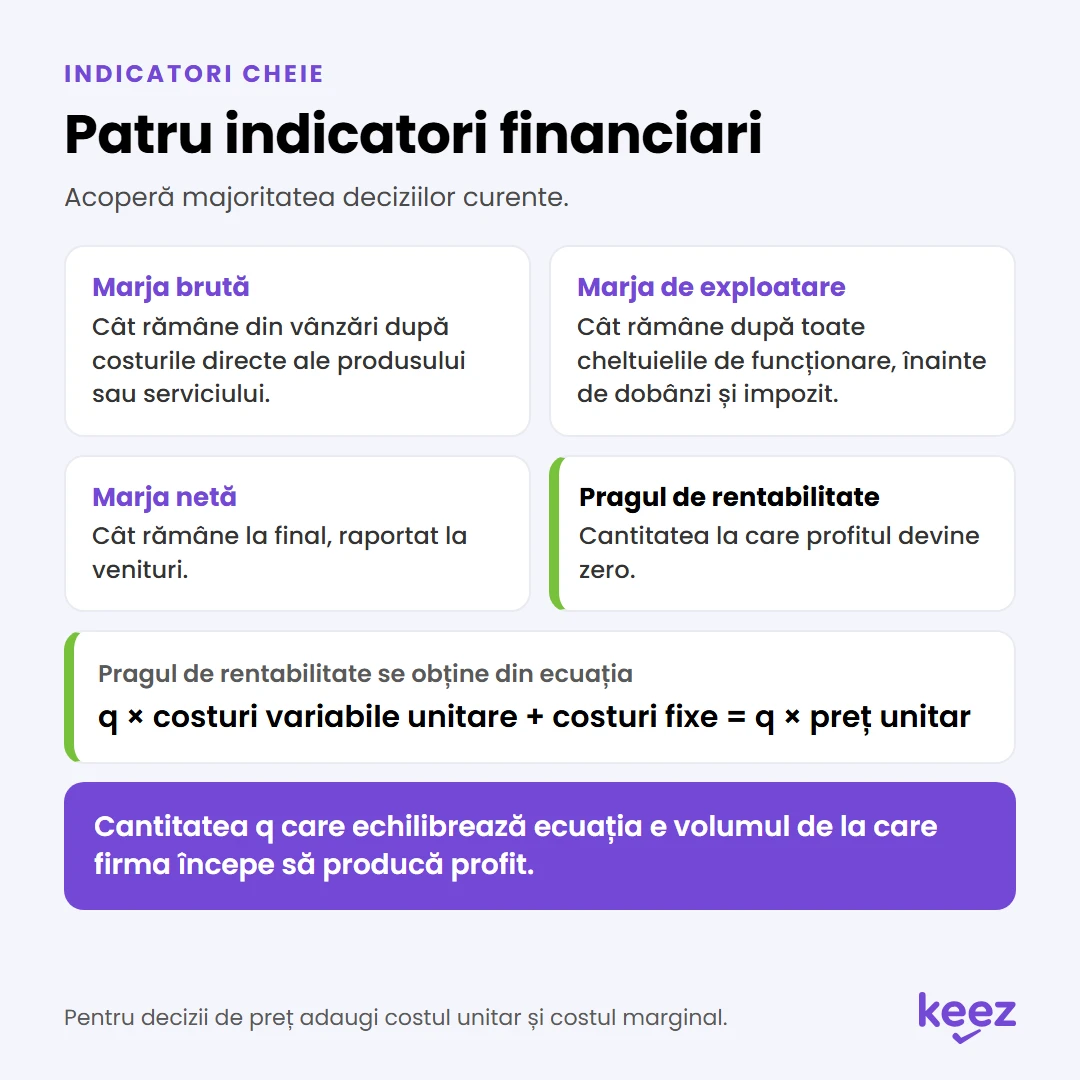
Patru indicatori financiari acoperă majoritatea deciziilor curente:
- Marja brută: cât rămâne din vânzări după costurile directe ale produsului sau serviciului.
- Marja de exploatare: cât rămâne după toate cheltuielile de funcționare, înainte de dobânzi și impozit.
- Marja netă: cât rămâne la final, raportat la venituri.
- Pragul de rentabilitate: cantitatea la care profitul devine zero.
Pragul de rentabilitate se obține rezolvând ecuația: q × costuri variabile unitare + costuri fixe = q × preț unitar. Cantitatea q care echilibrează ecuația e volumul de la care firma începe să producă profit.
Ca să ajungi la o marjă brută corectă, împarți costurile în directe și indirecte. Costurile directe se atribuie nemijlocit unui produs sau serviciu. Costurile indirecte se repartizează după o regulă verificabilă: numărul produselor, greutatea sau volumul, dacă vorbim de transport.
Regula de repartizare se ține fixă în timp. Dacă o schimbi de la o lună la alta, repartizarea devine manipulabilă și comparația își pierde sensul. Costul unitar, adică totalul costurilor unui produs împărțit la cantitatea produsă, e baza politicii de prețuri.
Pentru trei produse sau servicii, A, B și C, cu costurile indirecte I repartizate între ele, calculul costului unitar arată așa:
| Produs sau serviciu | Unități produse | Costuri directe | Costuri indirecte |
|---|---|---|---|
| A | qA | Costuri directe A | Partea din I alocată lui A |
| B | qB | Costuri directe B | Partea din I alocată lui B |
| C | qC | Costuri directe C | Partea din I alocată lui C |
| Total | – | Costuri directe totale | Costuri indirecte totale (I) |
| Produs sau serviciu | Costuri totale | Cost unitar |
|---|---|---|
| A | Costuri totale A | Costuri totale A / qA |
| B | Costuri totale B | Costuri totale B / qB |
| C | Costuri totale C | Costuri totale C / qC |
| Total | Costuri totale | – |
A doua împărțire utilă e în costuri fixe și variabile. Variabile sunt cele care cresc proporțional cu cantitatea produsă. Fixe sunt cele care nu se modifică la o capacitate de producție dată. Fix nu înseamnă permanent: chiria unui birou de 20 de persoane e fixă până angajezi a 21-a persoană, apoi devine alt nivel fix.
Costul marginal, costul de a produce încă o unitate, arată dacă unitatea suplimentară aduce profit. Cât timp costul marginal e sub preț, unitatea în plus crește rezultatul.
Când planifici pe baza P&L, ia în calcul că taxele și impozitele nu se calculează toate lunar. O parte sunt trimestriale, iar dacă le omiți din planificare, luna a treia a fiecărui trimestru iese mult mai prost decât ai estimat.
Profitul nu spune nimic despre solvabilitate. Pentru asta te uiți la activul net contabil, indicatorul care decide dacă firma poate distribui dividende sau restitui împrumuturi asociaților.
Indicatorii contului de profit și pierdere: marje și prag de rentabilitate
Centre de cost
Analiza pe centre de cost e, în fapt, analiza pe centre de profit. Dacă firma are puncte de lucru, departamente sau proiecte distincte, profitabilitatea se măsoară la nivelul fiecărei unități, separat de totalul pe firmă.
Mecanismul: fiecărei tranzacții de venit sau de cheltuială i se atașează un cod care o atribuie unei unități. La finalul perioadei, același raport de profit se filtrează pe fiecare centru în parte, după ce a fost citit pe firmă întreagă.
În Keez, codul are 15 caractere, iar structura lui se stabilește la implementare. O configurație uzuală folosește primele cinci caractere pentru punctul de lucru sau departament și lasă restul libere pentru dezvoltări ulterioare.
Completarea codului pe tranzacții se face în trei moduri. Manual, document cu document, potrivit pentru corecții punctuale. Prin reguli automate care repartizează tranzacțiile după contul contabil, după codul fiscal al partenerului sau după conținutul liniilor din factură. Prin descărcarea și reîncărcarea unui fișier cu tranzacțiile lunii.
Completarea centrelor de cost rămâne în sarcina administratorului. Keez configurează modulul și ajută la definirea regulilor, dar nu decide în locul tău pe ce centru se duce o cheltuială, fiindcă încadrarea ține de managementul intern.
Dacă nimeni din firmă nu preia sarcina, raportul pe centre rămâne gol.
Liniile de buget sunt un al doilea criteriu de împărțire, peste departament. Cheltuielile de marketing, de exemplu, se pot urmări separat pe Meta, pe Google și pe alți furnizori. O firmă care vinde și servicii subcontractate poate avea o linie de venituri subcontractate și, în oglindă, o linie de cheltuieli cu subcontractorii, ca să vadă permanent dacă serviciul respectiv iese pe plus.
Cel mai simplu sistem de linii de buget e maparea conturilor contabile, iar în majoritatea cazurilor acoperă tot ce ai nevoie. Un sistem care combină natura cheltuielii, partenerul, centrul de cost și conturile e greu de întreținut și se justifică doar când decizia chiar nu se poate lua altfel.
Contabilitate de angajamente (accruals)
Un accrual e rezervarea unei sume în luna în care s-a produs evenimentul economic, chiar dacă factura vine mai târziu. Ai prestat serviciul în martie și facturezi în aprilie: venitul se rezervă pe martie, ca rezultatul lunii să reflecte activitatea reală.
Circuitul are patru pași:
- În luna curentă notezi suma estimată într-un fișier dedicat.
- În prima zi a lunii următoare înregistrarea se anulează automat, pentru că se așteaptă factura reală.
- Dacă factura nu a venit, introduci suma din nou, în fișierul lunii noi.
- Dacă nu o mai introduci, se consideră că factura a fost primită sau emisă și situația e regularizată.
Regulile de completare: se lucrează exclusiv în RON, iar sumele în altă monedă se convertesc la cursul BNR de la finalul lunii. Suma se trece fără TVA. Fișierul se încarcă în platformă cel târziu în primele cinci zile lucrătoare ale lunii următoare, ca să încapă în închiderea contabilă.
Un venit declarat fără factură se impozitează ca orice alt venit. O cheltuială declarată fără factură reduce taxele de plată, dar la un control trebuie să poți demonstra că tranzacția a existat, cu un contract sau cu un proces-verbal de recepție. Fără documentul justificativ, cheltuiala cade și taxele se recalculează.
Recomandarea rămâne facturarea în luna în care s-a prestat serviciul sau s-a livrat bunul. Accrual-urile adaugă muncă de evidență și pot ridica tariful serviciilor contabile. Expertul contabil înregistrează rezervarea, dar suma o estimezi tu: discuțiile comerciale cu partenerii rămân doar la tine.
Avantajul Keez
Ai acces oricând, direct din platformă, la propriile date financiare complete, fără să depinzi de contabil să-ți trimită el un raport ca să vezi unde stă firma ta. În Dashboard, raportul Profit îți arată rezultatul lună de lună, pe tot anul, iar rapoartele Venituri și Cheltuieli desfac fiecare lună până la factură, client și furnizor. Orice sumă se deschide cu un singur click și îți arată din ce e compusă. Rapoartele de profit și pierdere, cash flow și analiza sumelor neîncasate sunt incluse în același abonament, fără soft separat.
Întrebări frecvente
Ce conține contul de profit și pierdere?
Veniturile și cheltuielile perioadei, grupate pe exploatare și financiar, plus rezultatul care iese din ele: brut, apoi net, după scăderea impozitului.
Ce indicatori urmăresc?
Marja brută, marja de exploatare, marja netă și pragul de rentabilitate. Pentru decizii de preț adaugi costul unitar și costul marginal.
Ce sunt centrele de cost?
Coduri atașate tranzacțiilor, care permit citirea profitului pe punct de lucru, departament sau proiect, separat de totalul firmei.
Ce e contabilitatea de angajamente?
Metoda prin care veniturile și cheltuielile se înregistrează în luna în care s-au produs, chiar dacă factura apare în luna următoare.
De ce profitul din raport nu se potrivește cu banii din cont?
Pentru că P&L înregistrează facturi, nu încasări și plăți. O factură emisă și neîncasată e venit în P&L și zero în bancă. Diferența se citește în raportul de încasări și plăți.
Referințe legale: Ordinul MFP nr. 1.802/2014 pentru aprobarea Reglementărilor contabile privind situațiile financiare anuale individuale și situațiile financiare anuale consolidate, publicat în Monitorul Oficial nr. 963 din 30 decembrie 2014.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.