
Pe scurt: Cash flow înseamnă banii care intră și ies efectiv din firmă într-o perioadă, împărțiți pe trei activități: exploatare, investiții și finanțare. E altceva decât profitul: profitul se calculează după facturi, cash flow-ul după încasări și plăți. În legislația românească documentul se numește situația fluxurilor de trezorerie.
Ce înseamnă cash flow?
Sintagma „cash flow” nu apare în nicio lege românească. Nu e în reglementările contabile din OMFP 1802/2014, nici în Codul fiscal, nici în Legea contabilității. Documentul oficial se numește situația fluxurilor de trezorerie, iar fluxurile de trezorerie sunt intrările și ieșirile de numerar și de echivalente de numerar (pct. 453).
Diferența față de profit e cea care se vede în cont. O factură emisă și neîncasată mărește profitul, dar nu aduce niciun leu. O rată de credit plătită scoate bani, dar nu e cheltuială în contul de profit și pierdere decât cu partea de dobândă. De aceea o firmă profitabilă poate rămâne fără bani de salarii.
Cele trei activități
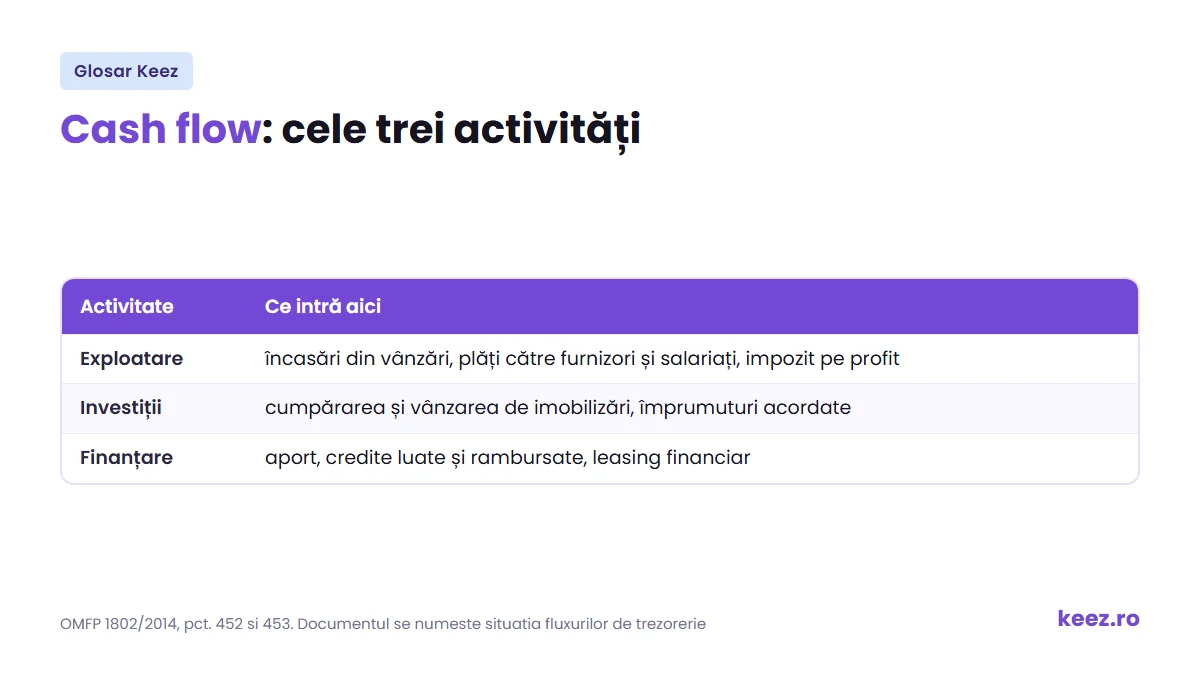
Reglementarea cere ca fluxurile să fie raportate clasificat, pe trei activități (pct. 452):
| Activitate | Ce intră aici |
|---|---|
| Exploatare | încasări din vânzarea de bunuri și servicii, din redevențe și comisioane; plăți către furnizori, către angajați și impozitul pe profit |
| Investiții | plăți pentru cumpărarea de imobilizări, încasări din vânzarea lor, avansuri și împrumuturi acordate altor părți |
| Finanțare | încasări din emisiunea de acțiuni sau din împrumuturi, rambursări de credite, plăți pentru leasing financiar |
Exploatarea e definită rezidual, ca tot ce nu e investiție sau finanțare (pct. 453 alin. 2). Un cash flow pozitiv obținut din credite noi arată cu totul altfel decât unul obținut din vânzări încasate.
Metoda directă și metoda indirectă
Sunt două moduri de a construi documentul, iar firma alege (pct. 455^1):
- metoda directă: se prezintă clasele principale de încasări și plăți brute, adică banii așa cum au trecut prin cont;
- metoda indirectă: se pornește de la profit sau pierdere și se ajustează cu modificările de stocuri, creanțe și datorii din exploatare, cu elementele nemonetare, cum e amortizarea, și cu elementele care țin de investiții sau finanțare.
Metoda indirectă a fost introdusă mai târziu, prin Ordinul 4.160/2015, în vigoare din 12 ianuarie 2016.
Cine e obligat să întocmească situația
Nu toate firmele. Obligația revine entităților mijlocii și mari și entităților de interes public (pct. 452 alin. 1). O entitate e mijlocie sau mare dacă depășește limitele a cel puțin două din trei criterii: 25.000.000 de lei total active, 50.000.000 de lei cifră de afaceri netă și 50 de salariați, praguri aplicabile din situațiile financiare ale exercițiului 2024.
Pentru o firmă mică sau o microîntreprindere, situația fluxurilor de trezorerie nu e obligatorie. Urmărirea banilor rămâne utilă, dar e o decizie de management, nu o obligație de raportare.
Ce faci cu el în practică
Trei întrebări la care răspunde un cash flow citit corect:
- din ce trăiește firma: din activitatea ei sau din bani împrumutați;
- cât timp rezistă cu ce are în cont, dacă încasările se opresc;
- unde se blochează banii, de obicei în stocuri sau în facturi neîncasate.
Pentru o firmă mică, un tabel lunar cu încasări și plăți estimate face aproape aceeași treabă ca documentul oficial, cu condiția să fie ținut la zi.
Unde te ajută Keez
Cu contabilitate online la Keez, încasările și plățile sunt înregistrate pe măsură ce se întâmplă, iar în aplicație vezi situația banilor fără să aștepți închiderea lunii. Expertul contabil îți spune și ce parte din profit e deja în cont și ce parte încă nu.
Termeni înrudiți
- Profit: se calculează pe facturi, nu pe bani încasați.
- Bilanțul contabil: situația fluxurilor e una dintre componentele setului complet.
- Datorii: rambursările lor apar la activitatea de finanțare.
- Registrul de casă: evidența zilnică a banilor din casierie.
- Cifra de afaceri: ce ai facturat, nu ce ai încasat.
Întrebări frecvente despre cash flow
Ce este cash flow?
Banii care intră și ies efectiv din firmă într-o perioadă. În legislația românească documentul se numește situația fluxurilor de trezorerie, iar fluxurile sunt definite ca intrările și ieșirile de numerar și de echivalente de numerar (OMFP 1802/2014, pct. 453).
Care e diferența dintre cash flow și profit?
Profitul se calculează pe facturi emise și primite, cash flow-ul pe bani încasați și plătiți. O factură emisă și neîncasată mărește profitul fără să aducă vreun leu, iar o rată de credit scoate bani fără să fie cheltuială, în afară de dobândă. De aceea o firmă profitabilă poate rămâne fără bani de salarii.
Cine e obligat să întocmească situația fluxurilor de trezorerie?
Entitățile mijlocii și mari și entitățile de interes public (OMFP 1802/2014, pct. 452). O entitate e mijlocie sau mare dacă depășește limitele a cel puțin două din trei criterii: 25.000.000 de lei total active, 50.000.000 de lei cifră de afaceri netă și 50 de salariați. Pentru firmele mici și microîntreprinderi nu e obligatorie.
Metoda directă sau metoda indirectă?
Firma alege. Metoda directă prezintă clasele principale de încasări și plăți brute, iar metoda indirectă pornește de la profit și îl ajustează cu modificările de stocuri, creanțe și datorii, cu elementele nemonetare și cu cele care țin de investiții sau finanțare (pct. 455^1).