
Pe scurt: Bilanțul contabil este documentul care arată poziția financiară a firmei la închiderea exercițiului: ce are (active), ce datorează (datorii) și ce rămâne al asociaților (capitaluri proprii). Se depune o dată pe an la ANAF, până pe 31 mai la societăți și până pe 30 aprilie la celelalte persoane juridice. Termenele de 150 și 120 de zile nu se mai aplică.
Ce înseamnă bilanțul contabil?
Bilanțul contabil este componenta situațiilor financiare anuale care prezintă poziția financiară, iar elementele lui sunt activele, datoriile și capitalurile proprii (OMFP 1802/2014, pct. 18). Se întocmește pentru exercițiul financiar, adică pentru o perioadă de 12 luni care, de regulă, coincide cu anul calendaristic (Legea contabilității 82/1991, art. 27).
Obligația de a întocmi situații financiare anuale o au toate persoanele care conduc contabilitate în partidă dublă: societăți, regii autonome, instituții publice, ONG-uri, inclusiv PFA-urile care au ales partida dublă (art. 28 alin. 1).
Bilanțul contabil nu e același lucru cu balanța de verificare. Balanța se întocmește lunar și verifică dacă înregistrările sunt corecte (art. 22). Bilanțul contabil se face o dată pe an, din balanța de la final, și se depune.
Ce conține bilanțul contabil
Un bilanț contabil complet are zece poziții, de la A la J: active imobilizate, active circulante, cheltuieli în avans, datorii sub un an, active circulante nete, total active minus datorii curente, datorii peste un an, provizioane, venituri în avans și capital și rezerve.
Regula de bază a oricărui bilanț e că activul se echilibrează cu pasivul: ce are firma e finanțat fie din datorii, fie din banii asociaților. Diferența dintre ele, capitalurile proprii, arată cât ar rămâne dacă firma și-ar plăti toate datoriile.
Microentitățile și entitățile mici întocmesc bilanț prescurtat, nu formatul complet, iar microentitățile nu sunt obligate să facă note explicative.
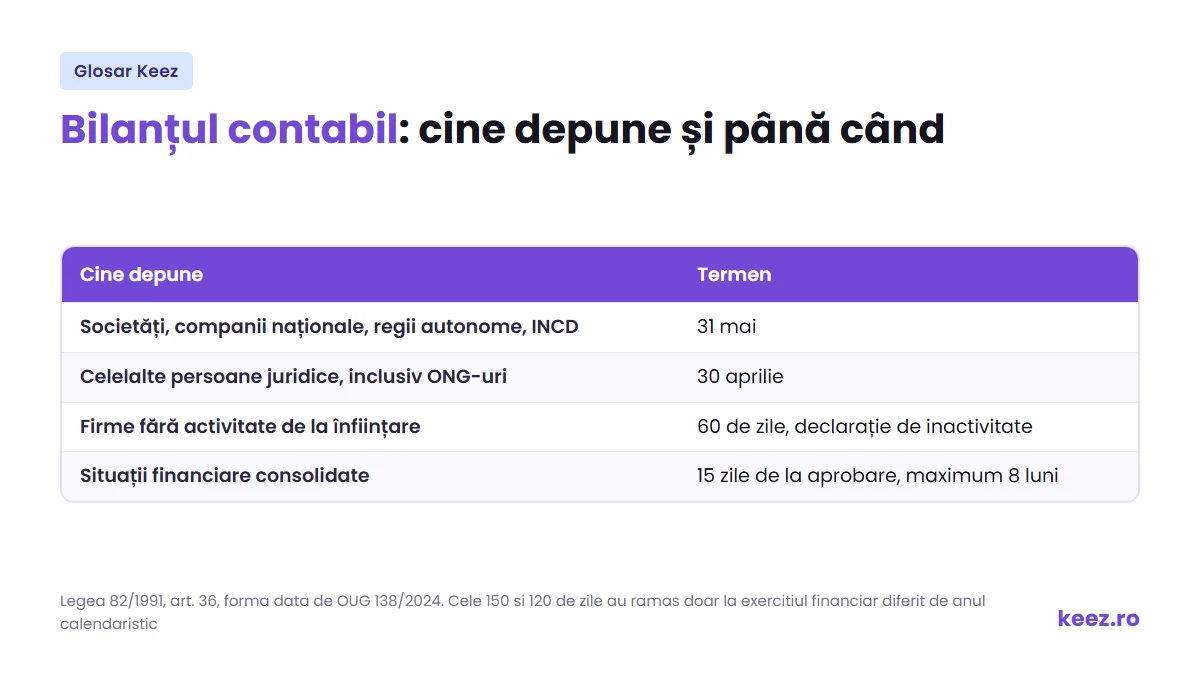
Când se depune bilanțul contabil în 2026
| Cine depune | Termen | Temei |
|---|---|---|
| Societăți, companii naționale, regii autonome, INCD-uri | 31 mai | art. 36 alin. 1 lit. a |
| Celelalte persoane juridice, inclusiv ONG-uri | 30 aprilie | art. 36 alin. 1 lit. b |
| Firme fără activitate de la înființare | 60 de zile de la încheierea exercițiului, declarație de inactivitate | art. 36 alin. 2 |
| Situații financiare consolidate | 15 zile de la aprobare, dar nu peste 8 luni | art. 36 alin. 5 |
Termenele astea sunt în vigoare din 5 decembrie 2024, prin OUG 138/2024. Până atunci legea dădea 150 de zile pentru societăți și 120 pentru restul, iar termenele vechi mai apar în articole scrise înainte de decembrie 2024. Ele au rămas valabile doar pentru entitățile care și-au ales un exercițiu financiar diferit de anul calendaristic (art. 36 alin. 1^2 și 1^3).
Dacă 31 mai sau 30 aprilie pică într-o zi nelucrătoare, termenul se mută pe prima zi lucrătoare următoare (art. 36 alin. 1^1). Iar depunerea se face la organul fiscal din subordinea ANAF, nu la unitățile teritoriale ale Ministerului Finanțelor, cum se scria înainte.
Ce depui, în funcție de mărimea firmei
Categoria se stabilește după trei praguri, iar firma intră într-o categorie dacă nu depășește cel puțin două dintre ele:
| Categorie | Total active | Cifră de afaceri netă | Salariați |
|---|---|---|---|
| Microentitate | 2.250.000 lei | 4.500.000 lei | 10 |
| Entitate mică | 25.000.000 lei | 50.000.000 lei | 50 |
| Mijlocie sau mare | peste 25.000.000 lei | peste 50.000.000 lei | peste 50 |
Pragurile sunt cele din Ordinul 4.164/2024 și se aplică începând cu situațiile financiare ale exercițiului 2024. Firma nu își schimbă categoria după un singur an: depășirea contează doar dacă se repetă în două exerciții consecutive.
O microentitate depune patru formulare: bilanț prescurtat, cont prescurtat de profit și pierdere, Date informative și Situația activelor imobilizate. Entitățile mijlocii și mari depun cinci componente, inclusiv situația fluxurilor de trezorerie, și au audit statutar obligatoriu.
Cine semnează și cine răspunde
Situațiile financiare se semnează de reprezentantul legal și de directorul economic, contabilul-șef sau altă persoană împuternicită (art. 28 alin. 10). Administratorul dă o declarație pe proprie răspundere că bilanțul contabil oferă o imagine fidelă și că firma funcționează în condiții de continuitate.
Răspunderea pentru organizarea și conducerea contabilității este a administratorului, nu a contabilului (art. 10). Dosarul se depune însoțit de raportul administratorilor, raportul de audit sau al cenzorilor și propunerea de repartizare a profitului.
Firma nu depune bilanțul contabil separat la Registrul Comerțului: Ministerul Finanțelor trimite electronic copiile la ONRC.
Ce riști dacă depui târziu
- întârziere de până la 15 zile lucrătoare: 300-1.000 de lei;
- între 16 și 30 de zile: 1.000-3.000 de lei;
- peste 30 de zile: 1.500-4.500 de lei;
- nedepunere: 2.000-5.000 de lei.
Nu se pot depune două seturi de situații financiare pentru același exercițiu, iar erorile descoperite ulterior nu se corectează retroactiv, ci la data la care sunt constatate.
Unde te ajută Keez
Cu contabilitate online la Keez, bilanțul se construiește din înregistrările din aplicație, expertul contabil verifică și semnează, iar dosarul se depune la termen. Îți explicăm și ce arată cifrele: cât are firma, cât datorează și ce rămâne al tău.
Termeni înrudiți
- Active: prima parte a bilanțului.
- Datorii: a doua parte, împărțită după scadență.
- Registrul jurnal: de acolo pornesc înregistrările care ajung în bilanțul contabil.
- Mijloace fixe: apar la active imobilizate, la valoarea rămasă.
- Profit: rezultatul care intră în capitalurile proprii.
Întrebări frecvente despre bilanțul contabil
Până când se depune bilanțul contabil?
Până pe 31 mai inclusiv pentru societăți, companii naționale, regii autonome și institute naționale de cercetare-dezvoltare, și până pe 30 aprilie pentru celelalte persoane juridice, inclusiv ONG-uri (Legea 82/1991, art. 36, în forma dată de OUG 138/2024). Termenele de 150 și 120 de zile au rămas doar pentru entitățile cu exercițiu financiar diferit de anul calendaristic.
Care e diferența dintre bilanț și balanța de verificare?
Balanța de verificare se întocmește lunar și verifică dacă operațiunile au fost înregistrate corect (Legea 82/1991, art. 22). Bilanțul se face o dată pe an, din balanța de la închiderea exercițiului, arată poziția financiară a firmei și se depune la ANAF.
Cine trebuie să depună bilanț?
Toate persoanele care conduc contabilitate în partidă dublă: societăți, regii autonome, instituții publice, ONG-uri și PFA-urile care au ales partida dublă (Legea 82/1991, art. 28). Firmele care nu au desfășurat activitate de la înființare depun în locul lui o declarație de inactivitate, în 60 de zile de la încheierea exercițiului financiar.
Cât e amenda dacă depui bilanțul cu întârziere?
Între 300 și 1.000 de lei pentru o întârziere de până la 15 zile lucrătoare, între 1.000 și 3.000 de lei pentru 16-30 de zile și între 1.500 și 4.500 de lei peste 30 de zile. Nedepunerea se sancționează cu 2.000-5.000 de lei (Legea 82/1991, art. 41 și 42).