
Pe scurt: ONG înseamnă organizație neguvernamentală, adică o persoană juridică privată fără scop patrimonial: nu împarte profit membrilor, ci folosește banii pentru scopul din statut. În România, un ONG este o asociație, o fundație sau o federație, înființată după OG 26/2000 și înscrisă în registrul de la judecătorie.
Ce înseamnă ONG?
Prescurtarea vine de la organizație neguvernamentală și se folosește pentru ce legea numește asociații și fundații. OG 26/2000 le definește ca persoane juridice de drept privat fără scop patrimonial, care urmăresc un interes general, al unei comunități sau interesul personal nepatrimonial al membrilor (art. 1).
Fără scop patrimonial nu înseamnă fără venituri. Organizația poate avea activități economice, dacă sunt accesorii și legate de scopul principal, și poate înființa o firmă (art. 47 și 48). Diferența față de o firmă e că banii câștigați rămân în organizație și merg spre scopul din statut.
Partidele politice, sindicatele și cultele religioase nu intră sub OG 26/2000, chiar dacă nici ele nu urmăresc profit (art. 1 alin. 3).
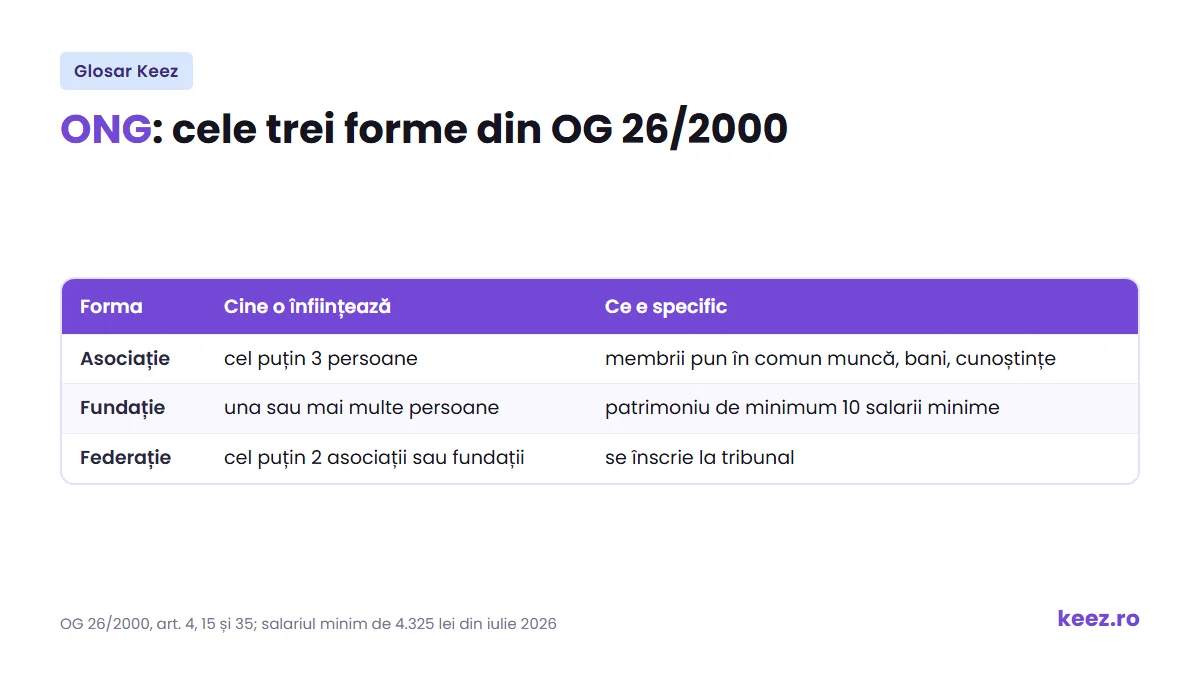
Formele juridice: asociație, fundație, federație
| Forma | Cine o înființează | Ce e specific |
|---|---|---|
| Asociație | cel puțin 3 persoane | membrii pun în comun bani, bunuri, cunoștințe sau muncă |
| Fundație | una sau mai multe persoane | un patrimoniu de cel puțin 10 salarii minime, afectat definitiv unui scop |
| Federație | cel puțin 2 asociații sau fundații | se înscrie la tribunal, nu la judecătorie |
La asociație, trei sau mai multe persoane se înțeleg să lucreze împreună pentru un scop comun (art. 4). La fundație, fondatorul pune deoparte un patrimoniu de cel puțin 10 ori salariul minim brut de la data constituirii (art. 15), adică 43.250 de lei la salariul minim de 4.325 de lei din iulie 2026.
Cum se înființează un ONG
Membrii semnează statutul, sub semnătură privată. Forma autentică la notar e obligatorie doar dacă aduci ca aport un imobil (art. 6). Apoi unul dintre ei depune cererea de înscriere la judecătoria de care ține sediul, cu statutul, dovada sediului și actele de identitate ale membrilor (art. 7).
Judecătorul verifică actele în 3 zile și dispune înscrierea în Registrul asociațiilor și fundațiilor (art. 8). Din acel moment organizația are personalitate juridică și își poate cere codul fiscal.
Ce impozit plătește un ONG
Cotizațiile, donațiile, sponsorizările și sumele primite din impozitul persoanelor fizice sunt venituri neimpozabile. Din activitățile economice, organizația nu plătește impozit pe profit până la echivalentul a 15.000 de euro pe an, dar nu mai mult de 10% din veniturile neimpozabile. Peste aceste limite datorează impozit pe profit de 16% pentru partea în plus (Codul fiscal, art. 15 și 17).
Dacă are angajați, plătește salariile cu aceleași taxe ca orice angajator, dar cu alt termen: asociațiile și fundațiile plătesc impozitul pe salarii și depun Declarația 112 trimestrial, până pe 25 a lunii următoare trimestrului, cu câte o declarație pentru fiecare lună (art. 80 alin. 2 și art. 147 alin. 4). Pot trece pe regimul lunar dacă anunță ANAF până pe 31 ianuarie.
Cum primește un ONG bani de la firme și de la persoane fizice
Firmele pot da bani prin sponsorizare, cu reguli diferite după regimul lor fiscal:
- o firmă plătitoare de impozit pe profit scade sponsorizarea din impozit, în limita celei mai mici valori dintre 0,75% din cifra de afaceri și 20% din impozitul pe profit, dacă beneficiarul e înscris în Registrul entităților pentru care se acordă deduceri fiscale (art. 25);
- suma pe care firma nu a folosit-o pentru sponsorizări o poate redirecționa printr-un formular depus până la termenul declarației anuale de impozit pe profit (art. 42);
- o microîntreprindere nu mai poate scădea sponsorizările din impozitul pe venituri; ultimul an în care a putut face asta a fost 2023 (art. 56).
O persoană fizică cu venituri din salarii poate direcționa până la 3,5% din impozitul pe aceste venituri, printr-o cerere depusă până pe 25 mai, valabilă cel mult 2 ani (art. 123^1). Suma vine din impozitul pe care l-ar fi plătit oricum, deci nu o costă nimic în plus.
Pașii pentru firme sunt explicați în articolul despre redirecționarea impozitului pe profit către ONG-uri.
Unde te ajută Keez
O asociație sau o fundație ține contabilitate și depune declarații fiscale, la fel ca o firmă. Keez oferă contabilitate pentru ONG, cu un expert contabil care înregistrează cotizațiile, donațiile și sponsorizările și urmărește plafonul pentru activitățile economice.
Termeni înrudiți
- Impozitul pe profit: din el scad firmele sponsorizările.
- Impozitul pe venit: din el poți direcționa 3,5% către o asociație sau o fundație.
- Cifra de afaceri: baza pentru limita de 0,75% la sponsorizare.
- Codul fiscal: legea care stabilește ce venituri nonprofit se impozitează.
- Agent economic: diferența dintre o firmă și o organizație fără scop patrimonial.
Întrebări frecvente despre ONG
Câte persoane îți trebuie ca să înființezi un ONG?
Depinde de formă. O asociație are nevoie de cel puțin 3 membri (OG 26/2000, art. 4). O fundație poate fi înființată și de o singură persoană, dar fondatorul trebuie să aducă un patrimoniu de cel puțin 10 salarii minime brute, adică 43.250 de lei la salariul minim din iulie 2026.
Ce diferență este între asociație și fundație?
Asociația are cel puțin trei membri, care pun în comun muncă, cunoștințe sau bani pentru un scop. La fundație, unul sau mai mulți fondatori dau definitiv un patrimoniu unui scop de interes general. Ambele se înscriu în Registrul asociațiilor și fundațiilor de la judecătorie.
Cum direcționezi 3,5% din impozit către un ONG?
Depui la ANAF cererea pentru direcționarea sumei, cunoscută ca formularul 230, până la termenul Declarației unice, de obicei 25 mai. ANAF calculează și virează suma către ONG-ul ales, dacă acesta e înscris în registrul entităților care pot primi bani. Cererea poate rămâne valabilă cel mult 2 ani.