Pe scurt: Impozitul pe profit înseamnă impozitul de 16% pe care firmele din România îl plătesc pe profitul impozabil, adică pe diferența dintre venituri și cheltuielile deductibile. Îl datorează firmele care nu aplică impozitul micro de 1% pe venituri. Se declară și se plătește trimestrial, iar după încheierea anului se regularizează prin declarația 101.
Ce înseamnă impozitul pe profit?
Impozitul pe profit se aplică pe câștigul firmei și este reglementat de Titlul II din Codul fiscal. Spre deosebire de impozitul micro, care se aplică la venituri, ține cont de cheltuieli: dacă iese pierdere fiscală, nu ai de plată pentru acea perioadă.
Anul fiscal este anul calendaristic. O firmă înființată în cursul anului calculează impozitul de la data înregistrării în registrul comerțului.
Cine plătește impozit pe profit
Codul fiscal obligă la plată persoanele juridice române, cu excepțiile prevăzute de lege, și firmele străine cu sediu permanent în România. Pentru un SRL, totul depinde de regimul ales, adică de profilul fiscal al firmei: impozitul micro este opțional, dar are condiții stricte.
Firma rămâne la impozitul pe profit sau trece la el când:
- la 31 decembrie a avut venituri de peste 100.000 de euro sau nu îndeplinește celelalte condiții de microîntreprindere;
- depășește 100.000 de euro în cursul anului, începând cu trimestrul în care a trecut de plafon;
- rămâne fără salariat și nu îl înlocuiește la timp, începând cu trimestrul următor;
- nu depune la termen situațiile financiare ale anului precedent;
- este nou-înființată și nu angajează pe nimeni în 90 de zile de la înregistrare.
O microîntreprindere nu poate trece voluntar la impozit pe profit în cursul anului, ci doar de la începutul anului următor. Detaliile sunt în articolul despre când treci de la micro la profit în 2026, iar limita de venituri e explicată la plafonul de microîntreprindere.
Cât este impozitul pe profit și cum se calculează
Cota este de 16% și se aplică la profitul impozabil, nu direct la rezultatul din contabilitate. Pornești de la venituri minus cheltuieli, scazi veniturile neimpozabile și deducerile fiscale, apoi adaugi cheltuielile nedeductibile. Calculul se face cumulat de la începutul anului, așa că la fiecare trimestru pornești de la rezultatul adunat până atunci.
Ca regulă, se deduc cheltuielile făcute pentru activitatea firmei. Unele au o limită, cum sunt cele de protocol, deductibile până la 2% dintr-o bază legată de profitul contabil. Altele nu se deduc deloc: impozitul pe profit însuși, amenzile, penalitățile și dobânzile de întârziere către autorități.
Firmele cu cifra de afaceri de peste 50 de milioane de euro compară acest impozit cu impozitul minim pe cifra de afaceri, de 0,5% în 2026, care dispare din 2027.
Un exemplu cu cifre
O firmă are într-un an venituri de 600.000 lei și cheltuieli de 500.000 lei, fără impozitul pe profit, din care 2.000 lei sunt amenzi. Rezultatul contabil este de 100.000 lei, dar amenzile nu se deduc, așa că baza impozabilă urcă la 102.000 lei.
- impozit pe profit: 16% din 102.000 lei = 16.320 lei;
- fără amenzi, impozitul ar fi fost de 16.000 lei, deci amenzile au mai adăugat 320 lei.
Cu venituri de 600.000 lei, firma a trecut de plafonul micro de 100.000 de euro, aproximativ 509.850 lei în 2026, deci datorează impozit pe profit, nu impozitul de 1% pe venituri.
Când se plătește impozitul pe profit
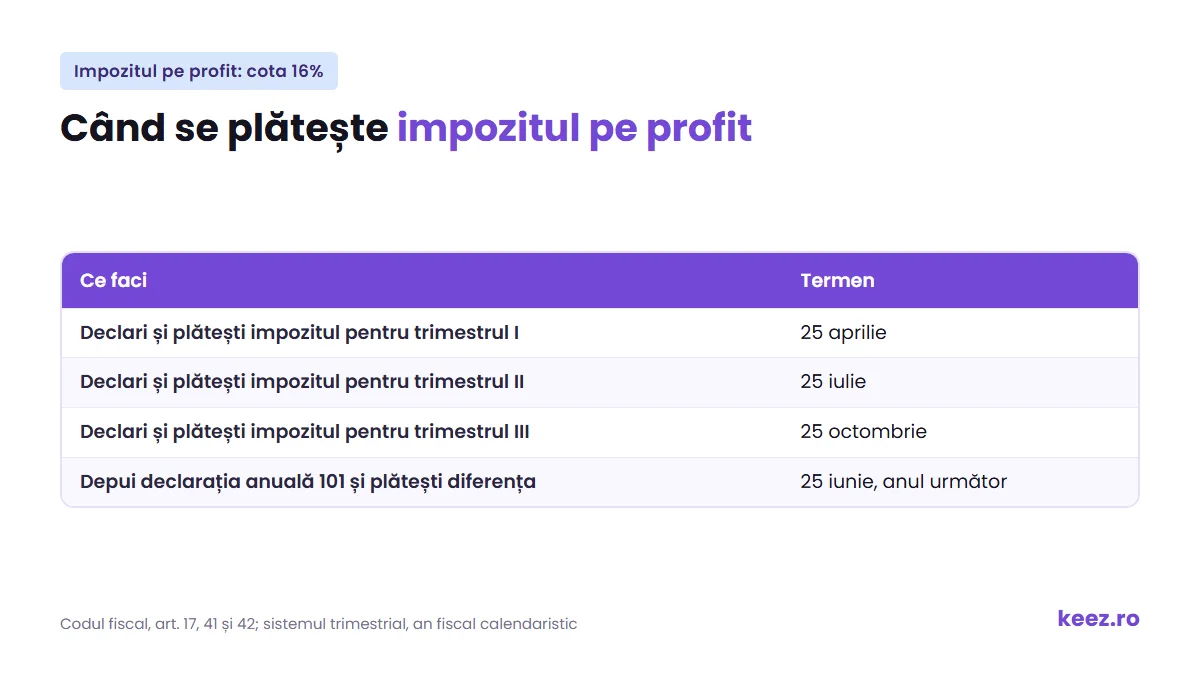
- Trimestrial: calculezi, declari și plătești până pe 25 ale lunii de după trimestrele I, II și III, adică 25 aprilie, 25 iulie și 25 octombrie.
- Anual: definitivezi impozitul prin declarația 101 și plătești diferența până pe 25 iunie a anului următor.
- Cu plăți anticipate: poți opta pentru sistemul anual, în care plătești în fiecare trimestru o pătrime din impozitul anului precedent, actualizat cu indicele prețurilor de consum. Anunți opțiunea până pe 31 ianuarie și o păstrezi cel puțin 2 ani. În acest sistem, plata pentru trimestrul IV se face până pe 25 decembrie.
Firmele nou-înființate și cele care au fost microîntreprinderi în anul precedent folosesc sistemul trimestrial.
Unde te ajută Keez
Înainte să schimbi regimul, compară cifrele pentru firma ta. Un calculator de taxe și impozite îți arată cât ai plăti la micro și cât la profit, pe baza veniturilor și cheltuielilor estimate.
Termeni înrudiți
- Profit: rezultatul de la care pornește calculul.
- Profit net: ce rămâne firmei după impozit.
- Impozitul pe venit: regimul de microîntreprindere, cu impozit pe venituri.
- Impozitul pe dividende: ce se reține când împarți profitul cu asociații.
- Cheltuieli: cum le separi pe cele deductibile de cele nedeductibile.
Întrebări frecvente despre impozitul pe profit
Impozit pe profit sau impozit pe venit: care e diferența?
Impozitul pe profit are cota de 16% și se aplică la profitul impozabil, deci ține cont de cheltuieli. Impozitul microîntreprinderilor are cota de 1% și se aplică la venituri, chiar dacă firma are pierdere. Micro poate aplica doar firma cu venituri de cel mult 100.000 de euro, cel puțin un salariat și celelalte condiții legale.
Un SRL nou plătește impozit pe profit?
Un SRL nou poate opta pentru impozitul micro din primul an, dacă îndeplinește condițiile la înregistrare și angajează cel puțin un salariat în 90 de zile. Dacă nu angajează în acest termen, datorează impozitul pe profit din trimestrul următor celui în care expiră cele 90 de zile.
Ce riști dacă plătești impozitul pe profit după termen?
Pentru fiecare zi de întârziere datorezi dobândă de 0,02% și penalitate de întârziere de 0,01% din suma neplătită la termen. Dacă ANAF găsește la control impozit nedeclarat, se poate adăuga și o penalitate de nedeclarare de 0,08% pe zi.