
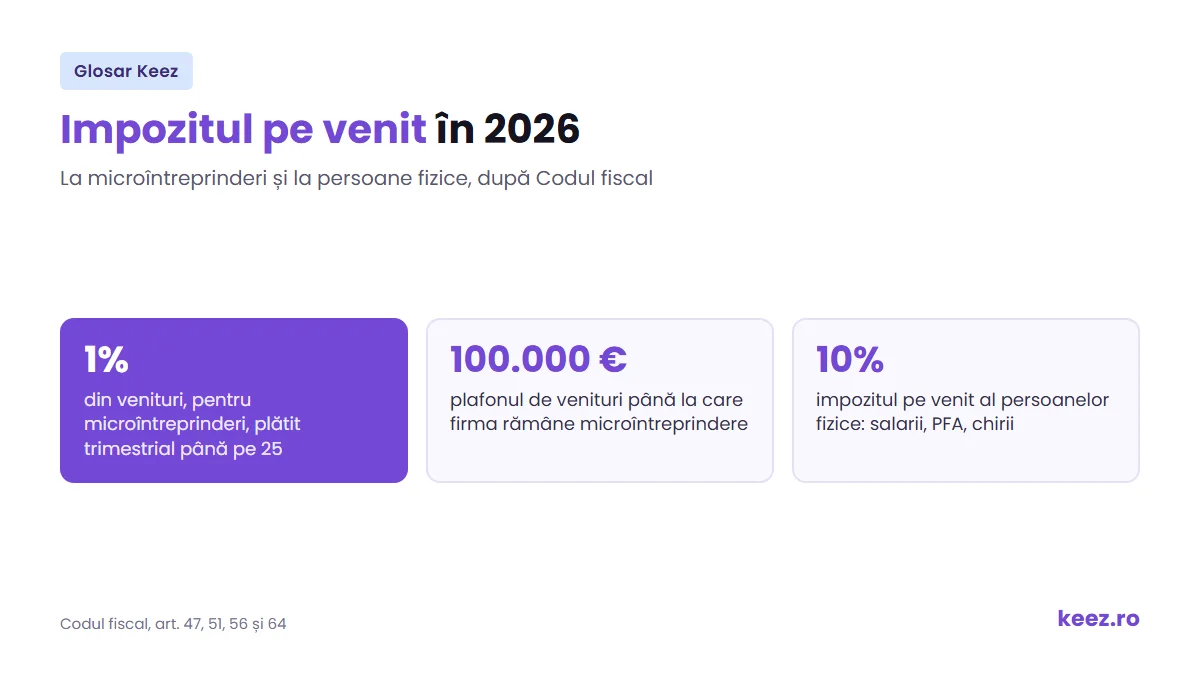
Pe scurt: Impozitul pe venit înseamnă, pentru o firmă, impozitul microîntreprinderilor: 1% din venituri în 2026, pentru firmele cu venituri de cel mult 100.000 de euro, plătit trimestrial până pe 25 a lunii următoare. Pentru persoanele fizice, impozitul pe venit este de 10% și se aplică salariilor, veniturilor din PFA, chiriilor și altor surse.
Ce înseamnă impozitul pe venit?
Termenul se folosește în două sensuri. La firme, oamenii spun impozit pe venit când se referă la impozitul pe veniturile microîntreprinderilor, din Titlul III al Codului fiscal. Se calculează din venituri, nu din profit, deci îl plătești chiar dacă trimestrul a ieșit pe pierdere.
La persoane fizice, impozitul pe venit din Titlul IV se aplică banilor câștigați de un om: salariul, venitul dintr-un PFA, chiria încasată, dobânzile sau pensia peste plafonul neimpozabil. Cota este de 10% pe venitul impozabil din fiecare sursă (art. 64 din Codul fiscal).
Impozitul pe venit la SRL: regimul de microîntreprindere
Un SRL poate plăti impozit pe venit, adică poate aplica regimul de microîntreprindere, dacă la 31 decembrie a anului precedent îndeplinea condițiile din art. 47:
- veniturile nu au depășit echivalentul în lei a 100.000 de euro, cumulat cu întreprinderile legate;
- are cel puțin un salariat cu normă întreagă sau un administrator plătit pe contract de mandat cel puțin la nivelul salariului minim;
- capitalul nu e deținut de stat și firma nu e în dizolvare urmată de lichidare;
- și-a depus la termen situațiile financiare.
Regimul este opțional (art. 48): o firmă care îndeplinește condițiile poate alege impozitul pe profit, iar opțiunea se face pentru anul fiscal următor. Cota este 1% din 2026 pentru toate microîntreprinderile (art. 51). Cota de 3%, care se aplica până în 2025 în anumite situații, a fost eliminată. Cine vrea detaliile despre plafon, cursul de schimb și ce se întâmplă la depășire le găsește în articolul despre plafonul de microîntreprindere.
Când se plătește impozitul pe venit al firmei
Impozitul pe veniturile microîntreprinderilor se calculează și se plătește trimestrial, până pe 25 inclusiv a lunii următoare trimestrului (art. 56). Pentru trimestrul I, termenul e 25 aprilie, pentru trimestrul al II-lea 25 iulie, pentru al III-lea 25 octombrie, iar pentru trimestrul al IV-lea termenul e 25 ianuarie a anului următor. Se declară prin declarația 100.
Dacă în cursul anului veniturile trec de 100.000 de euro, firma plătește impozit pe profit începând cu trimestrul în care a depășit plafonul. Nu poți trece voluntar la impozit pe profit în mijlocul anului, ci doar de la începutul anului fiscal următor (art. 48 alin. 2^1).
Impozit pe venit sau impozit pe profit: exemplu
Să luăm un SRL cu venituri de 60.000 de lei într-un trimestru și cheltuieli deductibile de 40.000 de lei.
- ca microîntreprindere: 1% din 60.000 de lei, adică 600 de lei impozit;
- cu impozit pe profit: 16% din profitul de 20.000 de lei, adică 3.200 de lei.
Regimul micro iese mai ieftin la firmele cu marjă mare, de exemplu la servicii. La o firmă cu venituri mari și profit mic, cum e comerțul cu adaos redus, diferența se micșorează. Poți compara pe cifrele tale în calculatorul de taxe și impozite.
Impozitul pe venit la persoane fizice și PFA
Pentru salariați, angajatorul reține impozitul de 10% din salariu și îl plătește lunar. Titularul unui PFA calculează impozitul pe venitul net sau pe norma de venit și îl declară în Declarația unică, până pe 25 mai a anului următor. Dividendele au o cotă separată, de 16% pentru cele distribuite din 2026, pe care o reține firma care le plătește.
Pe lângă impozit, persoanele fizice datorează contribuțiile sociale, CAS și CASS, care nu fac parte din impozitul pe venit, chiar dacă se plătesc tot din aceiași bani. Regulile sunt în Codul fiscal, Titlurile III și IV.
Unde te ajută Keez
Cu contabilitate online la Keez, contabilul verifică la începutul anului dacă firma rămâne microîntreprindere, calculează impozitul în fiecare trimestru și depune declarația 100 la termen. În aplicație vezi dinainte cât ai de plată.
Termeni înrudiți
- Impozitul pe profit: regimul de 16% în care trece firma care nu mai e micro.
- Impozitul pe dividende: 16% din dividendele distribuite din 2026.
- PFA: plătește impozit pe venit ca persoană fizică, prin Declarația unică.
- SRL: forma de firmă care poate fi microîntreprindere.
- Contribuția asiguratorie pentru muncă: se plătește separat de impozit, la salarii și la mandat.
Întrebări frecvente despre impozitul pe venit
Ce e mai avantajos, impozit pe venit sau impozit pe profit?
Depinde de marjă. Microîntreprinderea plătește 1% din venituri, iar impozitul pe profit e 16% din profit. La 60.000 de lei venituri și 40.000 de lei cheltuieli pe trimestru, micro înseamnă 600 de lei, profit 3.200 de lei. Regimul micro e opțional: dacă îndeplinești condițiile, alegi pentru anul fiscal următor, iar în cursul anului nu poți trece voluntar la profit.
Când se plătește impozitul pe venit la SRL?
Trimestrial, până pe 25 inclusiv a lunii următoare trimestrului: 25 aprilie, 25 iulie, 25 octombrie și 25 ianuarie pentru ultimul trimestru. Firma calculează impozitul de 1% din veniturile trimestrului și îl declară prin declarația 100, apoi îl plătește la același termen.
Cât este impozitul pe venit pentru persoane fizice?
10% din venitul impozabil din fiecare sursă: salarii, activități independente prin PFA, chirii, investiții și pensii (art. 64 din Codul fiscal). La salariu îl reține angajatorul, iar la PFA îl declari în Declarația unică, până pe 25 mai. Dividendele distribuite din 2026 au o cotă separată, de 16%.