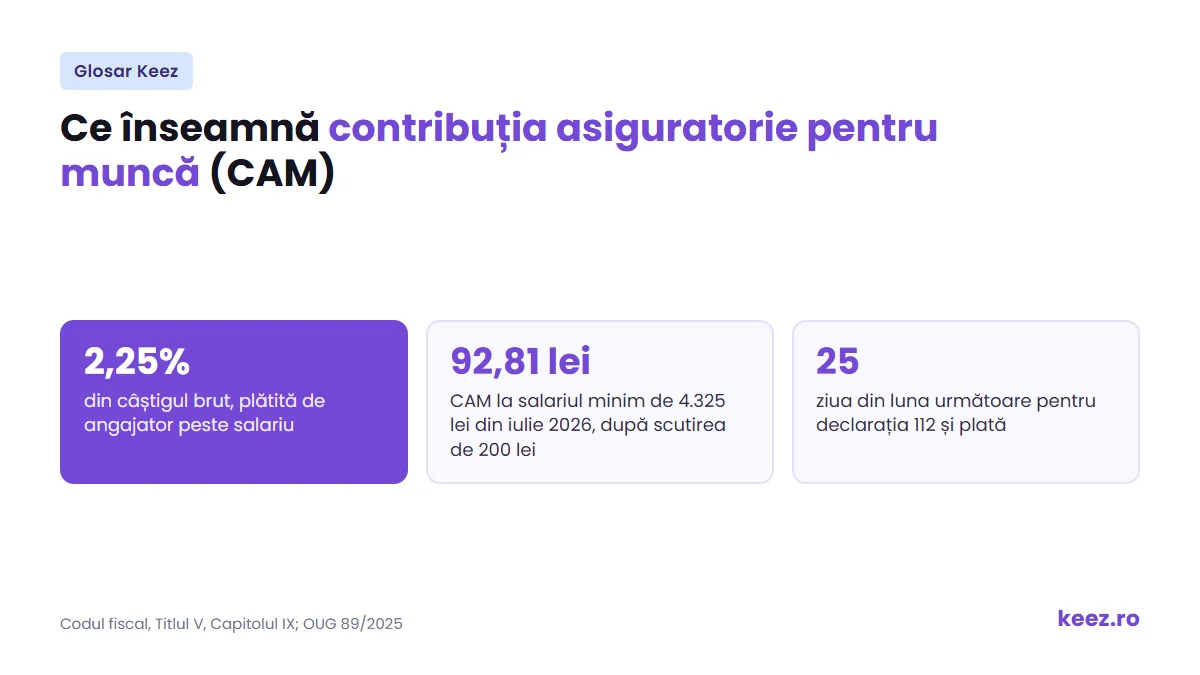
Pe scurt: Contribuția asiguratorie pentru muncă înseamnă contribuția de 2,25% pe care angajatorul o plătește din banii firmei, peste salariul brut al fiecărui angajat. Prescurtată CAM, nu se reține din salariu. Se calculează la câștigul brut, se declară în declarația 112 și se plătește, de regulă, până pe 25 a lunii următoare.
Ce înseamnă contribuția asiguratorie pentru muncă?
Contribuția asiguratorie pentru muncă este una dintre cele trei contribuții sociale obligatorii din Codul fiscal, alături de CAS și CASS. Diferența ține de cine o suportă: CAS și CASS se rețin din salariul angajatului, iar CAM o plătește firma, în plus față de salariul brut.
O datorează firmele și persoanele fizice care au calitatea de angajator, pentru salariații lor. A fost introdusă în Codul fiscal prin OUG 79/2017. Banii strânși se împart prin lege între fondul de garantare pentru creanțele salariale, bugetul de șomaj, asigurarea pentru accidente de muncă și boli profesionale, fondul pentru concedii medicale și bugetul de stat.
Cum se calculează contribuția asiguratorie pentru muncă
Dacă te întrebi cum se calculează CAM, formula e simplă: baza de calcul × 2,25%. Baza este suma câștigurilor brute din salarii și din venituri asimilate salariilor, în bani sau în natură, pentru luna respectivă. Regulile sunt în Codul fiscal, Titlul V, Capitolul IX.
În baza de calcul intră, printre altele:
- salariile din contractul individual de muncă sau din raportul de serviciu;
- remunerația administratorilor și a directorilor cu contract de mandat;
- sumele primite de salariați din participarea la profit;
- diurna și indemnizațiile de delegare sau detașare, pentru partea care trece de plafonul neimpozabil.
Nu intră sumele pe care Codul fiscal le scoate explicit de la contribuții și nici prestațiile plătite din bugetul asigurărilor sociale, din bugetul de șomaj sau din fondul de sănătate. CAM se datorează chiar dacă salariatul e scutit de impozitul pe venit.
Pentru salariații cu normă întreagă la funcția de bază, cu salariul de bază egal cu minimul, suma de 200 de lei pe lună nu intră în baza contribuțiilor sociale între iulie și decembrie 2026. Condiția este ca venitul brut, fără tichete de masă și vouchere de vacanță, să nu depășească 4.600 de lei. Între ianuarie și iunie 2026, suma scutită a fost de 300 de lei, cu plafon de 4.300 de lei.
Exemplu de calcul pe salariul minim din 2026
Din 1 iulie 2026, salariul minim brut este de 4.325 de lei. Ai un angajat cu normă întreagă, cu salariul de bază egal cu minimul și fără alte venituri salariale în luna respectivă.
- Baza de calcul: 4.325 lei minus 200 lei scutiți = 4.125 lei.
- Contribuția asiguratorie pentru muncă datorată de firmă: 4.125 lei × 2,25% = 92,81 lei.
- Termenul, dacă declari lunar: pentru salariul din iulie, declari și plătești până pe 25 august 2026.
Dacă același angajat ar avea un salariu brut de 5.000 de lei, scutirea nu s-ar mai aplica, iar CAM ar fi 5.000 × 2,25% = 112,50 lei. Pentru net și celelalte costuri, vezi salariul minim: cât e netul și ce obligații ai ca angajator.
Declarare, plată și ce s-a schimbat
Firma declară contribuția asiguratorie pentru muncă în declarația 112, aceeași în care apar impozitul pe venit și contribuțiile reținute angajaților. O plătește la bugetul de stat până pe 25 a lunii următoare sau, dacă declară trimestrial, până pe 25 a lunii de după trimestru.
La administratorul plătit prin contract de mandat, remunerația este venit asimilat salariilor, așa că firma datorează și aici CAM de 2,25%.
În construcții, agricultură și industria alimentară, angajatorii care îndeplineau condițiile de facilitate aveau o cotă redusă pentru contribuția asiguratorie pentru muncă, de 0,3375%. Legea 296/2023 a eliminat-o începând cu veniturile din noiembrie 2023, iar celelalte facilități fiscale din aceste domenii au încetat din ianuarie 2025. Acum și acești angajatori plătesc 2,25%.
Greșeli frecvente la contribuția asiguratorie pentru muncă
- Reții CAM din salariul angajatului. Contribuția e un cost al firmei, adăugat peste brut.
- Uiți de CAM la administratorul plătit prin contract de mandat.
- Aplici scutirea de 200 de lei deși salariul de bază e peste minim sau venitul brut trece de 4.600 de lei.
Unde te ajută Keez
Dacă ai angajați, Keez calculează salariile și contribuțiile, inclusiv contribuția asiguratorie pentru muncă, și pregătește actele de personal, de la contractul de muncă la contractul de mandat. Datele se sincronizează automat cu contabilitatea firmei. Detalii găsești pe pagina de servicii de salarizare.
Termeni înrudiți
- Contractul de muncă: salariile din contract sunt baza principală pentru CAM.
- Impozitul pe venit: se reține din salariu, separat de contribuția plătită de firmă.
- Diurna: partea peste plafonul neimpozabil intră în baza de calcul.
- ANAF: instituția căreia îi depui declarația 112.
Întrebări frecvente despre contribuția asiguratorie pentru muncă
Cum se calculează CAM la salariu?
Înmulțești câștigul brut al angajatului din luna respectivă cu 2,25%. La un salariu brut de 5.000 de lei, CAM este 112,50 lei. Contribuția o plătește firma, peste salariul brut, și o declară în declarația 112 până pe 25 a lunii următoare.
Care este procentul CAM în 2026?
Cota contribuției asiguratorii pentru muncă este de 2,25% în 2026, pentru toți angajatorii. Cota redusă de 0,3375% din construcții, agricultură și industria alimentară a fost eliminată prin Legea 296/2023, începând cu veniturile din noiembrie 2023.
Se reține CAM din salariul angajatului?
Nu. CAM este datorată de angajator și nu apare ca reținere pe salariu. Din salariul brut al angajatului se rețin CAS, CASS și impozitul pe venit, iar firma adaugă peste brut contribuția de 2,25%, care intră în costul total al salariului.