
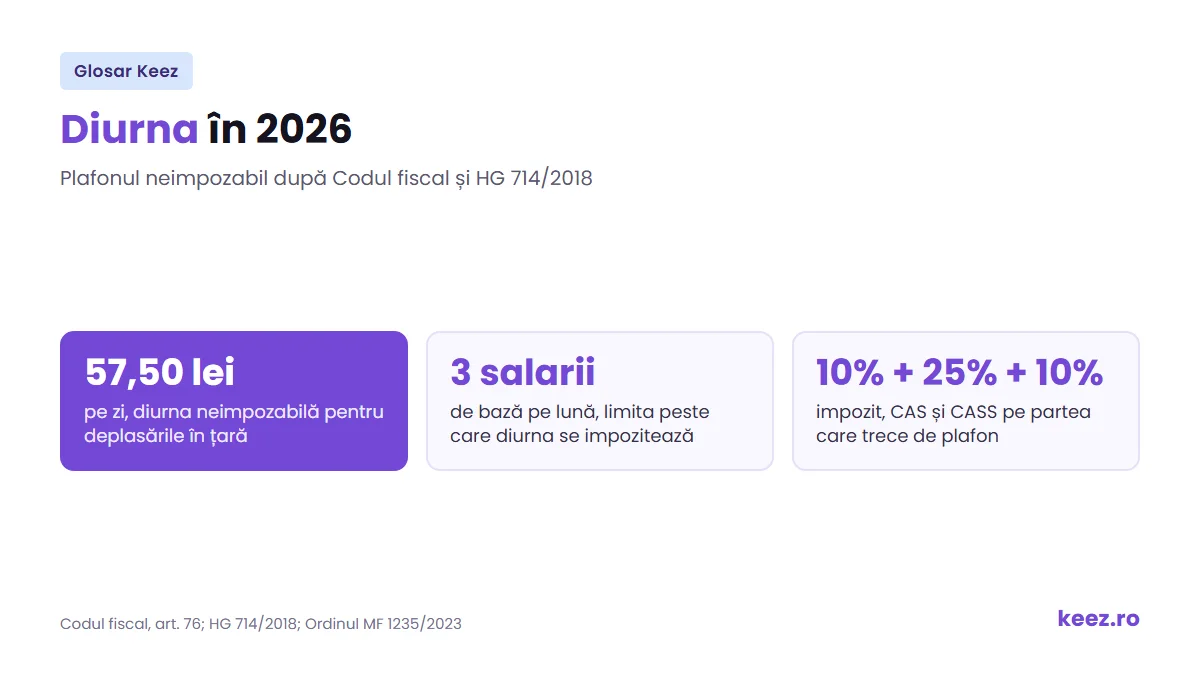
Pe scurt: Diurna este suma pe care firma i-o plătește angajatului pentru fiecare zi petrecută în deplasare de serviciu, pe lângă transport și cazare. În 2026, diurna neimpozabilă pentru deplasările în țară este de 57,50 lei pe zi, adică de 2,5 ori indemnizația de 23 de lei din sectorul public, dar nu mai mult de 3 salarii de bază pe lună. Ce trece peste plafon se impozitează ca salariu.
Ce înseamnă diurna?
În lege, diurna apare ca indemnizație de delegare sau de detașare. Codul muncii spune că salariatul delegat are dreptul la plata transportului și a cazării, plus o indemnizație de delegare, în condițiile din lege sau din contractul colectiv de muncă (art. 44 alin. 2). Banii acoperă mesele și cheltuielile mărunte din deplasare, pentru care angajatul nu aduce bonuri.
Delegarea înseamnă că angajatul lucrează temporar în altă localitate, din dispoziția angajatorului, cel mult 60 de zile calendaristice în 12 luni. Se poate prelungi tot cu câte cel mult 60 de zile, dar numai cu acordul lui. Detașarea înseamnă că lucrează temporar pentru alt angajator, cel mult un an, cu prelungire din 6 în 6 luni dacă sunt de acord ambele părți.
Cât este diurna neimpozabilă în 2026
La instituțiile publice, indemnizația de delegare este de 23 de lei pe zi din 1 aprilie 2023 (HG 714/2018, actualizată prin Ordinul ministrului finanțelor nr. 1235/2023). O firmă privată poate stabili orice sumă prin contractul de muncă sau prin regulamentul intern, dar Codul fiscal scutește de impozit doar diurna care intră în aceste limite (art. 76 alin. 2 lit. k):
- în țară, de 2,5 ori nivelul din sectorul public, adică 57,50 lei pe zi;
- în străinătate, de 2,5 ori nivelul din HG 518/1995 pentru țara respectivă. Pentru Germania, unde nivelul din sectorul public e de 35 de euro, plafonul e de 87,50 euro pe zi;
- în ambele cazuri, cel mult 3 salarii de bază pe lună. Plafonul se calculează separat pentru fiecare lună: cele 3 salarii se împart la zilele lucrătoare din lună și se înmulțesc cu zilele de deplasare.
Impozitare diurnă: ce se întâmplă cu suma peste plafon
Diurna care se încadrează în plafon nu intră în venitul impozabil și nici în baza pentru CAS și CASS (art. 76 alin. 4 lit. h și art. 142 lit. g). Partea care depășește plafonul este venit asimilat salariilor: se adaugă la salariul lunii, iar firma reține din ea 10% impozit, 25% CAS și 10% CASS.
Un exemplu: un angajat cu salariul de bază de 6.000 de lei pleacă 5 zile în delegare în țară, într-o lună cu 21 de zile lucrătoare, iar firma îi dă 100 de lei pe zi.
- suma totală: 5 zile × 100 de lei = 500 de lei;
- plafonul zilnic: 5 zile × 57,50 lei = 287,50 lei;
- limita de 3 salarii: 18.000 de lei / 21 de zile × 5 zile = 4.285,71 lei, deci nu se atinge;
- neimpozabil: 287,50 lei; impozabil ca salariu: 212,50 lei.
Pentru o firmă plătitoare de impozit pe profit, toată suma plătită e cheltuială deductibilă, inclusiv partea impozitată ca salariu.
Când se acordă diurna
Condițiile concrete le stabilește firma în regulamentul intern sau în contractul colectiv. Le poți prelua din HG 714/2018, care se aplică instituțiilor publice:
- deplasarea e într-o localitate aflată la peste 5 km de locul permanent de muncă;
- pentru o deplasare de o singură zi, și pentru ultima zi a unei deplasări mai lungi, indemnizația se acordă doar dacă deplasarea durează cel puțin 12 ore;
- zilele se numără de la data și ora plecării până la data și ora întoarcerii, câte o zi pentru fiecare 24 de ore, deci intră și weekendul petrecut în deplasare.
În zilele în care primește diurnă, angajatul nu primește tichete de masă. Normele Legii 165/2018 exclud zilele de delegare sau de detașare plătite cu indemnizație (HG 1045/2018, art. 10 alin. 1 lit. c).
Diurna la SRL: administratorul firmei
Administratorul care se deplasează în interesul firmei poate primi diurnă, cu același plafon zilnic de 57,50 lei în țară. Limita lunară nu mai e de 3 salarii de bază, ci de 3 remunerații din contractul de administrare sau de mandat (art. 76 alin. 2 lit. m). Dacă administratorul nu primește nimic pe mandat, limita e zero, așa că orice diurnă primită se impozitează integral ca venit asimilat salariilor. Despre contractul de mandat găsești mai multe la termenul administrator firmă.
Documentele pentru diurnă
Deplasarea se dovedește cu ordinul de deplasare, semnat de firma la care a mers angajatul, și cu alte dovezi ale activității: contractul cu clientul din acea localitate, invitația la un curs sau la o expoziție, facturile de transport și de cazare. La întoarcere, angajatul depune decontul de cheltuieli. Contabilul înregistrează documentele, dar nu poate confirma că deplasarea a fost în interesul firmei. Asta rămâne în răspunderea administratorului.
Unde te ajută Keez
Ghidul Keez despre calculul diurnei deductibile are un model de ordin de deplasare și un calculator în Excel: introduci salariul, zilele și țara, iar el îți arată diurna neimpozabilă și cât din suma promisă se plătește ca bonus impozabil. În aplicație, diurna se trece la Salarizare, în pontaj, separat pe partea neimpozabilă și pe cea impozabilă. Dacă vrei ca un contabil să se ocupe de tot, ai serviciile de salarizare Keez.
Regulile de impozitare sunt în Codul fiscal, la art. 76 și 142.
Termeni înrudiți
- Decontul de cheltuieli: documentul prin care angajatul justifică banii cheltuiți în deplasare.
- Contractul de muncă: poate stabili cuantumul indemnizației de delegare și condițiile.
- Administrator firmă: plafonul lui de diurnă depinde de remunerația din mandat.
- Impozitul pe venit: 10%, reținut din diurna care trece de plafon.
- Cheltuieli: diurna plătită intră în cheltuielile firmei.
Întrebări frecvente despre diurnă
Cât este diurna neimpozabilă în 2026?
Pentru deplasările în țară, 57,50 lei pe zi, adică de 2,5 ori indemnizația de 23 de lei pe care o primesc angajații instituțiilor publice. În străinătate, plafonul e de 2,5 ori diurna stabilită pentru țara respectivă, de exemplu 87,50 euro pe zi în Germania. În ambele cazuri, diurna neimpozabilă nu poate trece de 3 salarii de bază pe lună, calculate proporțional cu zilele de deplasare.
Cum se impozitează diurna peste plafon?
Partea care depășește plafonul e venit asimilat salariilor. Se adaugă la salariul lunii, iar firma reține 10% impozit pe venit, 25% CAS și 10% CASS. Dacă angajatul primește 100 de lei pe zi pentru 5 zile de delegare în țară, 287,50 lei sunt neimpozabili, iar 212,50 lei se impozitează ca salariu.
Poate primi diurnă un administrator neremunerat?
Poate primi, dar toată suma se impozitează. Pentru administratori, limita lunară a diurnei neimpozabile e de 3 remunerații din contractul de mandat (art. 76 alin. 2 lit. m din Codul fiscal). Fără remunerație, limita e zero, deci diurna devine în întregime venit asimilat salariilor, cu impozit și contribuții.