
Pe scurt: Impozitul pe dividende înseamnă taxa reținută de firmă din partea de profit pe care o dă asociaților. Din 2026 cota este 16%, iar ce contează e data la care s-a distribuit dividendul, nu data la care l-ai încasat. Peste anumite praguri se adaugă și contribuția de sănătate, pe care o declari singur, prin Declarația unică.
Ce înseamnă impozitul pe dividende?
Dividendul este partea din profit care revine fiecărui asociat, proporțional cu cota lui din capitalul social vărsat (Legea 31/1990, art. 67). Fiscal, e orice distribuire în bani sau în natură făcută de firmă unui participant, ca urmare a deținerii de titluri de participare (Codul fiscal, art. 7 pct. 11).
Impozitul pe dividende se reține de firmă, odată cu plata dividendului, și se virează până pe 25 a lunii următoare. Pentru persoane fizice e impozit final: nu îl mai declari nicăieri. Dacă dividendul a fost distribuit, dar nu a fost plătit până la finalul anului, impozitul se plătește oricum, până pe 25 ianuarie a anului următor (art. 97 alin. 7 și art. 43 alin. 3).
Cât este impozitul pe dividende în 2026
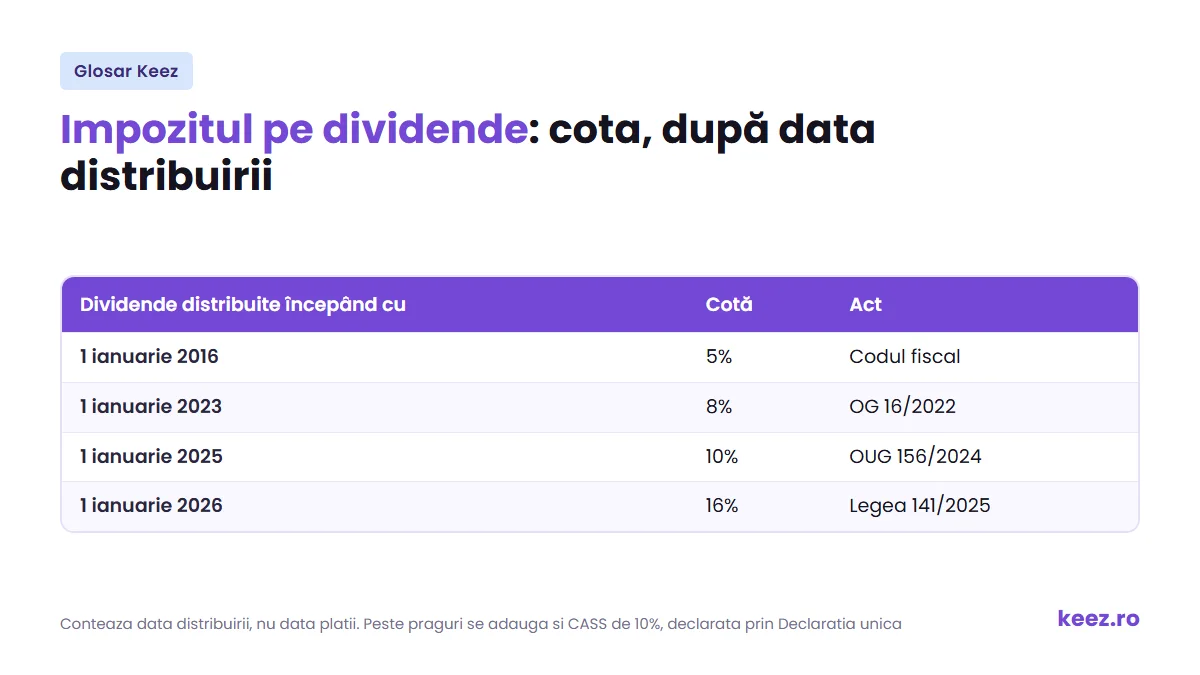
Impozitul pe dividende este de 16%, aplicat dividendului brut. Se aplică dividendelor distribuite începând cu 1 ianuarie 2026, prin Legea 141/2025.
| Dividende distribuite începând cu | Cotă | Act |
|---|---|---|
| 1 ianuarie 2016 | 5% | Codul fiscal |
| 1 ianuarie 2023 | 8% | OG 16/2022 |
| 1 ianuarie 2025 | 10% | OUG 156/2024 |
| 1 ianuarie 2026 | 16% | Legea 141/2025 |
Cota de impozit pe dividende se alege după data distribuirii, nu după data plății. Un dividend distribuit în 2025 și încasat în 2026 rămâne la 10%. Regula e scrisă expres în Legea 141/2025, art. VII, iar dividendele interimare din 2025 rămân la 10% inclusiv la regularizarea făcută pe situațiile financiare ale anului 2025.
Între două firme românești nu se reține impozit dacă, la data plății, beneficiarul deține cel puțin 10% din titlurile de participare, pe o perioadă de un an împlinit (art. 43 alin. 4). La nerezidenți cota e tot 16%, dacă o convenție de evitare a dublei impuneri nu prevede una mai mică.
CASS pe dividende, peste impozitul pe dividende
Dividendele sunt venituri din investiții și intră la contribuția de sănătate (art. 155 alin. 1 lit. g). Contribuția se datorează dacă veniturile din afara salariului, cumulate, ating cel puțin 6 salarii minime într-un an, iar baza de calcul e fixă, pe trepte, nu proporțională cu venitul.
Pentru veniturile anului 2026 se folosește salariul minim în vigoare la 1 ianuarie, adică 4.050 de lei:
| Dividende nete încasate într-un an | Bază CASS | CASS de plată (10%) |
|---|---|---|
| sub 24.300 lei | nu se datorează | 0 lei |
| 24.300 – 48.600 lei | 24.300 lei | 2.430 lei |
| 48.600 – 97.200 lei | 48.600 lei | 4.860 lei |
| peste 97.200 lei | 97.200 lei | 9.720 lei |
La prag și la cine plătește se greșește des:
- la prag se pun dividendele plătite, după reținerea impozitului, adică suma netă intrată în cont, nu dividendul brut distribuit (art. 170 alin. 4 lit. d);
- firma nu reține CASS odată cu dividendul, cum face cu impozitul. Contribuția se calculează, se declară și se plătește de persoana fizică, prin Declarația unică, până pe 25 mai a anului următor.
Faptul că ești salariat nu te scutește, fiindcă art. 170 nu are excepție pentru salariați. Creșterea salariului minim la 4.325 de lei, din 1 iulie 2026, nu mută pragurile anului 2026, fiindcă se ia valoarea de la 1 ianuarie (art. 135^1 alin. 3).
Când se pot distribui dividende
Impozitul pe dividende apare doar după o distribuire valabilă. Dividendele se distribuie din profituri determinate potrivit legii, anual sau trimestrial, pe baza situațiilor financiare interimare, cu regularizare după aprobarea situațiilor anuale. Diferențele se plătesc în 60 de zile de la aprobare, iar dacă asociații au încasat mai mult, restituie tot în 60 de zile, cu dobândă penalizatoare după acest termen (art. 67 alin. 2 și 2^2).
Firma cu profit în anul curent, dar cu pierdere contabilă reportată, distribuie dividende doar după ce constituie rezervele legale și acoperă pierderea (art. 69^1).
Din 18 decembrie 2025, societatea care distribuie dividende trimestriale nu mai poate acorda împrumuturi asociaților, acționarilor sau persoanelor afiliate până la regularizare. Încălcarea e contravenție, iar amenda nu se poate achita la jumătate (Legea 239/2025).
Unde te ajută Keez
Cu contabilitate online la Keez, expertul contabil verifică dacă profitul chiar permite distribuirea, calculează impozitul, depune declarațiile firmei și îți spune din timp dacă anul acesta intri la contribuția de sănătate și cât ai de plată la Declarația unică.
Termeni înrudiți
- Profit net: din el se distribuie dividendele pe care se aplică impozitul pe dividende.
- Hotărârea AGA: documentul prin care se aprobă distribuirea.
- Capital social: cota din el dă partea fiecărui asociat.
- Impozitul pe profit: se plătește înainte, la nivelul firmei.
- Spațiul Privat Virtual: de acolo se depune Declarația unică.
Întrebări frecvente despre impozitul pe dividende
Cât e impozitul pe dividende în 2026?
16% din dividendul brut, pentru dividendele distribuite începând cu 1 ianuarie 2026 (Codul fiscal, art. 97 alin. 7 și art. 43 alin. 2, în forma dată de Legea 141/2025). Se reține de firmă odată cu plata și se virează până pe 25 a lunii următoare.
Dividendele din 2025, plătite în 2026, cu ce cotă se impozitează?
Cu 10%. Legea se uită la data distribuirii, nu la data plății, iar cota de 16% se aplică doar dividendelor distribuite începând cu 1 ianuarie 2026 (Legea 141/2025, art. VII). Dividendele interimare din 2025 rămân la 10% și la regularizarea făcută pe situațiile financiare ale anului 2025.
Se reține CASS din dividende?
Nu. Spre deosebire de impozit, contribuția de sănătate nu se reține de firmă: o calculezi singur și o declari prin Declarația unică, până pe 25 mai a anului următor. Se datorează dacă dividendele nete încasate, împreună cu celelalte venituri din afara salariului, trec de 6 salarii minime, adică 24.300 de lei în 2026.
Dacă am salariu, mai plătesc CASS pe dividende?
Da. Codul fiscal nu prevede nicio excepție pentru salariați la contribuția datorată pentru veniturile din investiții (art. 170 alin. 2), iar obligația se aplică inclusiv persoanelor care beneficiază de scutiri de impozit pe venit (art. 155 alin. 2).