
Pe scurt: Codul fiscal este Legea 227/2015, actul care spune ce impozite, taxe și contribuții datorezi în România, cine le plătește și cum se calculează. Reglementează 11 impozite și taxe și 3 contribuții sociale. Nu are legătură cu „codul fiscal al firmei”, care e altceva: codul de identificare fiscală, CUI-ul.
Ce înseamnă Codul fiscal?
Legea 227/2015 stabilește cadrul legal al impozitelor, taxelor și contribuțiilor sociale obligatorii, contribuabilii care le datorează, modul de calcul și de plată și procedura prin care se modifică (art. 1).
Ce reglementează, pe scurt (art. 2):
- 11 impozite și taxe: impozitul pe profit, impozitul suplimentar, impozitul pe veniturile microîntreprinderilor, impozitul pe venit, impozitul pe veniturile nerezidenților, impozitul pe reprezentanțe, TVA, accizele, impozitele și taxele locale, impozitul pe construcții și impozitul special pe bunurile imobile și mobile de valoare mare;
- 3 contribuții sociale: contribuția de asigurări sociale, contribuția de asigurări sociale de sănătate și contribuția asiguratorie pentru muncă.
Codul fiscal sau CUI-ul firmei?
Sunt două lucruri diferite, cu același nume în vorbirea de zi cu zi. Codul fiscal, cu majusculă, e legea. Codul unei firme e codul de identificare fiscală primit la înmatriculare, CUI-ul, iar la firmele înregistrate în scopuri de TVA are prefixul RO în față.
Când cineva îți cere „codul fiscal”, vrea CUI-ul. Când contabilul spune „scrie în lege”, vorbește despre Legea 227/2015.
Ce parte din lege te privește
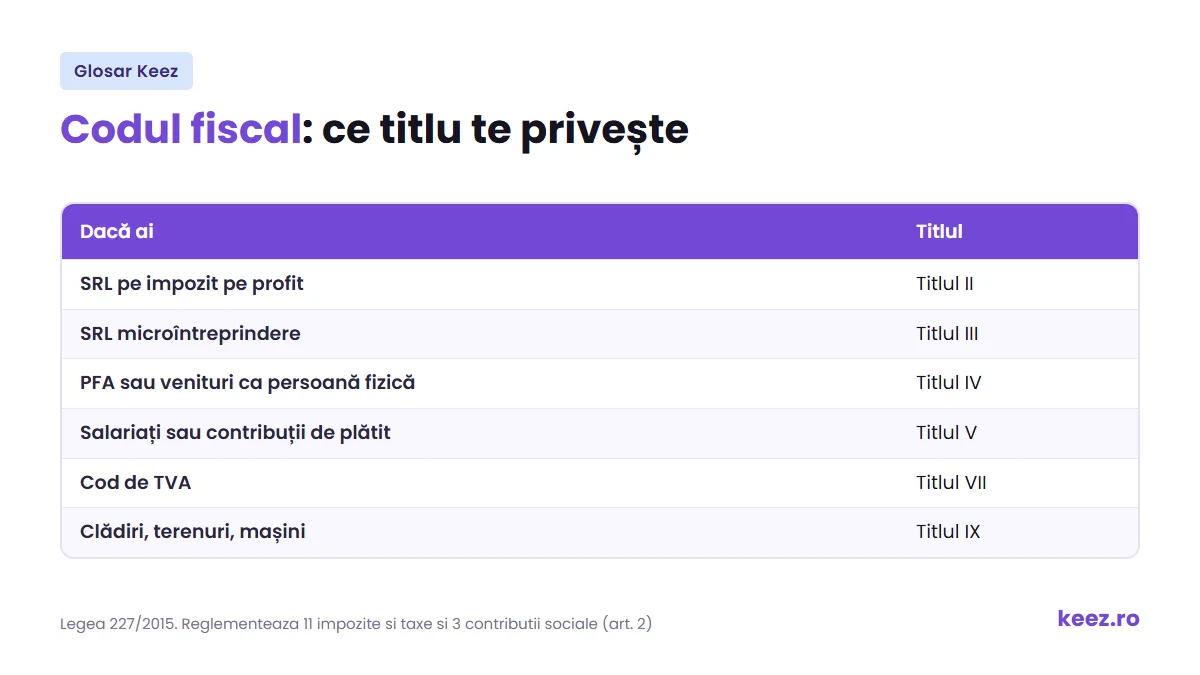
Are peste 500 de articole, împărțite pe titluri. Nu le citește nimeni pe toate. În funcție de ce ai, te uiți la:
| Dacă ai | Titlul care te privește |
|---|---|
| SRL pe impozit pe profit | Titlul II |
| SRL microîntreprindere | Titlul III |
| PFA sau venituri ca persoană fizică | Titlul IV |
| Salariați sau contribuții de plătit | Titlul V |
| Cod de TVA | Titlul VII |
| Clădiri, terenuri, mașini | Titlul IX |
De ce se schimbă atât de des
Modificările se fac prin lege, care intră în vigoare în minimum 6 luni de la publicare, iar impozitele noi sau majorate se aplică de la 1 ianuarie și rămân neschimbate cel puțin un an (art. 4 alin. 1 și 2).
Prin ordonanță însă, termenul poate coborî la 15 zile (alin. 3). Iar alin. (4), modificat în 2023, scoate din regulă situațiile de procedură de deficit bugetar excesiv, iar România se află în această procedură.
Legea 141/2025, publicată pe 25 iulie 2025, a intrat în vigoare pe 1 august 2025, la 7 zile, și a urcat cota standard de TVA la 21% și impozitul pe dividende la 16%.
Un articol găsit pe internet, corect când a fost scris, poate fi depășit peste câteva luni. Forma care contează e cea consolidată, cu data la zi.
Cum verifici că textul e cel în vigoare
Pe portalul legislativ al Ministerului Justiției fiecare act are un istoric al formelor consolidate. Forma pe care o ai deschisă e cea scrisă cu roșu, iar prima din listă e cea mai nouă. Dacă data ei e mai veche decât modificarea pe care o cauți, citești un text depășit.
Te poți lămuri și după două cifre. TVA la 19% înseamnă un text de dinainte de august 2025, iar impozitul pe dividende la 10% unul de dinainte de ianuarie 2026. Copiile în PDF care circulă pe forumuri și pe site-uri de contabilitate rămân acolo ani întregi, fără să le mai schimbe nimeni.
Normele metodologice au istoricul lor, separat. Se modifică la câteva luni după lege, așa că un articol schimbat în iulie poate să nu aibă normă actualizată nici în decembrie.
Legea își enunță și principiile (art. 3). Certitudinea impunerii cere norme clare, care să nu ducă la interpretări arbitrare, cu termene și sume precis stabilite pentru fiecare plătitor. Predictibilitatea cere ca impozitele să rămână neschimbate cel puțin un an. Pe amândouă le poți invoca.
Cod fiscal, Cod de procedură fiscală și norme
Codul fiscal spune cât datorezi. Codul de procedură fiscală, Legea 207/2015, spune cum se administrează: înregistrarea fiscală, declararea, controlul, colectarea, executarea silită, contestațiile. Separarea e scrisă chiar în art. 1 alin. (2).
Normele metodologice, aprobate prin HG 1/2016, explică textul legii, dar nu pot adăuga la el. Iar instituțiile din subordinea Guvernului, altele decât Ministerul Finanțelor, nu pot emite norme legate de Cod, sub sancțiunea nulității absolute (art. 5).
Unde te ajută Keez
Cu contabilitate online la Keez, nu ai de urmărit tu ce s-a schimbat în Codul fiscal. Expertul contabil aplică forma în vigoare la calculul lunar și îți spune din timp când o modificare îți schimbă impozitul sau declarațiile.
Termeni înrudiți
- Impozitul pe profit: Titlul II.
- Impozitul pe venit: Titlul IV, pentru persoane fizice și PFA.
- TVA: Titlul VII, cel mai des modificat.
- Cod de TVA: codul firmei, nu legea.
- ANAF: instituția care administrează ce scrie în Cod.
Întrebări frecvente despre Codul fiscal
Ce este Codul fiscal?
Legea 227/2015, actul care stabilește impozitele, taxele și contribuțiile sociale obligatorii din România, cine le datorează și cum se calculează (art. 1). Reglementează 11 impozite și taxe și 3 contribuții sociale.
CUI-ul firmei e același lucru cu Codul fiscal?
Nu. Codul fiscal este legea. Codul unei firme este codul de identificare fiscală primit la înmatriculare, adică CUI-ul, care la firmele înregistrate în scopuri de TVA are prefixul RO în față.
De ce se schimbă Codul fiscal atât de des?
Regula cere lege și minimum 6 luni până la intrarea în vigoare, dar există două excepții: prin ordonanță termenul poate coborî la 15 zile, iar situațiile de deficit bugetar excesiv sunt scoase din regulă (art. 4). România se află în această procedură, așa că excepția funcționează aproape permanent.
Care e diferența față de Codul de procedură fiscală?
Codul fiscal spune cât datorezi. Codul de procedură fiscală, Legea 207/2015, spune cum se administrează: înregistrare fiscală, declarare, control, colectare, executare silită și contestații. Separarea e scrisă chiar în art. 1 alin. (2).