
Pe scurt: Registrul jurnal înseamnă registrul contabil obligatoriu în care se trec, în ordine cronologică, toate operațiunile economice ale firmei: facturi, plăți, încasări, salarii. Se întocmește lunar, pe baza documentelor justificative, și e unul dintre cele trei registre cerute de Legea contabilității.
Ce înseamnă registrul jurnal?
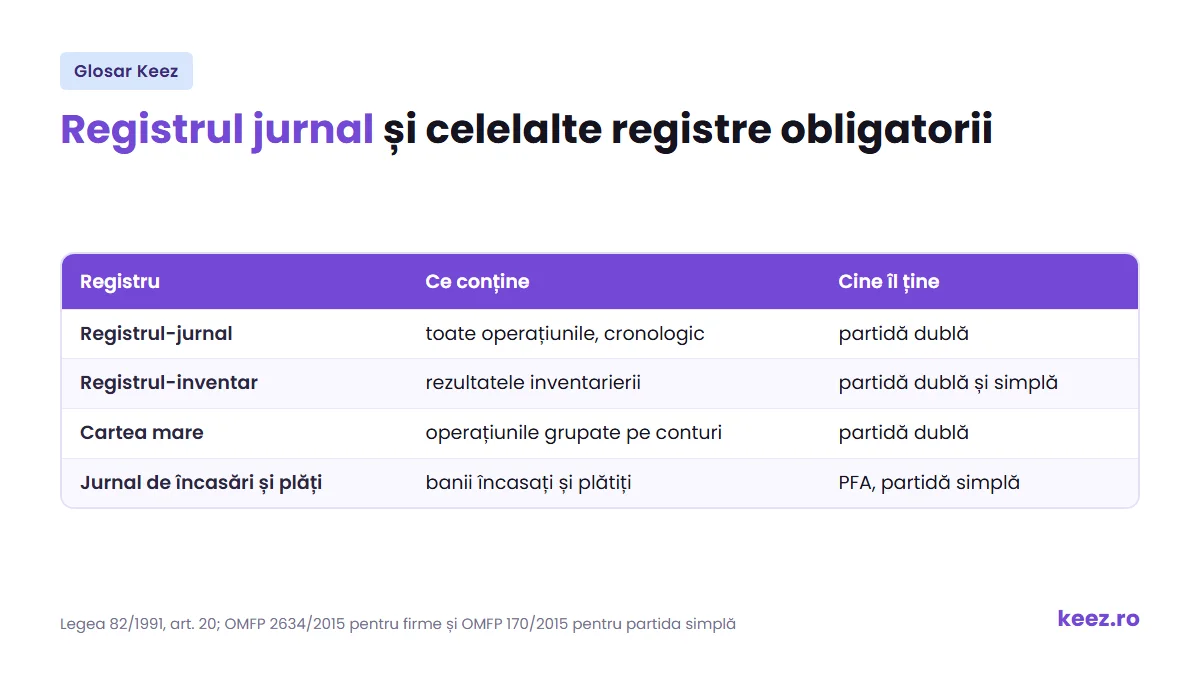
Legea contabilității 82/1991 cere trei registre obligatorii: Registrul-jurnal, Registrul-inventar și Cartea mare (art. 20). Fiecare are alt rol.
| Registru | Ce conține |
|---|---|
| Registrul-jurnal | toate operațiunile, în ordinea în care s-au întâmplat |
| Registrul-inventar | elementele de activ și de datorii, inventariate la finalul anului |
| Cartea mare | aceleași operațiuni, dar grupate pe fiecare cont |
Registrul jurnal răspunde la întrebarea „ce s-a întâmplat și când”, iar Cartea mare la „cât are fiecare cont”. Amândouă pornesc de la aceleași documente.
Ce se trece în registrul jurnal
Potrivit normelor din OMFP 2634/2015, se înregistrează cronologic toate operațiunile economico-financiare ale firmei, iar registrul se întocmește lunar. Pentru fiecare rând se trec numărul curent, data înregistrării, felul, numărul și data documentului justificativ, explicația operațiunii, conturile debitoare și creditoare și sumele.
Dacă firma folosește jurnale auxiliare, de exemplu pentru casă și bancă sau pentru vânzări, în registrul jurnal poate trece doar totalul lunar al fiecăruia. Paginile se numerotează crescător, iar volumele în ordinea completării.
Exemplu de două rânduri dintr-o lună:
| Data | Document | Explicație | Cont debitor | Cont creditor | Sumă |
|---|---|---|---|---|---|
| 05.09.2026 | factura 245 | achiziție de marfă | 371 | 401 | 2.000 lei |
| 12.09.2026 | ordin de plată | plata furnizorului | 401 | 5121 | 2.000 lei |
Sumele debitoare și creditoare se totalizează lunar. Din aceste înregistrări se construiește balanța de verificare, care se întocmește lunar (Legea 82/1991, art. 22, în forma dată de OUG 138/2024), iar din balanță ies situațiile financiare anuale. Dacă o operațiune lipsește din registru, lipsește și din bilanț.
Registrul-jurnal de încasări și plăți, la PFA
La contabilitatea în partidă simplă, registrul se numește Registrul-jurnal de încasări și plăți (cod 14-1-1/b) și arată altfel: în el intră banii încasați și plătiți, atât în numerar, cât și prin bancă, nu articolele contabile. Împreună cu Registrul-inventar, sunt cele două registre contabile ale unui PFA care își stabilește venitul net în sistem real (OMFP 170/2015). Același PFA mai completează și Registrul de evidență fiscală, cerut de Codul fiscal. Un PFA impus la normă de venit nu ține evidență contabilă: completează doar partea de venituri din Registrul de evidență fiscală.
Pe hârtie sau în program
Registrul se poate ține electronic, cu un program de contabilitate. OMFP 2634/2015 spune că se editează la cererea organelor de control și pentru nevoile firmei, deci nu trebuie tipărit lună de lună. Trebuie însă să fie complet și ordonat, ca să permită oricând identificarea și controlul operațiunilor (Legea 82/1991, art. 21).
Termenul de păstrare este de 5 ani, calculați de la 1 iulie a anului următor celui în care s-a încheiat exercițiul financiar, inclusiv pentru statele de salarii (art. 25). Regula de 10 ani, cu 50 de ani la statele de salarii, s-a schimbat în ianuarie 2023 prin Legea 36/2023.
Unde te ajută Keez
Cu contabilitate online la Keez, registrul jurnal se generează automat din documentele încărcate în aplicație, lună de lună, și rămâne disponibil în aplicație pentru control sau pentru bancă.
Termeni înrudiți
- Registrul de casă: evidența zilnică a banilor din casierie.
- Bilanțul contabil: rezultatul final, construit din aceste înregistrări.
- PFA: ține Registrul-jurnal de încasări și plăți.
- Registrul unic de control: alt registru, pentru controalele autorităților.
- Cheltuieli: fiecare ajunge în registru pe baza unui document.
Întrebări frecvente despre registrul jurnal
Cine trebuie să țină registrul jurnal?
Orice entitate care conduce contabilitatea în partidă dublă: SRL-uri, societăți pe acțiuni, ONG-uri cu partidă dublă. Este unul dintre cele trei registre obligatorii, alături de Registrul-inventar și Cartea mare (Legea 82/1991, art. 20). Un PFA în partidă simplă ține în locul lui Registrul-jurnal de încasări și plăți.
Cât timp se păstrează registrul jurnal?
Cinci ani, calculați de la 1 iulie a anului următor celui în care s-a încheiat exercițiul financiar, la fel ca pentru documentele justificative și pentru statele de salarii (Legea 82/1991, art. 25, în forma dată de Legea 36/2023). Termenele vechi, de 10 ani și de 50 de ani la statele de salarii, nu se mai aplică.
Trebuie tipărit lunar registrul jurnal?
Nu. Dacă îl ții într-un program de contabilitate, registrul se editează la cererea organelor de control și pentru nevoile firmei (OMFP 2634/2015). Trebuie să conțină toate operațiunile lunii, cu documentul justificativ, conturile și sumele.