
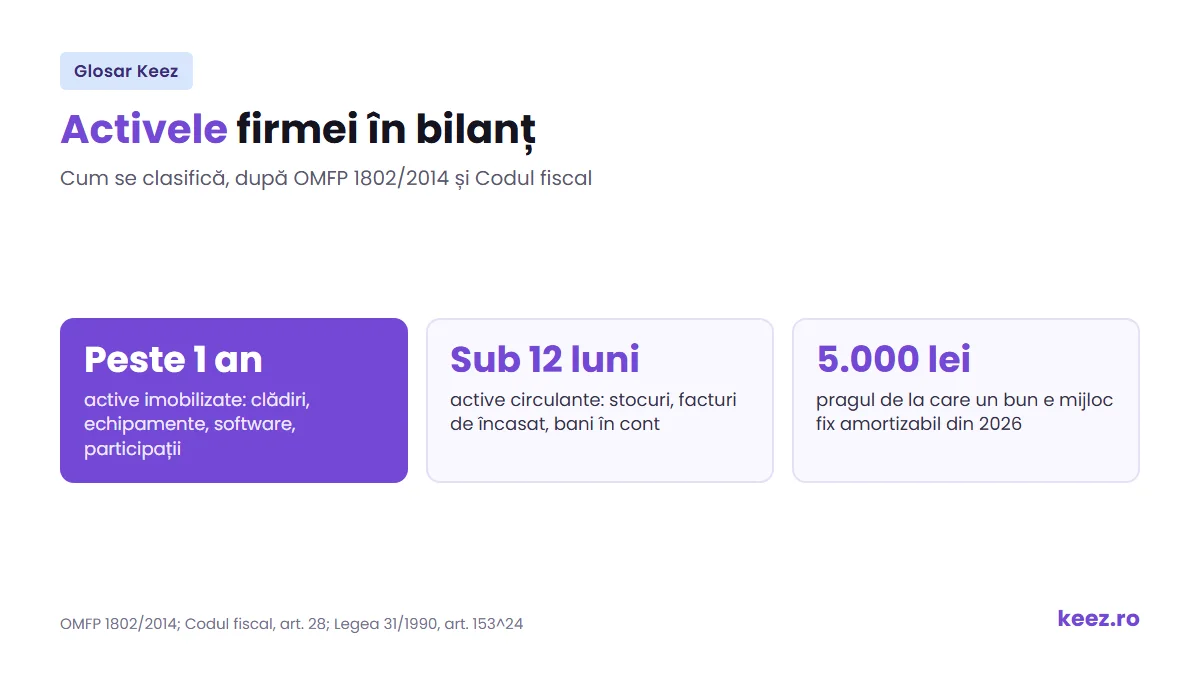
Pe scurt: Activele sunt tot ce controlează firma și îi poate aduce bani în viitor: clădiri, echipamente, software, stocuri, facturi de încasat de la clienți, bani în cont. În bilanț, activele se împart în active imobilizate, folosite mai mult de un an, și active circulante, care se transformă în bani în cel mult 12 luni. Din 2026, un bun devine mijloc fix amortizabil doar dacă valorează cel puțin 5.000 de lei.
Ce înseamnă active în contabilitate?
Reglementările contabile aprobate prin OMFP 1802/2014 definesc activul ca o resursă controlată de firmă ca urmare a unor evenimente trecute, de la care firma așteaptă beneficii economice în viitor. Contează controlul, nu doar proprietatea: un utilaj luat în leasing financiar apare la activele firmei care îl folosește, chiar dacă e încă pe numele finanțatorului.
În bilanț, ele ocupă primele secțiuni: întâi imobilizările, apoi activele circulante. Diferența dintre totalul activelor și datorii arată cât valorează, contabil, firma pentru asociați.
Active imobilizate: ce folosește firma mai mult de un an
Sunt bunurile și drepturile pe care firma le păstrează ca să lucreze cu ele, nu ca să le vândă. În bilanț apar în trei grupe:
- imobilizări necorporale, fără formă fizică: software, licențe, mărci, brevete (clasa 20 din planul de conturi);
- imobilizări corporale: terenuri, clădiri, echipamente, mașini, mobilier (clasa 21);
- imobilizări financiare: părți sociale sau acțiuni la alte firme, împrumuturi pe termen lung acordate, garanții depuse (clasa 26).
Pentru impozit contează o condiție în plus. Codul fiscal consideră mijloc fix amortizabil imobilizarea corporală folosită în activitate care, la intrarea în firmă, are o valoare fiscală de cel puțin 5.000 de lei și o durată normală de utilizare de peste un an (art. 28 alin. 2). Pragul a crescut de la 2.500 de lei din anul fiscal 2026, prin OUG 8/2026. Mijloacele fixe între 2.500 și 5.000 de lei aflate în firmă la 31 decembrie 2025 se amortizează în continuare, pe durata rămasă.
Un laptop de 6.000 de lei fără TVA e mijloc fix. Se amortizează lunar, din luna de după punerea în funcțiune. Un monitor de 1.500 de lei rămâne obiect de inventar și trece pe cheltuieli când îl dai în folosință. Terenurile, operele de artă și fondul comercial nu se amortizează deloc (art. 28 alin. 4).
Active circulante: ce se transformă repede în bani
După OMFP 1802/2014, un activ e circulant dacă îndeplinește una dintre condițiile de mai jos:
- firma se așteaptă să îl vândă sau să îl consume în ciclul normal de activitate;
- e deținut în principal ca să fie tranzacționat;
- se așteaptă să fie transformat în bani în 12 luni de la data bilanțului;
- e numerar sau echivalent de numerar pe care firma îl poate folosi fără restricții.
În practică, intră aici stocurile de mărfuri, materii prime și produse (clasa 3), creanțele, adică facturile neîncasate de la clienți sau TVA-ul de recuperat (clasa 4), investițiile pe termen scurt și banii din casă și din conturile bancare (clasa 5).
Un magazin online are mărfuri de 200.000 de lei, facturi de încasat de 150.000 de lei și 30.000 de lei în cont, deci active circulante de 380.000 de lei. Dacă datoriile pe termen scurt sunt de 250.000 de lei, lichiditatea curentă e 380.000 / 250.000 = 1,52. Un stoc mare nu ajută dacă mărfurile se vând greu, pentru că facturile furnizorilor se plătesc din banii încasați.
Activul net: activele minus datoriile
Activul net este diferența dintre totalul activelor și totalul datoriilor. Legea societăților îl leagă de capitalul social: dacă din cauza pierderilor activul net scade sub jumătate din capitalul subscris, asociații trebuie să decidă dacă firma se dizolvă. Dacă nu o dizolvă, au termen până la finalul exercițiului financiar următor să refacă activul net sau să reducă capitalul (art. 153^24 din Legea 31/1990, aplicabil și la SRL).
Din decembrie 2025, prin Legea 239/2025, nerefacerea activului net la termen se amendează cu 10.000 până la 200.000 de lei. ANAF aplică amenzile din 2027, pe situațiile financiare pentru 2025 și anii următori. Detaliile sunt în articolul despre regulile privind activul net și noile amenzi.
Unde vezi activele firmei în Keez
Dacă ești client Keez, găsești bilanțurile în aplicație, în Dashboard, la tab-ul Bilanț. Cu contabilitate online la Keez, contabilul înregistrează mijloacele fixe, calculează amortizarea în fiecare lună și îți spune din timp dacă activul net scade sub pragul din lege.
Regulile de amortizare sunt la art. 28 din Codul fiscal, iar cele despre activul net la art. 153^24 din Legea 31/1990.
Termeni înrudiți
- Mijloace fixe: activele corporale folosite mai mult de un an, peste pragul de valoare.
- Amortizare: felul în care costul unui mijloc fix trece pe cheltuieli în timp.
- Bilanțul contabil: documentul în care apar toate activele firmei.
- Datorii: se scad din active ca să afli activul net.
- Capitalul social: pragul față de care se compară activul net.
Întrebări frecvente despre active
Care e diferența dintre active imobilizate și active circulante?
Activele imobilizate sunt folosite de firmă mai mult de un an și nu sunt ținute ca să fie vândute: clădiri, echipamente, software, licențe, participații la alte firme. Activele circulante se vând, se consumă sau se transformă în bani în cel mult 12 luni: stocuri, facturi de încasat de la clienți, bani în cont și în casă.
De la ce valoare un bun devine mijloc fix în 2026?
De la 5.000 de lei valoare fiscală la intrare, dacă durata normală de utilizare e de peste un an (art. 28 alin. 2 din Codul fiscal). Pragul era de 2.500 de lei și a crescut din anul fiscal 2026. Pentru bunurile intrate în firmă până la 31 decembrie 2025, cu valori între 2.500 și 5.000 de lei, amortizarea merge mai departe pe durata rămasă.
Ce este activul net contabil?
Diferența dintre totalul activelor și totalul datoriilor firmei. Dacă scade sub jumătate din capitalul social din cauza pierderilor, asociații decid dacă firma se dizolvă, iar dacă nu, trebuie să refacă activul net sau să reducă capitalul până la finalul exercițiului următor. Nerespectarea termenului se amendează cu 10.000 până la 200.000 de lei.