Pe scurt: Amortizarea înseamnă trecerea treptată pe cheltuieli a costului unui mijloc fix, pe durata în care îl folosești, în loc să îl scazi dintr-odată. Pentru impozitul pe profit, din 2026 intră la mijloace fixe amortizabile bunurile folosite în activitate, cu valoare de cel puțin 5.000 lei și durată de utilizare de peste un an.
Ce înseamnă amortizarea?
Când cumperi pentru firmă un utilaj, un calculator sau o mașină, costul nu intră integral pe cheltuieli în luna achiziției. Îl împarți pe anii de folosire, pentru că bunul te ajută să obții venituri în toți acești ani și se uzează treptat.
În contabilitate, amortizarea este alocarea sistematică a valorii bunului pe durata lui de utilizare economică. Cheltuiala lunară nu înseamnă o plată nouă: banii au ieșit la cumpărare, iar costul se repartizează pe perioadele în care folosești bunul.
Amortizare contabilă și amortizare fiscală
Pentru același bun, firma ține două calcule, care pot da sume diferite de la an la an:
- contabil, după reglementările din OMFP 1802/2014: firma stabilește durata de utilizare și alege metoda care reflectă cum consumă efectiv bunul;
- fiscal, după art. 28 din Codul fiscal: se folosesc duratele normale din Catalogul mijloacelor fixe, aprobat prin HG 2139/2004, și doar metodele permise de lege.
La calculul impozitului pe profit, deducerile se determină fără să ții cont de amortizarea contabilă. Amortizarea fiscală începe din luna următoare celei în care pui bunul în funcțiune.
Pragul de 5.000 lei din 2026
Din anul fiscal 2026, un bun intră la mijloace fixe amortizabile dacă îl folosești în activitate, are o valoare fiscală de cel puțin 5.000 lei și o durată normală de utilizare de peste un an. Până la 31 decembrie 2025, pragul era de 2.500 lei. Limita se poate actualiza anual cu inflația, prin hotărâre a Guvernului.
Pentru bunurile sub prag ai de ales: le treci integral pe cheltuieli la punerea în funcțiune sau le recuperezi treptat, după aceleași reguli. Alegerea o faci la intrarea bunului în firmă. Diferența dintre mijloacele fixe și obiectele de inventar e explicată pe larg separat.
Cum se calculează amortizarea: metode și exemplu
Codul fiscal permite trei metode, în funcție de tipul bunului:
- liniară: aceeași sumă în fiecare an; este obligatorie la construcții;
- degresivă: cota liniară se înmulțește cu 1,5, cu 2 sau cu 2,5, în funcție de durata normală de utilizare, așa că sumele sunt mai mari în primii ani;
- accelerată: în primul an deduci cel mult 50% din valoare, iar restul se împarte egal pe anii rămași; e permisă doar pentru echipamente tehnologice (mașini, unelte, instalații de lucru), calculatoare și echipamentele lor periferice.
Pentru celelalte mijloace fixe, cum sunt mobilierul sau mijloacele de transport, alegi între metoda liniară și cea degresivă. La autoturisme, deducerea este limitată, în general, la 1.500 lei pe lună.
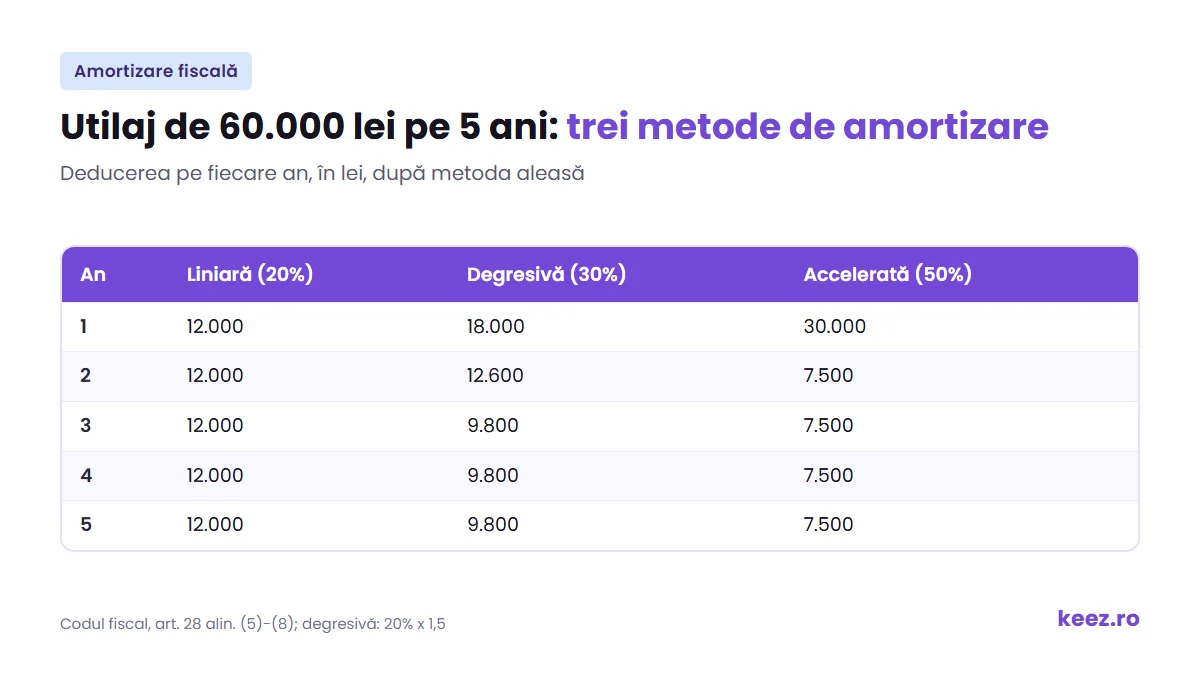
Exemplu: cumperi un utilaj de 60.000 lei, cu durata normală de utilizare de 5 ani, și îl pui în funcțiune în decembrie. Deducerile încep din ianuarie și arată așa, pe ani:
| An | Liniară (20%) | Degresivă (30%) | Accelerată (50%) |
|---|---|---|---|
| 1 | 12.000 lei | 18.000 lei | 30.000 lei |
| 2 | 12.000 lei | 12.600 lei | 7.500 lei |
| 3 | 12.000 lei | 9.800 lei | 7.500 lei |
| 4 | 12.000 lei | 9.800 lei | 7.500 lei |
| 5 | 12.000 lei | 9.800 lei | 7.500 lei |
La metoda degresivă, cota este 20% înmulțit cu 1,5. Din anul 3, valoarea rămasă de 29.400 lei se împarte egal pe cei 3 ani rămași, pentru că dă o sumă mai mare, ca în modelul de calcul din normele Codului fiscal. Oricare metodă ai alege, deduci în total tot 60.000 lei; se schimbă doar ritmul.
Pentru echipamentele tehnologice noi puse în funcțiune în 2026 există și o variantă superaccelerată, cu până la 65% din valoare în primul an.
Unde te ajută Keez
Dacă ții contabilitate online cu Keez, contabilul înregistrează mijlocul fix și calculează lunar cheltuiala cu uzura lui. Tu trimiți factura și îi spui când ai pus bunul în funcțiune, iar metoda o stabiliți împreună.
Termeni înrudiți
- Mijloace fixe: bunurile folosite pe termen lung, care se amortizează.
- Active: tot ce deține firma, inclusiv imobilizările.
- Cheltuieli: unde apare amortizarea în fiecare lună.
- Impozitul pe profit: calculul în care intră amortizarea fiscală.
- Profit: rezultatul redus de cheltuiala cu uzura bunurilor.
Întrebări frecvente despre amortizare
Care e diferența dintre amortizarea contabilă și cea fiscală?
Cea contabilă apare în contabilitate și urmează durata și metoda stabilite de firmă, după OMFP 1802/2014. Cea fiscală se calculează după art. 28 din Codul fiscal și este singura care se deduce la impozitul pe profit, fără să se țină cont de calculul contabil. Sumele pot diferi de la un an la altul.
Cum arată un exemplu de amortizare accelerată?
Pentru un calculator de 10.000 lei cu durata normală de utilizare de 3 ani, în primul an deduci cel mult 5.000 lei. Restul de 5.000 lei se împarte la cei 2 ani rămași, adică 2.500 lei pe an. Metoda e permisă doar pentru echipamente tehnologice, calculatoare și echipamentele lor periferice.
Ce bunuri nu se amortizează?
Codul fiscal exclude terenurile, inclusiv cele împădurite, tablourile și operele de artă, fondul comercial, bunurile care nu își pierd valoarea prin folosire și imobilizările necorporale cu durată de viață nedeterminată. Amenajările de terenuri se recuperează însă fiscal, liniar, pe 10 ani.