
Pe scurt: Mijloace fixe înseamnă bunurile pe care firma le folosește mai mult de un an în activitate și care au, la intrarea în patrimoniu, o valoare de cel puțin 5.000 de lei: utilaje, calculatoare, mașini, clădiri, mobilier. Ele nu se trec pe cheltuieli dintr-odată, ci se amortizează pe durata de utilizare.
Ce înseamnă mijloace fixe?
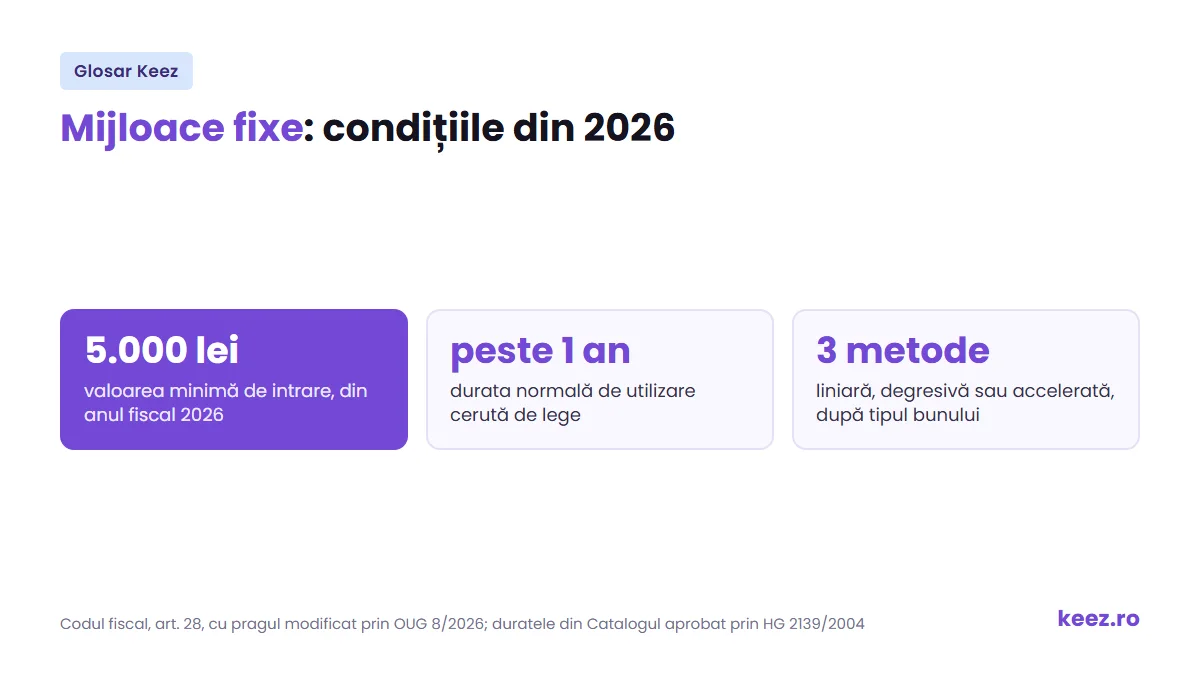
Un bun devine mijloc fix amortizabil dacă îndeplinește toate cele trei condiții din Codul fiscal (art. 28 alin. 2): e deținut și folosit în producție, în livrarea de bunuri, în prestarea de servicii, pentru închiriere sau în scopuri administrative; are o valoare fiscală de cel puțin 5.000 de lei la intrarea în patrimoniu; și are o durată normală de utilizare mai mare de un an.
Pragul de 5.000 de lei se aplică din anul fiscal 2026, prin OUG 8/2026. Înainte era de 2.500 de lei. Bunurile cumpărate de acum înainte care nu ajung la 5.000 de lei intră la obiecte de inventar, dar mijloacele fixe cu valoare de intrare între 2.500 și 5.000 de lei aflate deja în patrimoniu la 31 decembrie 2025 rămân mijloace fixe și se amortizează pe durata normală de utilizare rămasă (art. 45 alin. 21^3).
Ce nu este mijloc fix
- bunurile sub 5.000 de lei sau cu durată de folosință sub un an, care se trec pe cheltuieli ca obiecte de inventar;
- terenurile, inclusiv cele împădurite, care nu se amortizează niciodată;
- tablourile și operele de artă;
- fondul comercial și imobilizările necorporale cu durată de viață nedeterminată;
- casele de odihnă, locuințele de protocol, navele și aeronavele care nu sunt folosite în activitatea economică (art. 28 alin. 4).
Terenul stă în bilanț la imobilizările corporale, chiar dacă nu se amortizează. Diferența dintre stocuri, obiecte de inventar și mijloace fixe e explicată pe larg în articolul despre stocuri, obiecte de inventar și mijloace fixe.
Cum se amortizează un mijloc fix
Durata de folosință se ia din Catalogul privind clasificarea și duratele normale de funcționare a mijloacelor fixe, aprobat prin HG 2139/2004, care dă un interval pentru fiecare grupă. Firma alege o durată din interval și o folosește constant.
Metoda depinde de tipul bunului (art. 28 alin. 5):
| Tipul bunului | Metode permise |
|---|---|
| Clădiri și construcții | doar liniară |
| Echipamente tehnologice, unelte, computere | liniară, degresivă sau accelerată |
| Orice alt mijloc fix | liniară sau degresivă |
Autoturismele nu intră la echipamente tehnologice, ci la „orice alt mijloc fix”, deci pentru ele rămân doar liniară și degresivă. Iar pentru echipamentele tehnologice noi, puse în funcțiune în cursul anului 2026, se poate folosi amortizarea superaccelerată: până la 65% din valoare în primul an (art. 28 alin. 8^1).
Exemplu: un utilaj de 30.000 de lei, cu durata aleasă de 5 ani, se amortizează liniar cu 6.000 de lei pe an, adică 500 de lei pe lună. În regim accelerat, în primul an poți trece pe cheltuieli până la 50% din valoare, adică 15.000 de lei, iar restul se împarte pe anii rămași.
De ce contează pentru impozit
Amortizarea e cheltuială deductibilă, deci scade profitul impozabil an de an. Un utilaj cumpărat astăzi îți reduce impozitul treptat, lună de lună, pe toată durata lui de folosință. La o microîntreprindere, care plătește 1% din venituri, amortizarea nu schimbă impozitul, dar scade profitul contabil, deci și suma pe care o poți împărți ca dividende.
Unde te ajută Keez
Cu contabilitate online la Keez, expertul contabil stabilește dacă un bun intră la mijloace fixe sau la obiecte de inventar, alege durata din catalog și calculează amortizarea lunară, iar tu vezi în aplicație ce valoare a rămas de recuperat.
Termeni înrudiți
- Amortizare: cum se trece valoarea unui mijloc fix pe cheltuieli.
- Active: mijloacele fixe sunt active imobilizate.
- Cheltuieli: amortizarea e una dintre ele, cu regim propriu.
- Impozitul pe profit: se calculează după scăderea amortizării.
- Bilanțul contabil: acolo apar mijloacele fixe, la valoarea rămasă.
Întrebări frecvente despre mijloace fixe
De la ce sumă un bun este mijloc fix?
De la 5.000 de lei valoare de intrare, prag care se aplică din anul fiscal 2026 (OUG 8/2026). Sub această sumă, bunul se înregistrează ca obiect de inventar și se trece pe cheltuieli la darea în folosință. Pe lângă valoare, trebuie să aibă și o durată de utilizare mai mare de un an.
Terenul este mijloc fix?
Terenul apare în bilanț la imobilizări corporale, dar nu se amortizează, oricât l-ai deține (Codul fiscal, art. 28 alin. 4). Se amortizează doar amenajările făcute pe teren, nu terenul în sine.
Ce durată de amortizare aleg pentru un utilaj?
Una din intervalul prevăzut în Catalogul aprobat prin HG 2139/2004 pentru grupa din care face parte bunul. Pentru echipamente și computere poți alege între amortizare liniară, degresivă sau accelerată; pentru clădiri, legea permite doar metoda liniară.