TVA la achiziții intracomunitare și servicii externe
TVA la achiziții intracomunitare nu dispare când lipsește de pe factură. Când cumperi un serviciu de la o firmă din străinătate și factura vine fără TVA, obligația de a calcula și de a declara taxa trece de la furnizor la tine. La bunurile cumpărate din UE, regula depinde de statutul firmei și de un prag de 34.000 lei pe an.
Denumirea de firmă „neplătitoare de TVA” îi face pe mulți antreprenori să creadă că TVA-ul nu îi privește. Greșit. Neplătitor înseamnă că nu colectezi TVA de la clienți și nu îl deduci din achiziții. La cumpărături plătești TVA ca orice consumator final, inclusiv atunci când furnizorul e în altă țară.
Actualizat 12 octombrie 2026 · Verificat de echipa de experți Keez
Ce sunt achizițiile intracomunitare
Achiziția intracomunitară înseamnă că firma ta cumpără bunuri de la o firmă dintr-un alt stat membru al UE, iar bunurile ajung din acea țară în România. În practică, și serviciile cumpărate de la firme din UE sunt numite achiziții intracomunitare, dar tratamentul lor la TVA e separat și îl găsești mai jos.
Pentru bunuri, totul pornește de la statutul firmei tale:
- Ești plătitor de TVA. Folosești codul de TVA pe care îl ai deja. Furnizorul îți facturează fără TVA, iar taxa se calculează în România, prin taxare inversă.
- Ești neplătitor și achizițiile din UE rămân sub 34.000 lei în anul calendaristic. Nu ai nevoie de cod special. Furnizorul îți facturează cu TVA-ul din țara lui și nu mai datorezi TVA în România.
- Ești neplătitor și depășești 34.000 lei. Obții cod special de TVA înainte de achiziția care te duce peste prag. Din acel moment furnizorul facturează fără TVA, iar tu plătești TVA-ul în România, pentru fiecare achiziție.
- Cumperi bunuri din afara UE. Cumpărarea din afara UE e import. Nu ai nevoie de cod special, iar TVA-ul se plătește în vamă, pe baza documentului vamal de import (DVI).
Pragul de 34.000 lei este echivalentul a 10.000 de euro, la cursul de la data aderării României la UE. Se calculează fără TVA-ul facturat de furnizorul străin.
Declari transportul înainte ca marfa să intre în țară. Dacă bunurile cumpărate din UE vin pe drum, verifică dacă transportul trebuie înscris în sistemul RO e-Transport și obține codul UIT (Identificatorul Unic de Transport) înainte ca marfa să intre pe teritoriul României. Cazul frecvent e o mașină cumpărată dintr-un alt stat membru și adusă cu scrisoare de transport internațional (CMR). Lipsa codului la un control în trafic se sancționează cu amenzi și cu confiscarea contravalorii bunurilor nedeclarate.
Taxare inversă
Taxarea inversă mută calculul și declararea TVA-ului de la furnizor la cumpărător. Furnizorul din UE îți emite factura fără TVA. Tu aplici la valoarea din factură cota de TVA din România valabilă pentru acel bun sau serviciu, adică 21% la cota standard.
Ce urmează depinde de statutul firmei.
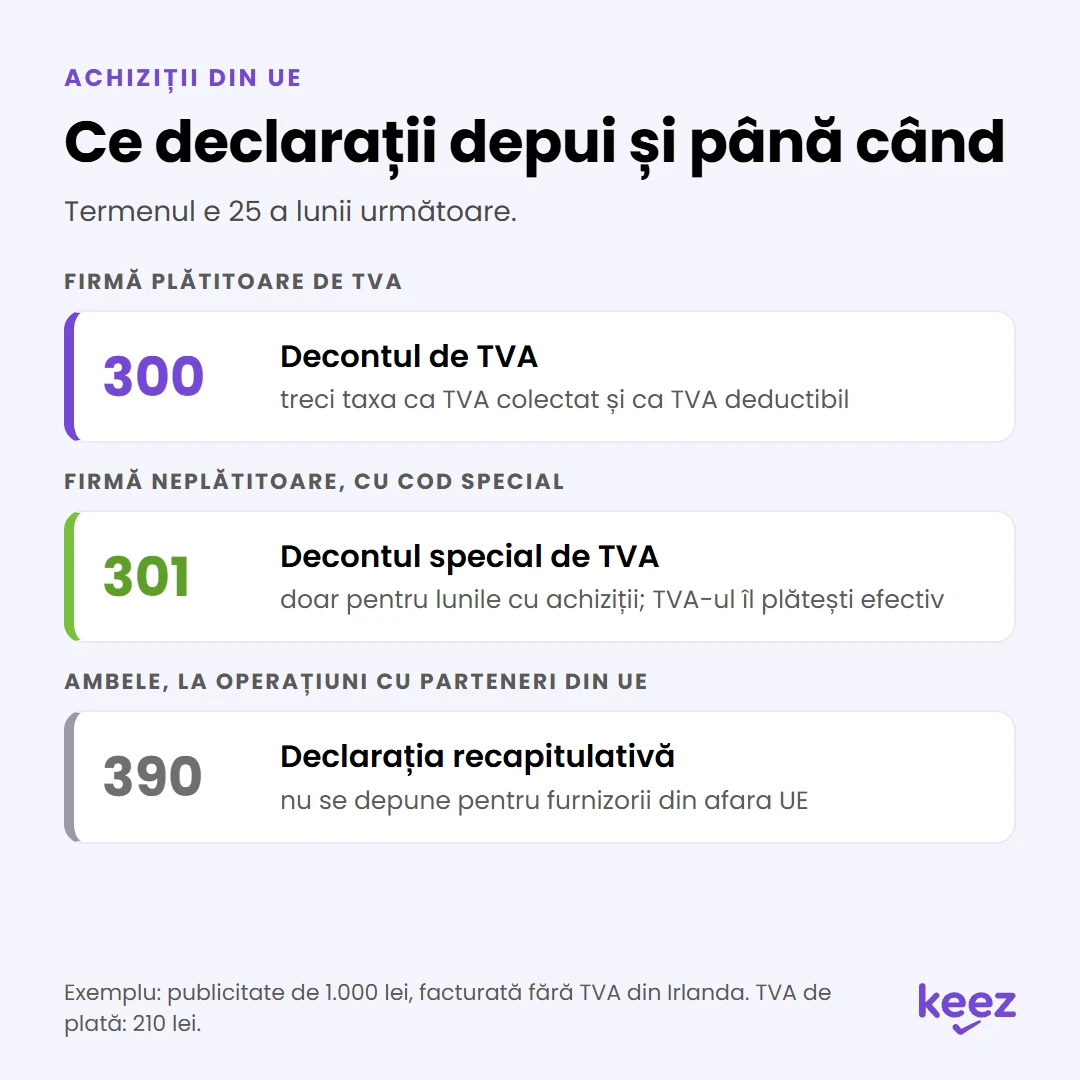
Plătitor de TVA. Treci taxa în decontul de TVA (formularul 300) de două ori: o dată ca TVA colectat, o dată ca TVA deductibil. Dacă ai drept de deducere integral pentru achiziția respectivă, cele două sume se anulează și nu plătești nimic în plus. Nu orice achiziție dă drept integral de deducere. La cheltuielile de protocol sau la cele cu autoturismele, o parte din TVA rămâne cost. Operațiunile cu parteneri din UE intră și în declarația recapitulativă 390, care se depune până pe 25 a lunii următoare celei în care TVA-ul devine exigibil, adică luna în care apare obligația de plată.
Dacă depui decontul de TVA trimestrial, o achiziție de bunuri din UE te mută pe lunar. O achiziție intracomunitară de bunuri taxabilă în România schimbă perioada fiscală în lună calendaristică, pentru anul curent și pentru anul următor. Schimbarea se declară la ANAF în cel mult cinci zile lucrătoare de la finalul lunii în care TVA-ul pentru achiziție devine exigibil. Depunerea cu întârziere este contravenție.
Neplătitor de TVA. Nu ai ce deduce, deci TVA-ul calculat e cost pentru firmă și îl plătești efectiv. Îl declari în decontul special de TVA (formularul 301) și îl plătești până pe 25 a lunii următoare celei în care a luat naștere obligația. Dacă ai cod special, operațiunile cu parteneri din UE intră și în declarația 390, cu același termen.
Formularul 301 are termen lunar, chiar dacă firma ta nu mai depune alte declarații de TVA. Se depune doar pentru lunile în care ai avut astfel de achiziții. Un abonament plătit lunar unui furnizor din UE înseamnă o declarație și o plată în fiecare lună. Dacă aștepți sfârșitul trimestrului ca să le rezolvi odată, ai deja termene depășite, iar pentru sumele neplătite la timp curg dobânzi și penalități.
Un exemplu. O firmă neplătitoare de TVA, cu cod special, cumpără în martie publicitate online de 1.000 lei, facturată fără TVA de o firmă din Irlanda. Calculează 210 lei TVA, depune formularul 301 și plătește cei 210 lei până pe 25 aprilie. Campania a costat 1.210 lei, nu 1.000 lei.
Ce declarații depui pentru TVA la achiziții intracomunitare
Cod special de TVA
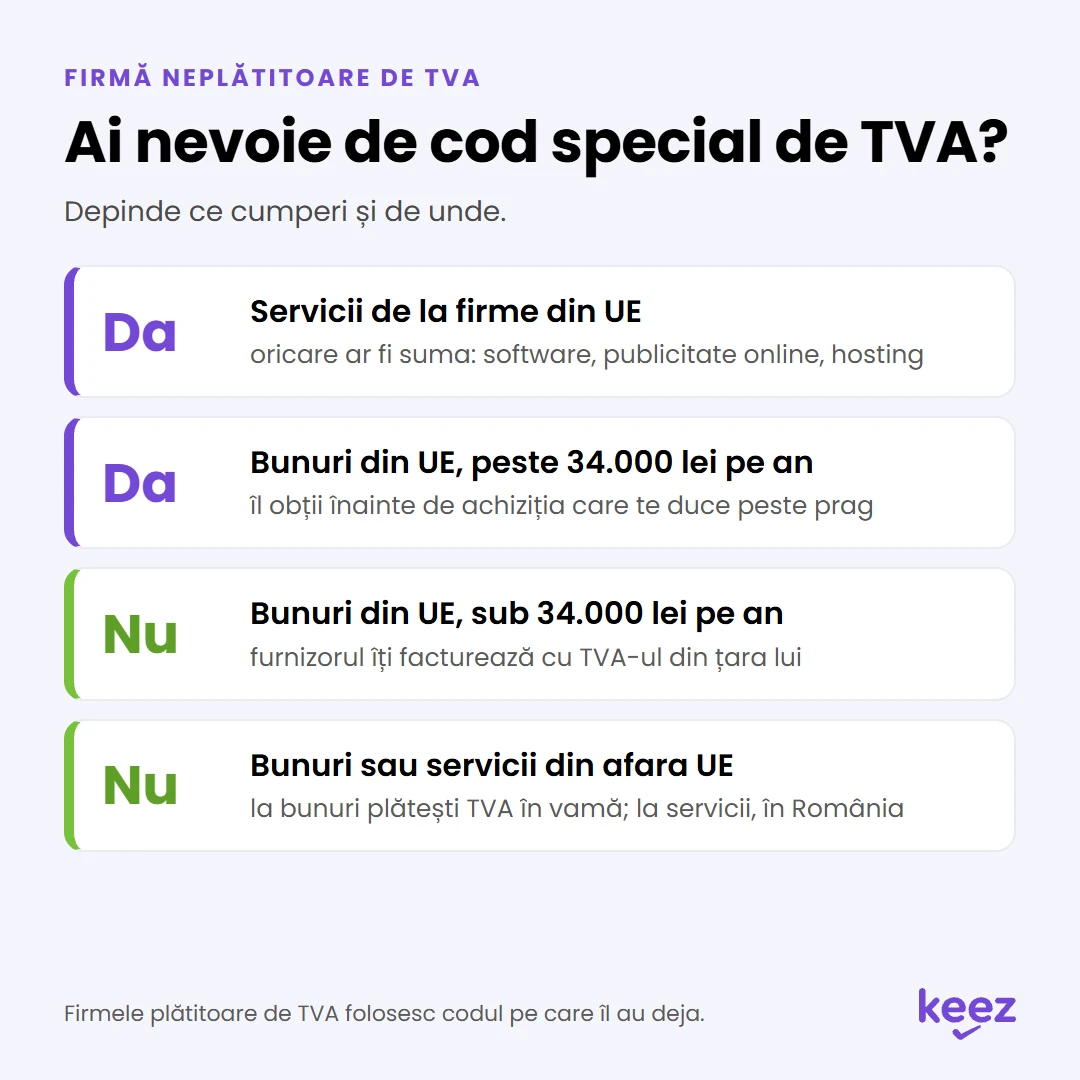
Codul special de TVA îți trebuie dacă firma e neplătitoare de TVA și cumpără servicii de la firme din UE, oricare ar fi suma. Pentru bunuri din UE îți trebuie abia când depășești 34.000 lei pe an. Dacă firma e deja plătitoare de TVA, apare în VIES cu codul obișnuit și nu mai ceri altul.
La firmele mici, primul motiv pentru cod special nu e importul de marfă. E un abonament de software sau o campanie de publicitate cumpărată de la un furnizor din UE.
Codul te înscrie în VIES, sistemul european în care furnizorii verifică dacă ești o firmă înregistrată în scopuri de TVA. Nu te transformă în plătitor de TVA în România. Facturile către clienții din țară rămân fără TVA, iar la achizițiile din țară plătești în continuare prețul cu TVA, fără să îl deduci.
Când ai nevoie de cod special pentru TVA la achiziții intracomunitare
Introdu codul în contul de client al furnizorului înainte de prima factură. Codul special nu te protejează dacă furnizorul nu îl are. Fără el, furnizorul te tratează ca pe un client fără cod de TVA și îți facturează cu TVA-ul din țara lui. Acel TVA nu îl recuperezi, iar în România datorezi oricum TVA pentru același serviciu. Plătești de două ori. Dacă primești de la un furnizor din UE o factură care conține TVA, verifică imediat datele de facturare din contul tău și corectează-le, ca facturile următoare să vină fără TVA.
Înainte să îl introduci, verifică în VIES, pe site-ul Comisiei Europene, că noul cod apare valid. Tot acolo verifici și codul de TVA al furnizorului.
Pașii de obținere și ce faci după ce primești certificatul sunt în ghidul despre codul special de TVA.
Servicii din UE și non-UE
Pentru un serviciu consumat în România datorezi TVA în România, oricare ar fi țara furnizorului. Obligația de plată e aceeași. Diferă codul de care ai nevoie și declarațiile pe care le depui.
TVA la servicii externe din UE – publicitate online, software, hosting, design. Dacă ești neplătitor, ai nevoie de cod special. Factura vine fără TVA, iar taxa o declari tu: în formularul 301 ca neplătitor, în formularul 300 ca plătitor. Operațiunea intră și în declarația 390.
TVA la servicii din afara UE – de exemplu de la furnizori din SUA sau din Marea Britanie. Nu ai nevoie de cod special. TVA-ul se datorează la fel în România, în formularul 301 sau 300, după statutul firmei. Declarația 390 nu se depune, pentru că raportează doar operațiunile cu parteneri din UE. Unii furnizori din afara UE pun pe factură o taxă locală similară TVA-ului. Pentru aceste servicii datorezi TVA și în România.
Comisioanele platformelor de vânzare intră în aceeași categorie. Facturile de comision de la Etsy sau de la Google Play sunt, pentru firma ta, achiziții de servicii și se declară ca atare.
Excepția sunt serviciile consumate efectiv în altă țară: cazarea la un hotel din străinătate sau o reparație făcută pe loc. Factura vine cu TVA-ul țării respective și nu mai datorezi TVA în România pentru ele.
Avantajul Keez
Comanzi direct din platformă codul de TVA intracomunitar, fără formulare complicate și fără drum la ghișeu.
După aceea, jurnalul de TVA și declarațiile sunt întocmite și depuse la timp, fără să ții tu evidența termenelor. Contabilul tău rămâne pe chat pentru întrebările tale reale, inclusiv la închiderea de lună.
Întrebări frecvente
Ce sunt achizițiile intracomunitare?
Sunt cumpărările de bunuri pe care firma ta le face de la o firmă dintr-un alt stat membru al UE, cu transportul bunurilor în România. În practică, termenul acoperă și serviciile cumpărate de la furnizori din UE, care au reguli de TVA separate.
Ce este taxarea inversă?
Este mecanismul prin care cumpărătorul calculează și declară TVA-ul în locul furnizorului. Plătitorul de TVA îl trece în decont ca TVA colectat și deductibil în același timp. Neplătitorul îl plătește efectiv, prin formularul 301.
Am nevoie de cod special de TVA?
Da, dacă firma e neplătitoare de TVA și cumpără servicii din UE sau bunuri din UE de peste 34.000 lei pe an. Nu, dacă firma e deja plătitoare de TVA sau dacă toți furnizorii sunt din afara UE.
Cum raportez achizițiile din UE?
Plătitorii de TVA le trec în decontul de TVA (formularul 300). Neplătitorii le declară în decontul special de TVA (formularul 301), până pe 25 a lunii următoare. Firmele cu cod de TVA valabil în VIES depun și declarația recapitulativă 390, până pe 25 a lunii următoare celei în care TVA-ul devine exigibil.
Factura de la furnizorul din UE a venit cu TVA. Ce fac?
Verifică datele de facturare din contul tău la furnizor: codul de TVA lipsește sau e introdus greșit. Corectează-le, ca facturile următoare să vină fără TVA. TVA-ul străin de pe factura primită nu îl recuperezi prin declarațiile din România.
Referințe legale: Codul fiscal, art. 268, 307, 308, 317, 322, 324, 325 și 326; Ordinul președintelui ANAF nr. 6.073/2024.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.