Codul special de TVA: când ai nevoie și cum îl obții
Codul special de TVA este codul pe care îl cere o firmă neplătitoare de TVA ca să cumpere sau să vândă servicii în relația cu firme din UE ori să cumpere bunuri din UE peste 34.000 lei pe an. Îl obții de la ANAF și trebuie să îl ai înainte de prima operațiune.
Baza legală: Codul fiscal (Legea nr. 227/2015) și normele metodologice de aplicare, aprobate prin HG nr. 1/2016.
Actualizat 13 noiembrie 2026 · Verificat de echipa de experți Keez
Fără cod special, furnizorul din UE îți facturează cu TVA-ul țării lui, iar ANAF îți cere TVA și în România pentru același serviciu.
La firmele mici, primul motiv pentru cod special e rar marfa adusă din altă țară. Cel mai des e o campanie pe Meta sau pe Google, facturată de o companie din Irlanda.
Ce este codul special de TVA
Codul special de TVA, numit și cod de TVA intracomunitar, este un cod de înregistrare în scopuri de TVA cu prefixul RO, pe care ANAF îl atribuie firmelor care nu sunt plătitoare de TVA în România. Te înscrie în VIES, sistemul european în care furnizorii din UE verifică dacă partenerul lor e înregistrat în scopuri de TVA.
Codul se folosește doar în relația cu firme din UE. Nu te face plătitor de TVA în țară:
- facturile către clienții din România rămân fără TVA;
- la achizițiile din România plătești prețul cu TVA și nu îl deduci.
Când cumperi, comunici codul furnizorului din UE, care îți facturează fără TVA. Taxa pentru acel serviciu o calculezi și o plătești tu, în România, cu cota din România. Când vinzi servicii unei firme din UE, treci codul pe factura ta, iar clientul plătește TVA-ul în țara lui.
Codul special vine cu declarații lunare. Pentru fiecare lună în care ai cumpărat din UE fără TVA, depui decontul special de TVA (formularul 301) și plătești taxa până pe 25 a lunii următoare. Operațiunile cu parteneri din UE intră și în declarația recapitulativă 390, cu același termen. Un abonament lunar la un furnizor din UE înseamnă o declarație și o plată în fiecare lună, chiar dacă firma ta nu depune alte declarații de TVA. Dacă amâni până la final de trimestru, ai deja termene depășite, iar pentru sumele neplătite la timp curg dobânzi și penalități.
Codul rămâne activ până la anulare. Dacă firma devine plătitoare de TVA, ANAF anulează codul special din oficiu, pentru că o firmă are un singur cod de TVA. De atunci folosești codul de TVA obișnuit și în relația cu partenerii din UE.
Dacă vrei să renunți la el fără să devii plătitor, ceri anularea tot la ANAF. Pentru servicii, o poți cere după sfârșitul anului calendaristic în care te-ai înregistrat. Pentru bunuri, după sfârșitul anului următor, și doar dacă achizițiile de bunuri din UE au rămas sub 34.000 lei atât în anul cererii, cât și în anul dinainte. Anularea produce efecte din prima zi a anului în care o ceri.
Când ești obligat
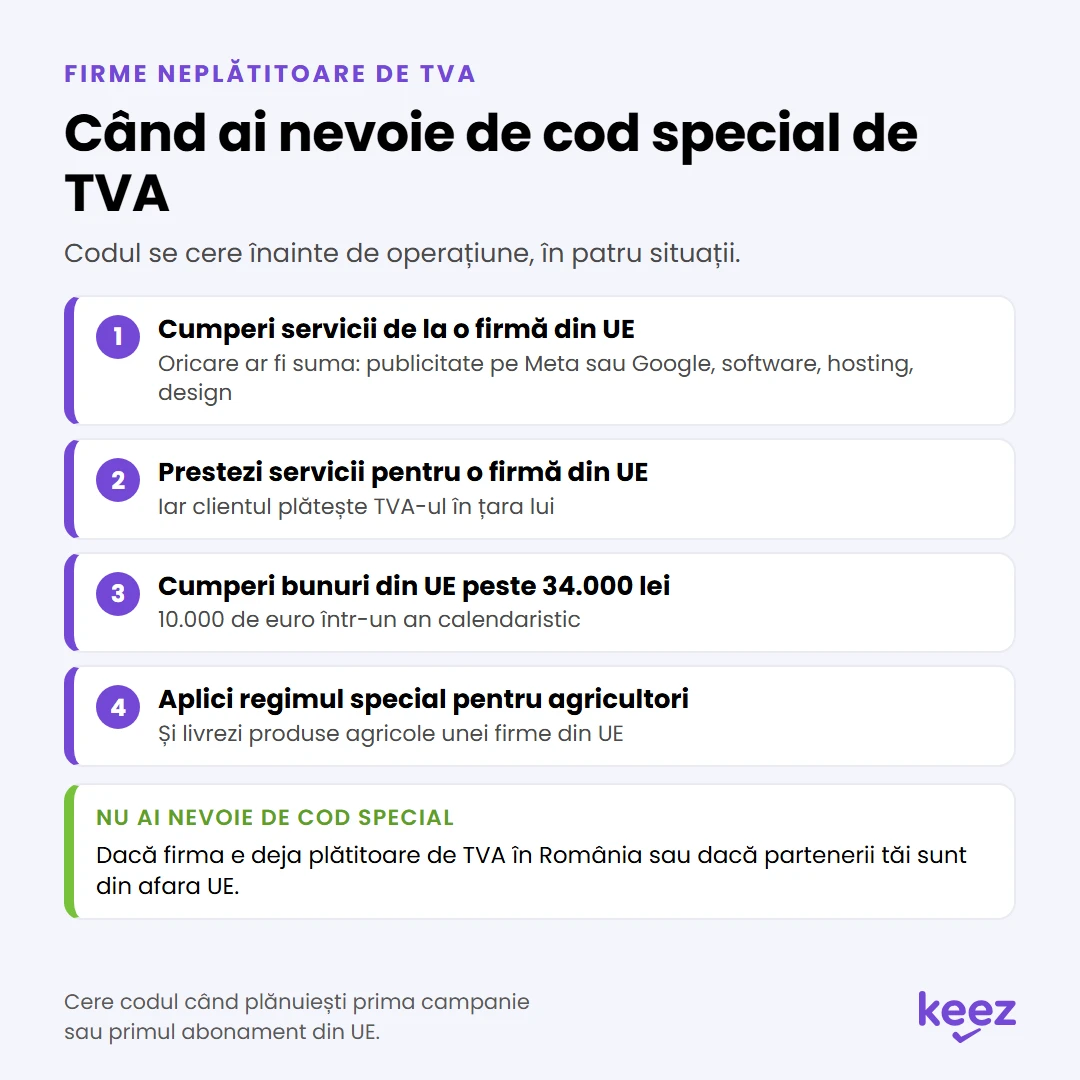
O firmă neplătitoare de TVA cere codul special înainte de operațiune în patru situații.
- Cumperi servicii de la o firmă din UE, oricare ar fi suma: publicitate pe Meta sau Google, software, hosting, design. Codul îți trebuie înainte să primești serviciul.
- Prestezi servicii pentru o firmă din UE, iar clientul plătește TVA-ul în țara lui. De exemplu, scrii cod pentru o firmă din Germania. Codul îți trebuie înainte de prestare. Pe Upwork, Fiverr sau Toptal regulile diferă după cine emite factura.
- Cumperi bunuri din UE peste 34.000 lei (10.000 de euro) într-un an calendaristic. Ceri codul înainte de achiziția care te duce peste prag. Produsele accizabile și mijloacele de transport noi au regim separat și nu intră în calculul pragului.
- Aplici regimul special pentru agricultori și livrezi produse agricole unei firme din UE care îți comunică un cod de TVA valabil.
Sub prag, codul e opțional. Dacă îl ceri, rămâi înregistrat cel puțin doi ani calendaristici.
Nu ai nevoie de cod special în două cazuri. Primul: firma e deja plătitoare de TVA în România, deci apare în VIES cu codul obișnuit. Al doilea: furnizorii sau clienții tăi sunt din afara UE, de exemplu din SUA, Marea Britanie, Elveția sau China. Pentru serviciile cumpărate din afara UE datorezi totuși TVA în România, prin formularul 301.
Cod special de TVA: cele patru situații în care îl ceri
Cere codul când plănuiești prima campanie sau primul abonament din UE. Dacă aștepți prima factură, e deja prea târziu. Să luăm un SRL neplătitor care pornește pe 1 martie o campanie pe Google Ads și cere codul abia după ce vede factura. Facturile emise până la obținerea codului vin cu TVA-ul țării furnizorului. Acel TVA nu îl recuperezi de la statul român, îl poți cere doar de la furnizor. Iar TVA-ul din România îl datorezi oricum, cu sau fără cod.
Cum îl obții (formular 091)
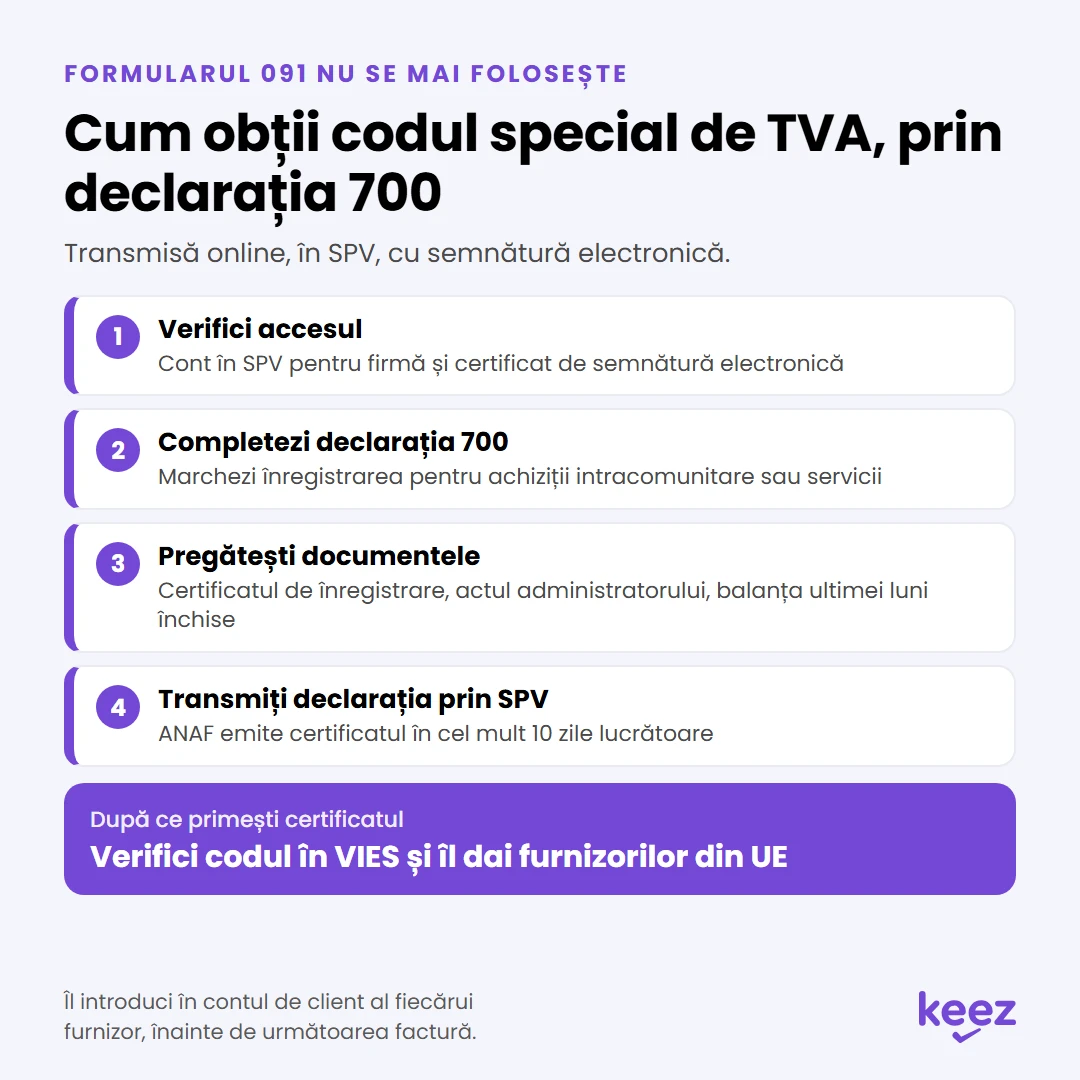
Formularul 091 nu se mai folosește. Codul special se cere acum prin declarația 700, transmisă online, în Spațiul Privat Virtual (SPV) al firmei, cu semnătură electronică. Din 1 martie 2022, toată documentația se depune prin SPV, nu pe hârtie la ghișeu.
Pașii, dacă depui singur:
- Verifici accesul. Firma are nevoie de cont în SPV, iar cine semnează are nevoie de un certificat de semnătură electronică. Fără ele, declarația nu pleacă.
- Completezi declarația 700. Marchezi subsecțiunea pentru înregistrarea în scopuri de TVA a persoanelor care fac achiziții intracomunitare sau servicii.
- Pregătești documentele. Copie după certificatul de înregistrare al firmei, copie după actul de identitate al administratorului și balanța ultimei luni contabile închise.
- Transmiți declarația prin SPV. ANAF emite certificatul în cel mult 10 zile lucrătoare.
După ce primești certificatul, două lucruri se fac imediat.
Verifici codul în VIES și îl dai furnizorilor. Pe site-ul Comisiei Europene confirmi că noul cod apare valid, apoi îl introduci în contul de client al fiecărui furnizor din UE, înainte de următoarea factură. Dacă o factură vine totuși cu TVA, datele din contul tău la furnizor sunt incomplete sau greșite.
Dacă ești client Keez, faci o procură notarială nouă, care să conțină și codul special. Fără ea, Keez nu poate depune declarațiile pentru operațiunile tale cu UE. Costul procurii îl suporți tu.
Cod special de TVA: pașii prin declarația 700
Avantajul Keez
Comanzi direct din platformă codul de TVA intracomunitar, fără formulare complicate. Keez pregătește dosarul și îl depune la ANAF în aceeași zi cu comanda, sau cel târziu a doua zi dacă ai comandat după ora 15:00, cu condiția să aibă balanța ultimei luni contabile închise. Tu vezi în Connect fiecare etapă.
După aceea, jurnalul de TVA și declarațiile sunt întocmite și depuse la timp, fără să ții tu evidența termenelor, inclusiv decontul special 301 din lunile în care ai facturi de la furnizori din UE. Contabilul tău rămâne pe chat pentru întrebările reale, și în zilele de închidere de lună.
Întrebări frecvente
Ce este codul special de TVA?
Este un cod de TVA cu prefixul RO, pe care ANAF îl dă firmelor neplătitoare de TVA care fac operațiuni cu firme din UE. Te înscrie în VIES și îl folosești doar cu partenerii din UE. Nu te face plătitor de TVA în România.
Când am nevoie de cod special de TVA?
Când firma e neplătitoare de TVA și cumpără servicii din UE, prestează servicii pentru firme din UE, cumpără bunuri din UE peste 34.000 lei pe an sau, ca agricultor în regim special, livrează produse agricole în UE. Codul se cere înainte de prima operațiune.
Cum obțin codul special (formular 091)?
Formularul 091 a fost înlocuit de declarația 700. O transmiți online prin SPV, cu semnătură electronică, și marchezi înregistrarea pentru achiziții intracomunitare sau servicii. După emitere, verifici codul în VIES și îl dai furnizorilor din UE.
Am nevoie de cod special pentru furnizori din afara UE?
Nu. Codul special contează doar în relația cu firme din UE. Pentru serviciile cumpărate de la ei datorezi totuși TVA în România, prin formularul 301.
Există taxă de urgență pentru codul special de TVA?
Nu. ANAF emite certificatul în cel mult 10 zile lucrătoare de la depunere și nu are o variantă mai rapidă, contra cost. Ca să nu aștepți cu furnizorii blocați, ceri codul înainte de prima comandă din UE.
Referințe legale: Codul fiscal, art. 268, 307, 316, 317, 324, 325 și 326; normele metodologice de aplicare a Codului fiscal, pct. 90.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.