
Plătitor sau neplătitor de TVA: cum alegi corect
Plafonul e 395.000 lei cifră de afaceri anuală. Sub el alegi singur dacă ești plătitor sau neplătitor de TVA. Peste el nu mai alegi nimic: devii plătitor prin efectul legii, din chiar ziua în care îl depășești. Dacă afli târziu, ANAF îți calculează TVA-ul retroactiv, iar tu îl plătești din banii tăi, pe facturi emise deja fără TVA.
Cât timp alegerea e a ta, ea depinde de două lucruri: cine îți sunt clienții și cât din cheltuielile tale poartă TVA. Dacă vinzi către persoane fizice și cheltuiești mai ales pe salarii, statutul de neplătitor îți lasă mai mulți bani în firmă. Dacă vinzi către firme plătitoare de TVA și ai achiziții mari purtătoare de TVA, raportul se inversează.
Actualizat 12 octombrie 2026 · Verificat de echipa de experți Keez
Diferența plătitor vs. neplătitor
Plătitor de TVA înseamnă, mai exact, deducător de TVA. Colectezi TVA de la clienți, deduci TVA din facturile furnizorilor și virezi statului diferența. Când TVA-ul plătit furnizorilor e mai mare decât cel colectat, primești diferența înapoi de la stat.
Neplătitor de TVA înseamnă că firma aplică regimul special de scutire pentru întreprinderi mici. Nu colectezi TVA pe facturile emise și nu ai voie să menționezi TVA pe factură. Nu deduci nimic: TVA-ul plătit furnizorilor rămâne cost final.
Termenul induce în eroare. TVA la cumpărături plătesc toate firmele, inclusiv cele numite neplătitoare. Ce diferă e obligația de a colecta și de a vira.
Cifrele, pe același produs. Firma A, plătitoare de TVA, vinde cu 242 lei: 200 lei venit și 42 lei TVA încasat pentru stat. Concurenta ei, firma NP, neplătitoare, vinde tot cu 242 lei, iar toți cei 242 lei sunt venit.
Amândouă cumpără de la furnizor cu 121 lei, adică 100 lei plus 21 lei TVA. Firma A virează statului 21 lei și rămâne cu 100 lei. Firma NP nu virează nimic și rămâne cu 121 lei.
Plătitor sau neplătitor de TVA pe același produs
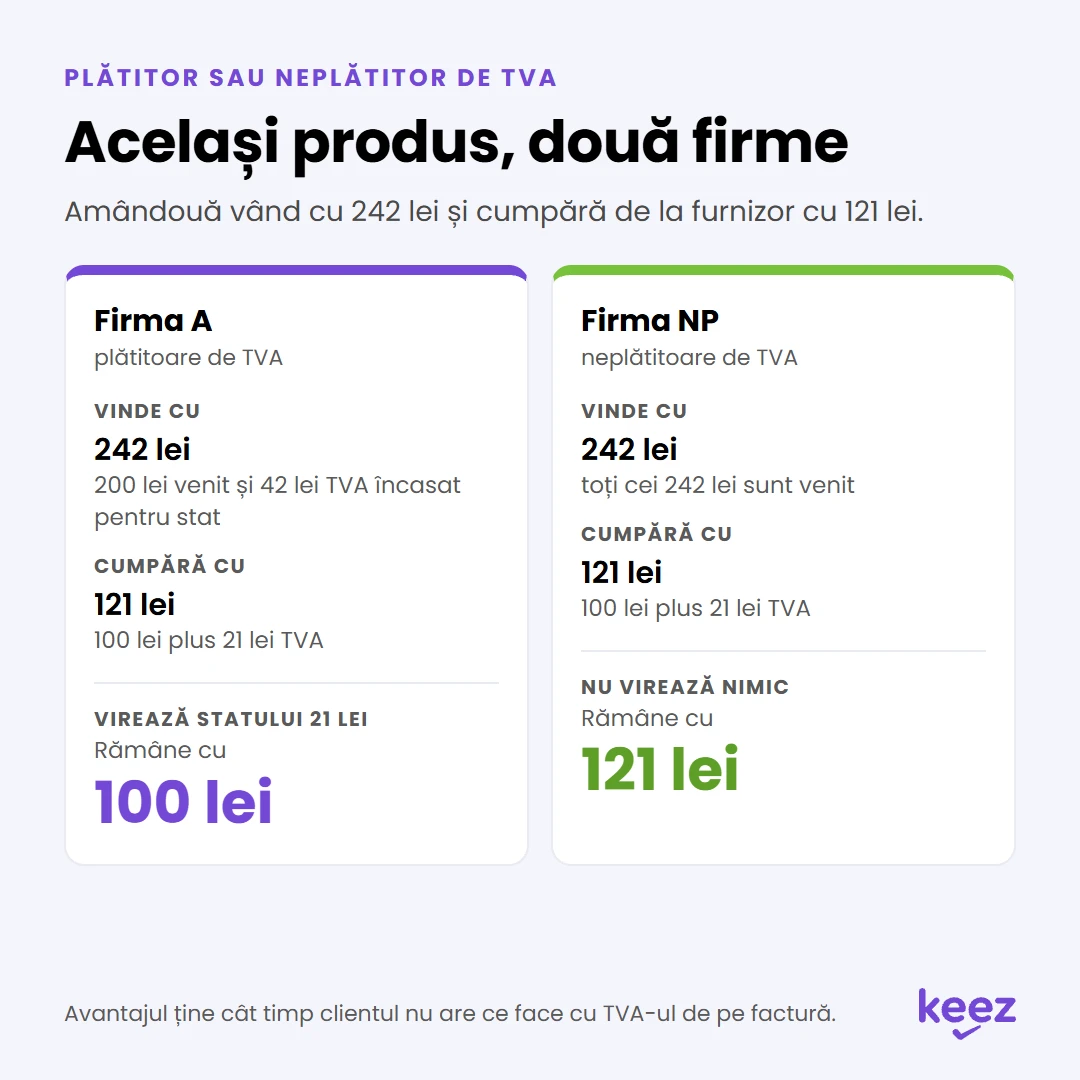
Cei 21 lei diferență sunt TVA-ul pe valoarea adăugată de firma NP. Avantajul ține atât timp cât clientul nu are ce face cu TVA-ul de pe factură, adică e persoană fizică sau firmă neplătitoare. În fața unui client care deduce, avantajul dispare.
Cota standard de TVA e 21%, iar cota redusă unificată e 11%. Amândouă se aplică din 1 august 2025.
Plafonul de înregistrare (2026)
395.000 lei cifră de afaceri anuală. Plafonul a crescut de la 300.000 lei, se aplică din 1 septembrie 2025 și a rămas neschimbat în 2026.
Cifra de afaceri de aici nu e cifra de afaceri din bilanț și nici cea după care se stabilește perioada fiscală de TVA. E un indicator propriu regimului de scutire, cu reguli proprii de calcul.
Intră în calcul, pentru operațiunile cu locul în România:
- Operațiunile taxabile sau care ar fi taxabile dacă nu le-ar face o firmă mică.
- Operațiunile scutite cu drept de deducere.
- Unele operațiuni scutite fără drept de deducere, cum sunt serviciile financiar-bancare, asigurările, închirierea de imobile și livrările de construcții și terenuri, dacă nu sunt accesorii activității principale.
- Facturile de avans și orice factură emisă înainte de livrare.
Nu intră în calcul livrările de active fixe corporale, cesiunea de active necorporale și operațiunile cu locul impozitării în afara României.
Ultima categorie se citește greșit des. Nu contează că beneficiarul e o firmă străină, contează unde e locul prestării conform Codului Fiscal. O firmă din România care prestează servicii de design grafic pentru un client din Germania are locul impozitării în Germania, pe regula B2B, iar banii din acel contract nu se adună la cele 395.000 lei. Aceeași firmă, cu un client din Cluj, adună fiecare leu.
Când ești obligat să te înregistrezi
Din ziua în care depășești 395.000 lei, începând cu tranzacția care duce la depășire. Cererea de înregistrare se depune cel târziu la data depășirii, prin declarația de înregistrare fiscală sau de mențiuni, formularul 010, 070 ori 700, după caz, la rubrica „Date privind vectorul fiscal”, secțiunea TVA.
Regula veche, cu 10 zile calculate de la începutul lunii următoare celei în care ai atins plafonul, nu mai există din septembrie 2025. Multe materiale publicate online o repetă și azi.
Înregistrarea e valabilă din data depășirii chiar dacă depui declarația mai târziu. Data și codul de TVA apar pe certificatul de înregistrare în scopuri de TVA emis de ANAF.
Dacă întârzii, ANAF te înregistrează din oficiu, retroactiv, de la data depășirii. Stabilește apoi diferența dintre TVA-ul pe care ar fi trebuit să îl colectezi și cel pe care aveai dreptul să îl deduci. Facturile emise între timp se pot corecta prin facturi de corecție către clienți, iar sumele intră în primul decont depus după înregistrare.
Aici apare confuzia cea mai scumpă: din ce lună facturezi cu TVA. Din nicio lună, ci de la chiar factura care trece de 395.000 lei. Asta înseamnă că ai nevoie de codul de TVA înainte să emiți acea factură, nu după.
Plătitor sau neplătitor de TVA la plafonul de 395.000 lei
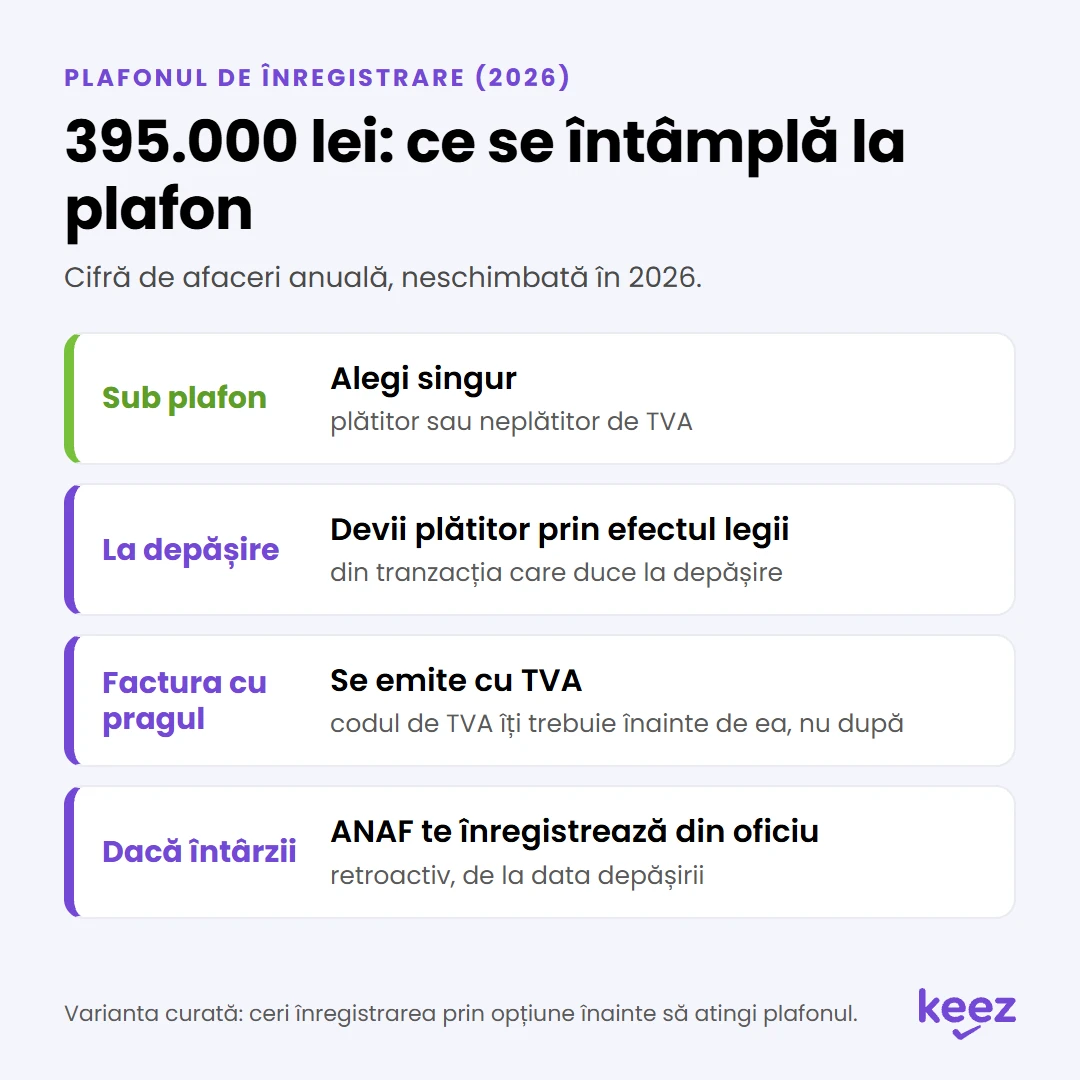
Ai două variante curate. Prima: ceri înregistrarea prin opțiune înainte să atingi plafonul, cât încă ai timp să îți refaci prețurile și să îți anunți clienții. A doua: te oprești din facturare cu câteva mii de lei înainte de prag și reiei după ce formalitățile sunt gata.
A treia variantă e cea pe care o aleg cei mai mulți fără să vrea: facturezi mai departe și te înregistrezi când îți dai seama. Costă TVA colectat din banii tăi și facturi de corecție trimise unor clienți care nu le așteptau.
Înregistrarea prin opțiune se poate cere oricând sub plafon și e valabilă începând cu data solicitării.
Avantaje și dezavantaje
Depinde de cine îți plătește facturile. Pentru clienți persoane fizice, TVA-ul e preț în plus, vizibil. Pentru clienți firme plătitoare de TVA, TVA-ul e neutru: ei îl deduc, tu îl virezi.
| Criteriu | Neplătitor de TVA | Plătitor de TVA |
|---|---|---|
| Clienți persoane fizice (B2C) | preț final mai mic la aceeași marjă | prețul crește cu 21% sau îți tai din marjă |
| Clienți firme plătitoare de TVA (B2B) | clientul nu are ce deduce, unii parteneri mari te evită | clientul deduce, ești comparabil cu concurența |
| TVA din achiziții | cost final, nerecuperabil | se deduce |
| Cheltuieli mai ales cu salariile | nu ai ce recupera, oricum | colectezi fără să ai ce deduce |
| Investiție mare la început | TVA-ul din investiție rămâne cost | TVA de recuperat de la stat |
| Achiziții intracomunitare de bunuri | plătești TVA în România, fără drept de deducere | deduci |
| Licitații și contracte mari | capacitate redusă de participare | fără restricție |
| Administrativ | facturi simplificate, fără decont de TVA | decont 300, declarațiile 390 și 394, evidență separată |
| Schimbarea statutului | intri prin opțiune oricând, cu efect din ziua cererii | ieși doar într-o fereastră de 10 zile pe perioadă fiscală |
Ultimul rând din tabel e cel care surprinde. Ca să ieși din TVA îți trebuie cifră de afaceri sub 395.000 lei și în anul calendaristic precedent, și la data cererii.
Cererea se depune între 1 și 10 ale lunii următoare perioadei fiscale pe care o aplici. Anularea e valabilă de la data comunicării deciziei, pe care ANAF o emite cel târziu la finele lunii în care ai depus. Dacă ratezi fereastra, mai stai o perioadă fiscală întreagă în TVA.
De aici vine și poziția noastră: cel mai prost moment să devii plătitor de TVA e cel în care ești obligat. Când decizi tu, îți alegi luna, îți refaci prețurile, îți anunți clienții și îți pregătești contractele. Când decide plafonul, afli din facturi.
Decizia se ia o dată și se plătește luni întregi, așa că trece-o pe la expertul contabil înainte. La Keez îl întrebi direct în Connect, iar el se uită la cifrele firmei tale din ultimele luni, nu la un scenariu general.
Calculatorul TVA Keez compară cele două regimuri pe cifrele tale: vânzările lunare, separat pe firme și pe persoane fizice, și cheltuielile purtătoare de TVA.
Cum devii plătitor de TVA
Depui declarația de înregistrare fiscală sau de mențiuni și completezi secțiunea TVA din rubrica „Date privind vectorul fiscal”. Formularul diferă după forma juridică: 010, 070 sau 700.
Două situații, două date de la care ești plătitor:
- Prin depășirea plafonului: ceri înregistrarea cel târziu la data depășirii, iar înregistrarea e valabilă din acea dată.
- Prin opțiune, sub plafon: ceri oricând, iar înregistrarea e valabilă din data solicitării.
Ce urmează după ce primești certificatul:
- Facturezi cu TVA de la data înscrisă pe certificat.
- Depui decontul 300 și plătești diferența dintre TVA colectat și TVA deductibil până pe 25 a lunii următoare perioadei fiscale.
- Adaugi declarația 390 pentru operațiuni intracomunitare și declarația 394 pentru operațiuni cu parteneri din România, unde e cazul.
- Ții evidență separată a TVA-ului colectat și a celui deductibil.
Pentru firmele din portofoliul Keez, formalitățile de la depășirea plafonului se fac fără costuri suplimentare: balanța și documentele depuse la ANAF. Înregistrarea prin opțiune e serviciu separat, comandabil din Magazinul online.
TVA la încasare vs. facturare
Plătești TVA-ul la stat când emiți factura sau când încasezi banii. Alegerea apare abia după ce ești plătitor.
În regimul normal, TVA-ul devine exigibil la facturare. Dacă un client te plătește la 90 de zile, tu ai virat deja TVA-ul din banii tăi.
În sistemul TVA la încasare, TVA-ul colectat se plătește la încasare. Regula merge și invers: nu deduci TVA din achiziții decât după ce ți-ai plătit furnizorul.
Plafonul pentru aplicarea sistemului a crescut în 2026: 5.000.000 lei în perioada 1 martie-31 decembrie 2026 și 5.500.000 lei de la 1 ianuarie 2027. Înscrierea în registrul persoanelor care aplică sistemul se face doar între 1 și 20 ale lunii calendaristice, indiferent de perioada fiscală a firmei.
Sistemul ajută firmele care încasează greu și blochează firmele care cumpără mult și plătesc repede, pentru că amână deducerea. Comparația pe situația concretă a firmei tale, cu exemple și cu operațiunile pe care sistemul nu le acoperă, e în ghidul dedicat.
Avantajul Keez
Dacă ANAF îți anulează codul de TVA, platforma te blochează proactiv dacă încerci să emiți o factură neconformă și te conectează direct cu expertul tău. Keez preia toată birocrația de redobândire a codului, direct din platformă.
Întrebări frecvente
Când devin plătitor de TVA?
Din ziua în care cifra de afaceri trece de 395.000 lei, începând cu tranzacția care duce la depășire. Nu din luna următoare și nu de la data la care îți vine certificatul.
Care e plafonul de TVA în 2026?
395.000 lei cifră de afaceri anuală, neschimbat față de 2025. Se calculează doar pe operațiunile cu locul în România și nu include livrările de active fixe.
Merită să fii plătitor de TVA?
Merită dacă vinzi către firme care deduc TVA și ai achiziții mari purtătoare de TVA. Nu merită dacă vinzi către persoane fizice și cea mai mare parte din cheltuieli sunt salariile.
Cum mă înregistrez ca plătitor de TVA?
Depui declarația de înregistrare fiscală sau de mențiuni, formularul 010, 070 ori 700, și completezi secțiunea TVA din vectorul fiscal. Prin depășire de plafon, cel târziu la data depășirii. Prin opțiune, oricând, cu efect din ziua cererii.
Cred că depășesc plafonul luna aceasta. Din ce lună trebuie să facturez cu TVA?
De la factura care depășește plafonul. Ai nevoie de codul de TVA înainte de ea, așa că fie ceri înregistrarea prin opțiune din timp, fie te oprești din facturare până se finalizează formalitățile.
Pot ieși din TVA dacă scad sub plafon?
Da, dacă nu ai depășit 395.000 lei nici în anul calendaristic precedent, nici în anul curent la data cererii. Cererea se depune între 1 și 10 ale lunii următoare perioadei fiscale.
Referințe legale: art. 310 și art. 316 din Legea nr. 227/2015 privind Codul Fiscal, cu modificările aduse prin O.G. nr. 22/2025 și O.U.G. nr. 8/2026.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.