
TVA la încasare sau la facturare: ghid complet
TVA la încasare înseamnă că plătești taxa la stat abia când intră banii de la client, nu când emiți factura. Regula implicită, TVA la facturare, funcționează invers: datorezi TVA din momentul emiterii, chiar dacă nu ai încasat niciun leu. Poți opta pentru sistemul la încasare dacă cifra de afaceri din anul precedent nu depășește 5.000.000 lei. Alegerea mută doar momentul plății, suma rămâne aceeași.
Actualizat 12 octombrie 2026 · Verificat de echipa de experți Keez
Ce este TVA la încasare
TVA la încasare este un sistem opțional în care momentul exigibilității taxei se mută. Nu mai datorezi TVA în ziua în care emiți factura, ci în ziua în care încasezi efectiv banii.
Partea pe care mulți o descoperă târziu este că regula funcționează simetric și la deducere: dacă ești în sistem, TVA-ul de pe o factură de achiziție îl deduci abia după ce ți-ai plătit furnizorul.
Deci sistemul nu îți reduce TVA-ul de plată. Îl mută în timp, în ambele direcții. Câștigi pe partea de colectare și pierzi pe partea de deducere, iar rezultatul net depinde exclusiv de cine plătește mai repede: tu furnizorilor sau clienții ție.
O situație în care avantajul dispare complet: avansurile. Dacă lucrezi cu plăți în avans, banii au intrat deja, deci TVA devine exigibilă imediat. Nu mai amâni nimic.
Cum funcționează TVA la facturare
TVA la facturare este regula generală. Se aplică automat, fără să faci nimic, dacă nu optezi pentru celălalt sistem.
Aici, TVA devine exigibilă la data emiterii facturii. Ce se întâmplă cu banii după aceea nu contează: dacă ai facturat în martie, TVA-ul de pe acea factură intră în decontul lunii martie, indiferent dacă clientul plătește în aprilie, în iunie sau deloc.
Simetric, și deducerea se face imediat. Primești factura de la furnizor, deduci TVA-ul din ea, chiar dacă o plătești peste 60 de zile.
Termenul de plată către stat este data de 25 a lunii următoare perioadei fiscale, care poate fi luna sau trimestrul.
Consecința practică e simplă și dureroasă: plătești TVA din banii tăi pentru facturi pe care încă nu le-ai încasat. Cu cât termenele de plată ale clienților tăi sunt mai lungi, cu atât mai mult.
Cine poate opta pentru TVA la încasare
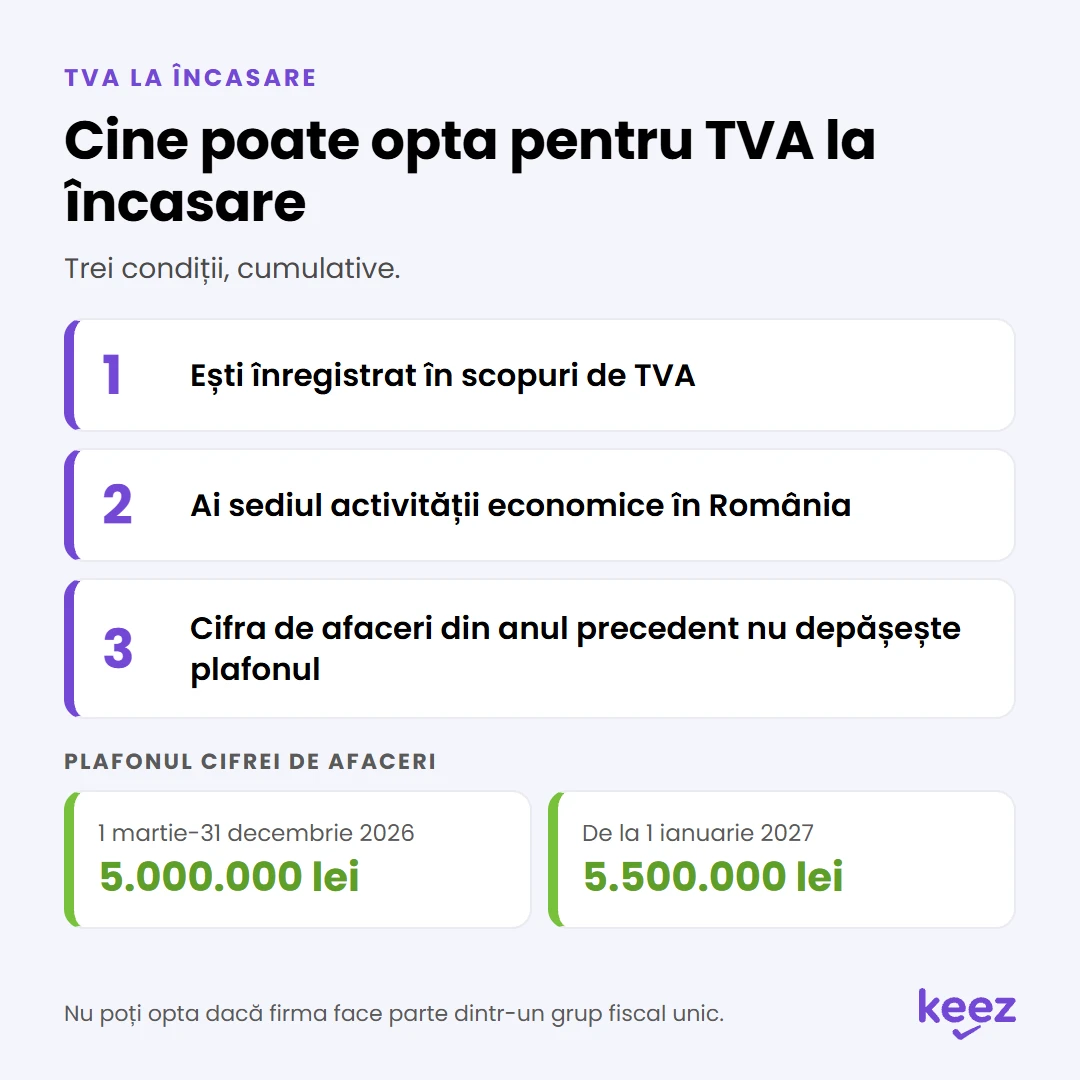
Trei condiții, cumulative. Trebuie să fii înregistrat în scopuri de TVA, să ai sediul activității economice în România și cifra de afaceri din anul calendaristic precedent să nu depășească plafonul.
| Perioada | Plafonul cifrei de afaceri din anul precedent |
|---|---|
| 1 martie-31 decembrie 2026 | 5.000.000 lei |
| De la 1 ianuarie 2027 | 5.500.000 lei |
Bază legală: OUG 8/2026, care modifică Legea 227/2015 privind Codul fiscal.
Dacă firma nu a atins pragul aplicabil, calculul repornește de la zero la începutul anului următor.
Chiar dacă le îndeplinești pe toate trei, nu poți opta dacă firma face parte dintr-un grup fiscal unic.
Odată intrat în sistem, o parte din operațiuni rămân în afara lui. Pe ele, TVA devine exigibilă la data facturii, indiferent când încasezi:
- livrările și prestările la care TVA-ul îl datorează clientul, inclusiv cele cu taxare inversă, cum sunt deșeurile și cerealele;
- livrările și prestările scutite de TVA, cum sunt livrările intracomunitare de bunuri și exporturile;
- operațiunile supuse regimurilor speciale: agenții de turism, bunuri second-hand, opere de artă, obiecte de colecție și antichități, aur de investiții;
- livrările și prestările către persoane afiliate.
Operațiunile cu locul livrării sau al prestării în afara României nu au TVA în România, dar intră în cifra de afaceri pe care o compari cu plafonul.
Cine poate opta pentru TVA la încasare
Avantaje de cashflow
Avantajul e unul singur, dar poate fi mare: nu scoți TVA din banii tăi pentru facturi neîncasate.
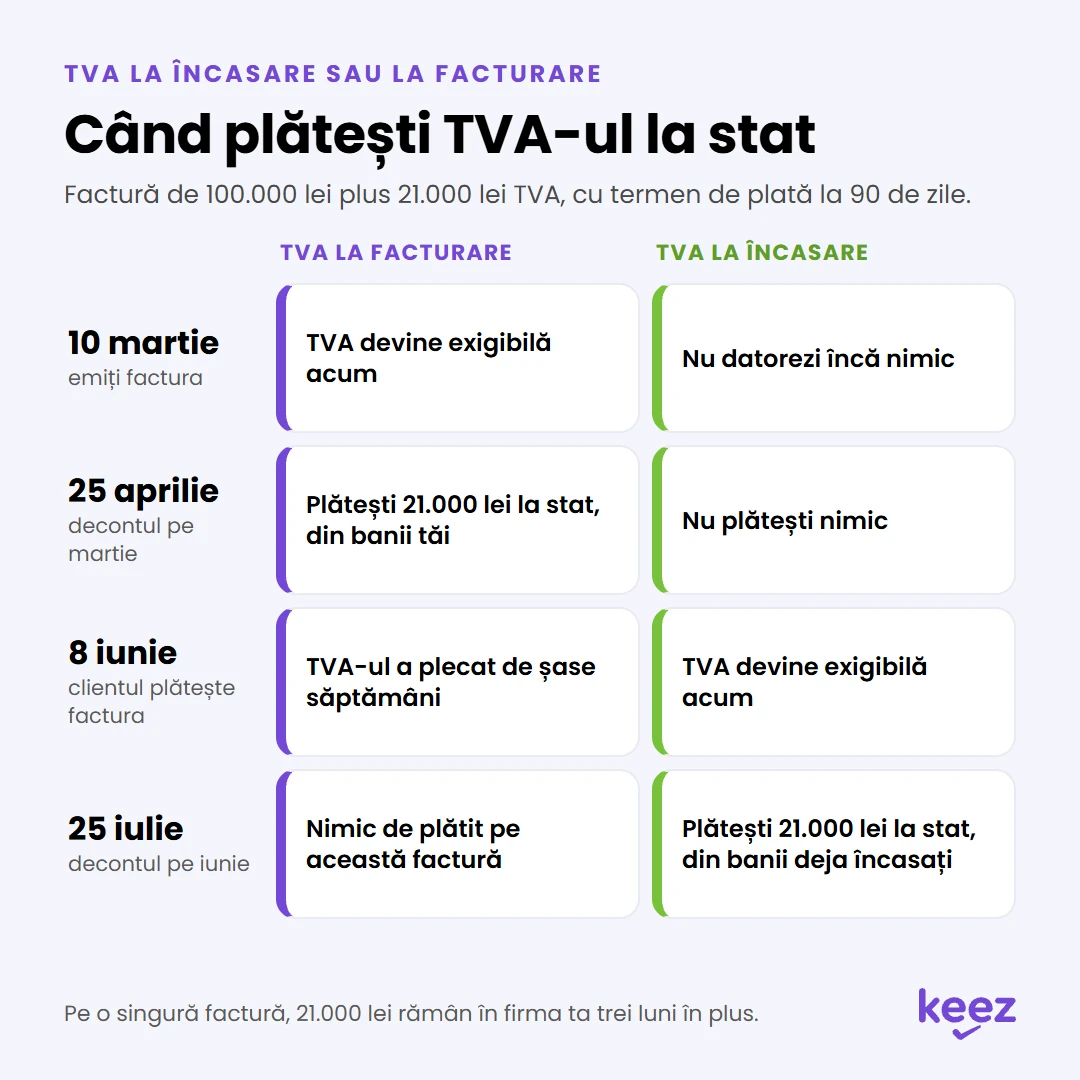
| Momentul | TVA la facturare | TVA la încasare |
|---|---|---|
| 10 martie: emiți o factură de 100.000 lei plus 21.000 lei TVA, cu termen de plată la 90 de zile | TVA devine exigibilă acum | Nu datorezi încă nimic |
| 25 aprilie: termenul decontului pentru luna martie | Plătești 21.000 lei la stat, din banii tăi | Nu plătești nimic |
| 8 iunie: clientul îți plătește factura | Ai încasat banii, dar TVA-ul a plecat de șase săptămâni | TVA devine exigibilă acum |
| 25 iulie: termenul decontului pentru luna iunie | Nimic de plătit pe această factură | Plătești 21.000 lei la stat, din banii deja încasați |
Pe o singură factură, 21.000 lei rămân în firma ta trei luni în plus. Dacă emiți lunar o factură similară, ai în permanență în firmă TVA-ul de pe ultimele trei, adică 63.000 lei.
De aici vine și limita avantajului. Dacă clientul din exemplu ar fi plătit în 15 zile, TVA-ul ar fi ajuns la stat în același moment în ambele sisteme, pe 25 aprilie, iar tu ai fi rămas doar cu partea proastă: deducerea amânată la propriile achiziții.
TVA la încasare sau la facturare: când plătești TVA-ul la stat
Cum alegi
Răspunsul vine din două cifre pe care le ai deja în contabilitate: termenul mediu de încasare și ponderea achizițiilor în cheltuieli. Calculul îl faci cu contabilul tău înainte de notificare, pentru că odată intrat rămâi în sistem cel puțin până la finalul anului.
Alegi TVA la încasare dacă ai clienți care plătesc greu, dacă ai constant creanțe neîncasate la final de lună și dacă achizițiile tale sunt relativ mici față de vânzări.
Rămâi pe TVA la facturare dacă încasezi rapid, dacă ai cheltuieli mari cu furnizori, software sau chirii, sau dacă vrei să nu complici relația cu clienți care își doresc deducerea imediată.
Trei dezavantaje care nu se văd din prima:
- Trebuie să monitorizezi perfect toate încasările și toate plățile. Un extras de cont uitat poate însemna TVA neraportat la timp.
- Partenerii tăi nu își pot deduce TVA-ul până nu îți plătesc factura. Unele firme mari evită din start furnizorii cu TVA la încasare, tocmai din motivul ăsta.
- Birocrația crește. Fiecare factură trebuie urmărită până la încasare, nu doar până la emitere.
Exemplu din portofoliul Keez: o firmă de servicii IT, cu 390.000 lei cifră de afaceri în primele șase luni și clienți care plătesc la două săptămâni. A ales TVA la facturare:
- încasează rapid, deci sistemul la încasare nu i-ar fi adus nimic;
- are cheltuieli deductibile mari, pe care le-ar fi dedus mai târziu;
- nu voia să complice relația cu clienții care își deduc TVA-ul imediat.
Dacă încă nu ești sigur că îți convine să fii plătitor de TVA, întrebarea aceea se pune înaintea acesteia. Răspunsul e în ghidul plătitor sau neplătitor de TVA.
Cum treci de la un sistem la altul
Trecerea, în ambele sensuri, se face cu formularul 097, „Notificare privind aplicarea sau încetarea aplicării sistemului TVA la încasare”. Se depune la organul fiscal competent, iar efectul lui este înscrierea sau radierea din Registrul persoanelor impozabile care aplică sistemul TVA la încasare.
La intrarea în sistem, cazul majoritar, notificarea se poate depune doar între 1 și 20 ale fiecărei luni calendaristice, indiferent de perioada fiscală pe care o aplică firma. Ratezi fereastra, aștepți luna următoare.
Sistemul se aplică din prima zi a perioadei fiscale următoare: la decont lunar, din luna următoare; la decont trimestrial, din trimestrul următor. Dacă l-ai aplicat și anul trecut și ai rămas sub plafon, continui fără o notificare nouă.
Dacă te înregistrezi în scopuri de TVA în cursul anului, poți aplica sistemul de la data înregistrării sau mai târziu în același an, cu notificare până pe 20 a lunii dinaintea perioadei fiscale din care îl vrei. Calculul din secțiunea Cum alegi îl faci înainte de înregistrare, ca să nu pierzi prima variantă.
Nu poți renunța la sistem în primul an în care ai optat pentru el. Singura excepție este depășirea plafonului, caz în care ieșirea devine obligatorie.
La depășirea plafonului, depui notificarea până pe 20 inclusiv a lunii de după perioada fiscală în care ai depășit. Sistemul la încasare se mai aplică până la sfârșitul perioadei fiscale următoare, apoi treci la facturare. Dacă nu depui notificarea, ANAF te radiază din oficiu din registru.
Verifică registrul înainte să presupui ceva despre un furnizor. Dacă el aplică TVA la încasare, tu îți deduci TVA-ul de pe factura lui abia după ce îl plătești, chiar dacă tu ești pe sistemul la facturare. Cum se face verificarea, în ghidul de TVA.
Avantajul Keez
La TVA la încasare, riscul stă în facturile a căror plată nu o urmărește nimeni.
La Keez, plățile și încasările din conturile tale ajung în fiecare zi în contabilitate și sunt potrivite singure cu facturile lor. Contabilul tău închide ce se potrivește, iar la tine ajung doar plățile neclare, ca să le lămurești înainte de decont.
Notificarea de intrare în sistem o comanzi din magazinul online Keez.
Întrebări frecvente
Ce înseamnă TVA la încasare?
Un sistem în care datorezi TVA statului abia când încasezi factura, nu când o emiți. Aceeași regulă se aplică și la deducere: nu deduci TVA din achiziții decât după ce plătești furnizorul.
Cine poate aplica TVA la încasare?
Firmele înregistrate în scopuri de TVA, cu sediul activității economice în România, care nu fac parte dintr-un grup fiscal unic și care au avut în anul precedent o cifră de afaceri sub plafonul aplicabil, de 5.000.000 lei în 2026.
E mai bine TVA la încasare sau la facturare?
Depinde de cât de repede încasezi. Dacă ai clienți care plătesc greu, sistemul la încasare îți protejează lichiditatea. Dacă încasezi rapid și ai achiziții mari, la facturare rămâi cu deducerea imediată și cu mai puțină birocrație.
Cum optez pentru TVA la încasare?
Depui formularul 097 la organul fiscal, iar firma este înscrisă în Registrul persoanelor impozabile care aplică sistemul TVA la încasare. După ce ai optat, nu poți ieși din sistem în primul an, cu excepția depășirii plafonului.
Ce se întâmplă cu facturile emise cât am aplicat TVA la încasare, după ce ies din sistem?
Rămân în regimul la încasare până se plătesc integral. Pentru facturile de vânzare emise cât erai în sistem, colectezi TVA-ul abia la încasare, iar pentru facturile de achiziție din aceeași perioadă deduci TVA-ul abia după ce plătești furnizorul, chiar dacă între timp ai trecut la TVA la facturare. Urmărești încasările și plățile pe facturile vechi până se sting ultimele dintre ele.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.