Pe scurt: Ca plătitor TVA la încasare, datorezi TVA-ul la stat abia când clientul îți plătește factura, nu când o emiți. În schimb, și TVA-ul din achizițiile tale îl deduci abia după ce plătești furnizorul. Pot opta firmele înregistrate în scopuri de TVA, cu sediul în România, care nu au depășit plafonul: în 2026, 4.500.000 de lei cifră de afaceri pe 2025 și 5.000.000 de lei în anul în curs. Sistemul te ajută când clienții plătesc târziu și te încurcă atunci când încasezi repede, dar furnizorii îi plătești mai târziu.
Actualizare (octombrie 2026): Plafonul pentru TVA la încasare a crescut de la 4.500.000 la 5.000.000 de lei pentru perioada 1 martie-31 decembrie 2026 și urcă la 5.500.000 de lei din 1 ianuarie 2027 (OUG 8/2026, publicată în Monitorul Oficial pe 25 februarie 2026). Cota standard de TVA este 21% din 1 august 2025 (Legea 141/2025), nu 19%. Plafonul de la care devii obligatoriu plătitor de TVA este 395.000 de lei din 1 septembrie 2025 (OG 22/2025), nu 300.000 de lei.
Ce înseamnă să fii plătitor TVA la încasare
Regula generală e TVA la facturare. Datorezi TVA-ul la data livrării sau a prestării ori la data facturii, dacă o emiți înainte. Îl plătești până pe 25 a lunii de după perioada fiscală, chiar dacă clientul nu ți-a dat încă niciun leu.
Plătitorul TVA la încasare are o excepție, prevăzută la art. 282 alin. (3) din Codul fiscal: TVA-ul devine exigibil la data încasării, totale sau parțiale. Dacă clientul plătește jumătate din factură, datorezi jumătate din TVA. Pe facturi apare mențiunea „TVA la încasare”, ca să știe și clientul că deducerea lui depinde de plată.
Unele operațiuni rămân pe regulile generale și în acest sistem:
- operațiunile cu taxare inversă, unde TVA-ul îl datorează cumpărătorul;
- livrările și prestările scutite de TVA;
- operațiunile din regimurile speciale (agenții de turism, bunuri second-hand, aur de investiții);
- livrările și prestările către o persoană afiliată, de exemplu o firmă în care tu sau firma ta dețineți cel puțin 25%;
- operațiunile al căror loc nu e în România.
Cine poate fi plătitor TVA la încasare în 2026
Poți deveni plătitor TVA la încasare dacă îndeplinești toate condițiile:
- ești înregistrat în scopuri de TVA, adică ai cod de TVA;
- ai sediul activității economice în România;
- cifra de afaceri din anul trecut nu a depășit plafonul valabil atunci: 4.500.000 de lei pentru 2025, dacă optezi în 2026, și 5.000.000 de lei pentru 2026, dacă optezi în 2027;
- în anul în curs nu ai depășit plafonul până la data opțiunii: 5.000.000 de lei în 2026, 5.500.000 de lei în 2027;
- nu faci parte dintr-un grup fiscal unic.
La plafon intră livrările și prestările taxabile, cele scutite și operațiunile al căror loc se consideră în străinătate. Dacă abia te înregistrezi în scopuri de TVA, vezi și ce trebuie să faci când devii plătitor de TVA.
Cum devii plătitor TVA la încasare: notificarea și termenele
Dacă ai deja cod de TVA
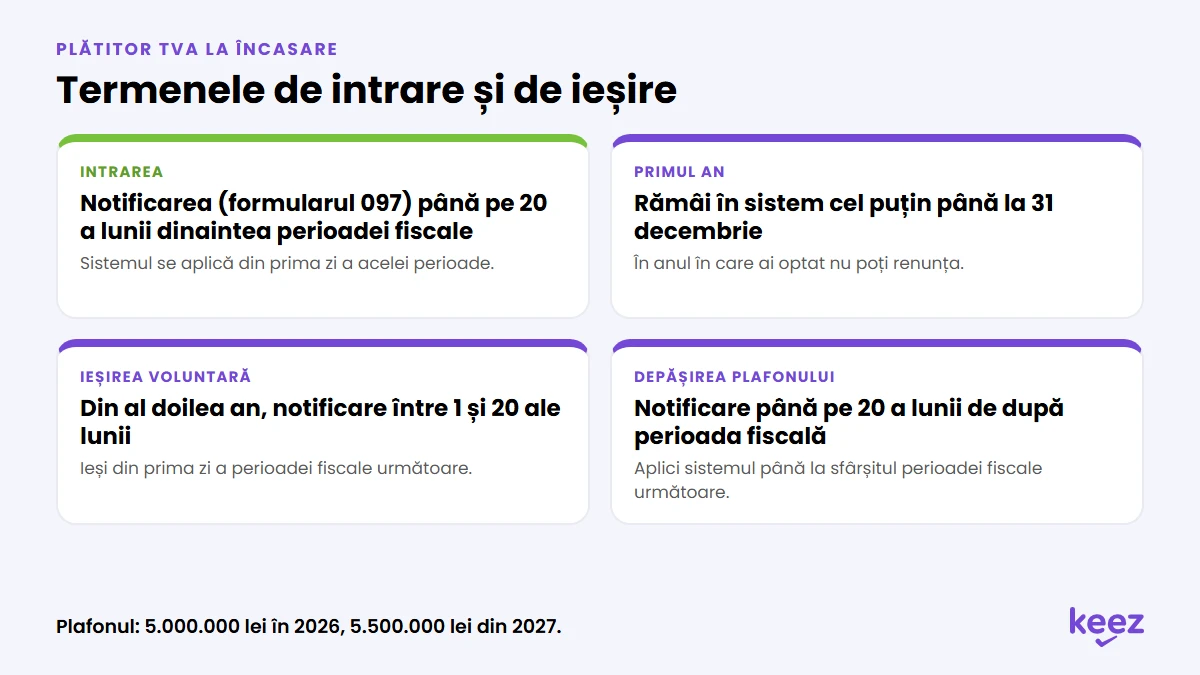
Depui la ANAF notificarea privind aplicarea sistemului TVA la încasare (formularul 097) până pe 20 a lunii dinaintea perioadei fiscale din care vrei să intri. Dacă depui decont lunar și vrei să intri de la 1 decembrie 2026, termenul e 20 noiembrie 2026. Dacă ai aplicat sistemul tot anul și nu ai depășit plafonul, continui și anul următor fără altă notificare.
Dacă te înregistrezi acum în scopuri de TVA
Poți aplica sistemul chiar de la data înregistrării, printr-o notificare în care arăți că îl vrei din acel moment. Dacă te hotărăști mai târziu în același an, termenul e tot 20 a lunii dinaintea perioadei fiscale de la care intri.
Cât stai în sistem și cum ieși
Odată intrat, aplici sistemul cel puțin până la 31 decembrie. În anul în care ai optat nu poți renunța.
Din al doilea an poți ieși oricând, cu o notificare depusă între 1 și 20 ale lunii. Ieși din prima zi a perioadei fiscale următoare.
Dacă treci de plafon, depui notificarea până pe 20 a lunii de după perioada fiscală în care l-ai depășit. Mai aplici sistemul până la sfârșitul perioadei fiscale următoare, apoi nu mai ești plătitor TVA la încasare și treci pe TVA la facturare. Dacă nu depui notificarea, ANAF te radiază din oficiu.
Facturile emise cât ai fost în sistem rămân pe TVA la încasare și după ce ieși: colectezi taxa pe ele abia când le încasezi.
Registrul TVA la încasare: cum verifici dacă o firmă e plătitor TVA la încasare
ANAF ține registrul TVA la încasare, public, conform art. 324 alin. (16) din Codul fiscal. Îl găsești la căutarea în Registrul TVA la încasare de pe site-ul ANAF: introduci codul de TVA al firmei și vezi dacă e înscrisă.
Verifică registrul TVA la încasare pentru furnizorii tăi, ca să știi când poți deduce TVA-ul din facturile lor, și pentru firma ta, după ce ai depus notificarea, ca să vezi că înscrierea s-a făcut de la data corectă. ANAF te înscrie până la data de 1 a perioadei fiscale de după notificare.
Ce înseamnă pentru clienții tăi
Potrivit art. 297 alin. (2) din Codul fiscal, firma care cumpără de la un plătitor TVA la încasare deduce TVA-ul abia după ce plătește factura, chiar dacă ea e pe TVA la facturare. Din acest motiv, unele firme mari evită furnizorii care aplică TVA la încasare. Pentru clienții fără cod de TVA, de exemplu persoanele fizice, nu se schimbă nimic.
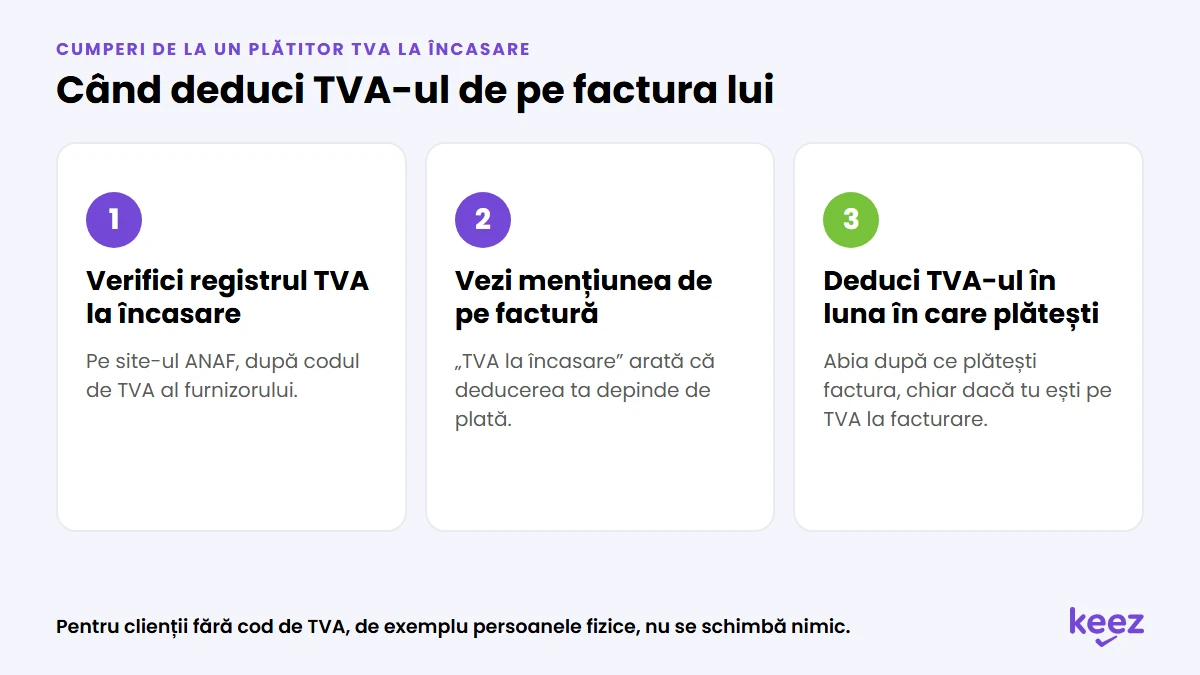
Aceeași regulă se aplică achizițiilor tale: deduci TVA-ul abia după ce plătești furnizorul, indiferent ce sistem aplică el. Excepție fac achizițiile intracomunitare, importurile și achizițiile cu taxare inversă.
Plătitor TVA la încasare: exemplu de cashflow pe aceeași lună
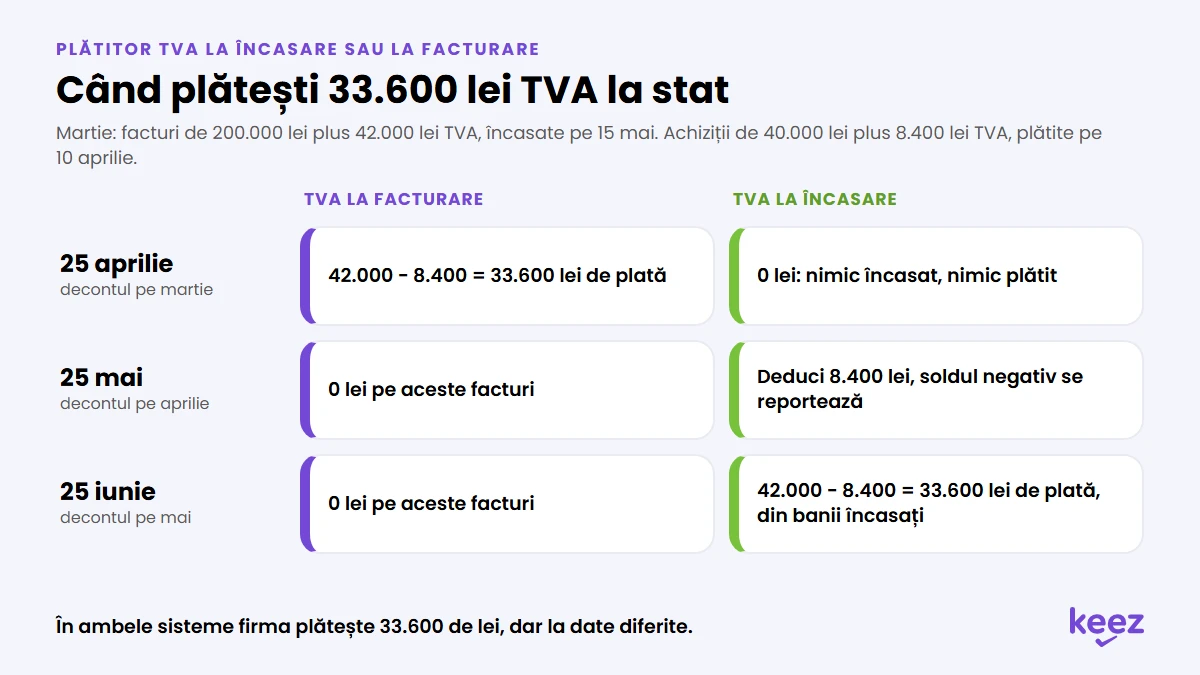
Ia o firmă de servicii cu decont lunar. În martie emite facturi de 200.000 de lei plus 42.000 de lei TVA, iar clienții le plătesc pe 15 mai. Tot în martie primește facturi de la furnizori de 40.000 de lei plus 8.400 de lei TVA, pe care le plătește pe 10 aprilie.
| Decontul | TVA la facturare | TVA la încasare |
|---|---|---|
| Martie (plata pe 25 aprilie) | 42.000 minus 8.400 = 33.600 lei de plată | Nimic încasat, nimic plătit: 0 lei |
| Aprilie (plata pe 25 mai) | 0 lei pe aceste facturi | Deduci 8.400 lei (furnizorul e plătit): sold negativ, se reportează |
| Mai (plata pe 25 iunie) | 0 lei pe aceste facturi | 42.000 minus 8.400 reportat = 33.600 lei de plată |
În ambele sisteme firma plătește 33.600 de lei, dar la date diferite. La facturare, firma plătește pe 25 aprilie, din banii ei, cu trei săptămâni înainte să încaseze. La încasare, TVA-ul se plătește pe 25 iunie, după ce banii de la clienți au intrat în cont.
Dacă situația e inversă, sistemul te costă. Să zicem că clienții plătesc tot în martie, iar tu plătești furnizorii abia în mai. La încasare datorezi 42.000 de lei pe 25 aprilie și deduci cei 8.400 de lei abia în decontul pe mai. La facturare ai fi plătit doar 33.600 de lei pe 25 aprilie.
Ca să vezi cum stai cu banii de la o lună la alta, urmărește cash-flow-ul firmei și facturile neîncasate, cu termenele lor reale de plată.
Avantaje și dezavantaje
Un plătitor TVA la încasare nu mai plătește din banii firmei TVA pentru facturi neîncasate, oricât ar dura încasarea. La o plată parțială datorează doar TVA-ul din suma primită.
Costul vine din două părți. Deduci TVA-ul din achiziții abia după ce plătești furnizorii, iar clienții cu cod de TVA deduc abia când te plătesc. Apoi e munca de evidență: fiecare încasare și fiecare plată se leagă de factura ei, ca TVA-ul să intre în decontul corect. Un extras de cont rămas neprelucrat înseamnă TVA declarat greșit.
La avansuri nu se schimbă nimic. TVA-ul se datorează la încasarea avansului în ambele sisteme.
Când merită să fii plătitor TVA la încasare
Merită să devii plătitor TVA la încasare dacă clienții plătesc la 30, 60 sau 90 de zile ori cu întârziere, dacă ai multe facturi neîncasate și îți lipsesc banii pentru decont, iar achizițiile tale sunt mici față de vânzări.
Rămâi pe TVA la facturare dacă încasezi repede, dacă ai achiziții mari pe care le plătești mai târziu sau dacă vinzi mult către firme mari, care vor să deducă TVA-ul imediat.
Dacă nu știi încă dacă ai nevoie de cod de TVA, citește ghidul despre plătitor sau neplătitor de TVA. Comparația pe scurt între cele două sisteme e și în ghidul TVA la încasare sau la facturare.
Ce a ales Servicii Pro Expert SRL (nume fictiv)
Servicii Pro Expert SRL este o firmă de servicii IT (firmă reală, din portofoliul Keez). În primele 6 luni ale anului a avut o cifră de afaceri de 390.000 de lei, iar clienții au plătit la timp, cu termen de 2 săptămâni.
Au ales TVA la facturare. Încasează repede, deci sistemul la încasare nu le aduce beneficii. Au multe cheltuieli deductibile (furnizori, software, chirii), a căror deducere s-ar fi amânat. Și nu vor să complice relațiile cu clienții care vor să deducă TVA-ul imediat.
Ce faci mai departe?
TVA-ul nu trebuie să fie o povară. Cu informațiile potrivite și cu ajutorul unui partener de contabilitate online precum Keez, iei decizii mai bune și păstrezi mai mulți bani în firmă.
Întrebări frecvente despre plătitorul TVA la încasare
Ce înseamnă plătitor TVA la încasare?
O firmă care datorează TVA-ul statului abia când încasează factura, nu când o emite. Tot ea deduce TVA-ul din achiziții abia după ce plătește furnizorul.
Cum verific dacă o firmă e plătitor TVA la încasare?
Cauți codul ei de TVA în registrul TVA la încasare de pe site-ul ANAF. Mențiunea „TVA la încasare” de pe factură e doar un indiciu.
Care este plafonul pentru TVA la încasare în 2026?
5.000.000 de lei cifră de afaceri, între 1 martie și 31 decembrie 2026. Până la această sumă rămâi în sistem în cursul anului. Ca să intri în 2026, cifra de afaceri din 2025 trebuie să fi fost de cel mult 4.500.000 de lei, plafonul de atunci. Din 1 ianuarie 2027 plafonul este de 5.500.000 de lei.
Mai există regula de 90 de zile la TVA la încasare?
Nu. Regula a existat în 2013, în primul an al sistemului, dar nu mai apare în Codul fiscal în vigoare. Datorezi TVA-ul abia când încasezi factura, oricât ar dura.
Pot ieși din sistemul TVA la încasare oricând?
Nu în primul an. După aceea, da, cu o notificare depusă între 1 și 20 ale lunii.
Ce cotă de TVA aplic la o factură veche încasată acum?
Cota de la data livrării sau a prestării, nu cea de la încasare. Un serviciu prestat și facturat cu 19% înainte de 1 august 2025 rămâne cu 19%, chiar dacă îl încasezi în 2026.