
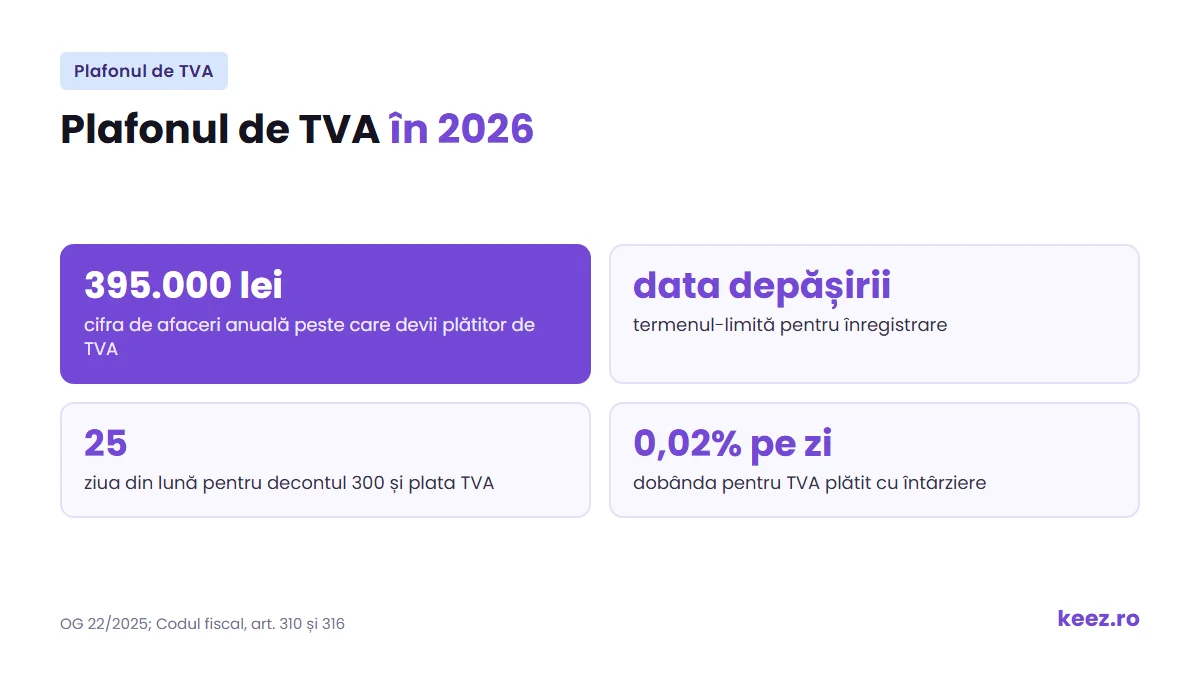
Pe scurt: Când devii plătitor de TVA în 2026? Obligatoriu, când cifra de afaceri a firmei sau a PFA-ului trece de 395.000 de lei într-un an calendaristic. Te înregistrezi cel târziu la data depășirii plafonului, iar TVA-ul se aplică începând cu operațiunea prin care l-ai depășit. Te poți înregistra și voluntar, oricând, dacă îți convine.
Oana Pastramă, Partener Keez și expert contabil autorizat CECCAR, explică în acest articol invitat când devii plătitor de TVA și ce ai de făcut după aceea. Textul a fost actualizat în septembrie 2026.
Dragă antreprenorule,
TVA-ul sperie aproape pe toată lumea, fie că ești la început, fie că ai deja experiență. Când știi de la ce sumă devii plătitor de TVA, când se plătește taxa și de ce ai nevoie de un cod de TVA, lucrurile devin mult mai simple.
Ce înseamnă să fii plătitor de TVA
Taxa pe valoarea adăugată este o taxă indirectă pe consum, plătită în final de cel care cumpără bunul sau serviciul. Expresia „plătitor de TVA” e puțin înșelătoare, pentru că toți plătim TVA la cumpărături. O firmă plătitoare de TVA este, de fapt, o firmă care colectează și deduce TVA.
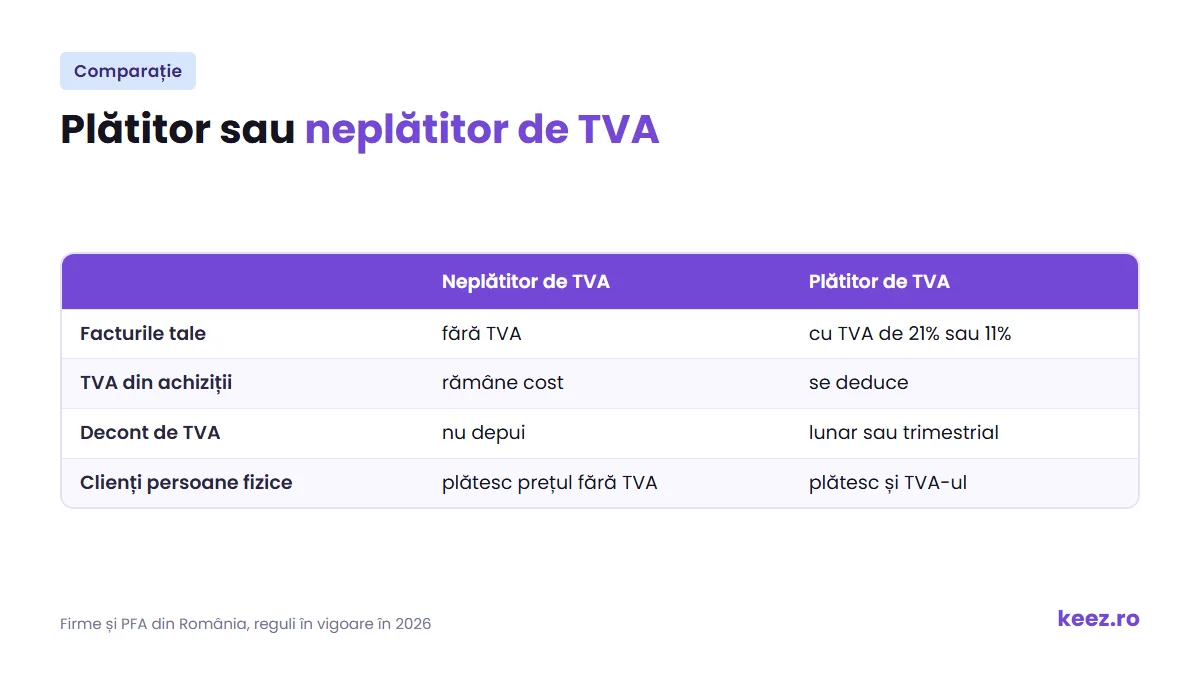
Concret, emiți facturi cu TVA și ții separat taxa colectată. Primești facturi cu TVA de la furnizori și ții separat și acea taxă. La stat plătești doar diferența. O firmă neplătitoare de TVA nu adaugă taxa pe facturi, dar nici nu recuperează TVA-ul din achiziții, care rămâne cost.
Când devii plătitor de TVA în 2026
Devii obligatoriu plătitor de TVA când cifra de afaceri realizată într-un an calendaristic depășește 395.000 de lei. Plafonul se aplică din 1 septembrie 2025, prin OG 22/2025. Până atunci era de 300.000 de lei, cifră pe care o mai găsești în multe articole mai vechi.
La calculul plafonului intră livrările de bunuri și prestările de servicii cu locul în România, taxabile sau scutite cu drept de deducere, plus unele operațiuni scutite fără drept de deducere, dacă nu sunt accesorii activității principale: servicii financiare, asigurări, închirieri de imobile, vânzări de construcții și terenuri. Nu intră vânzările de active fixe, cesiunea de active necorporale și operațiunile cu locul în afara României.
Te înregistrezi în scopuri de TVA cel târziu la data la care depășești plafonul, iar TVA-ul se aplică începând cu operațiunea care a dus la depășire. Regula veche, cu cererea depusă în 10 zile de la sfârșitul lunii, nu se mai aplică din 1 septembrie 2025.
Înregistrarea voluntară în scopuri de TVA
Nu trebuie să aștepți plafonul. Te poți înregistra ca plătitor de TVA oricând, la cerere. Varianta are sens mai ales când:
- clienții tăi sunt firme plătitoare de TVA, care își deduc taxa de pe facturile tale;
- ai investiții sau achiziții mari cu TVA, pe care vrei să îl recuperezi;
- cumperi sau vinzi des bunuri în alte țări din UE.
Dacă vinzi mai ales către persoane fizice, TVA-ul se adaugă la preț și produsul devine mai scump pentru client. Poți face o primă estimare în calculatorul Keez plătitor sau neplătitor de TVA.
Cum devii plătitor de TVA: pașii
Dacă ești client Keez, contabilul tău se ocupă de înregistrare. Dacă te descurci singur, pașii sunt aceștia:
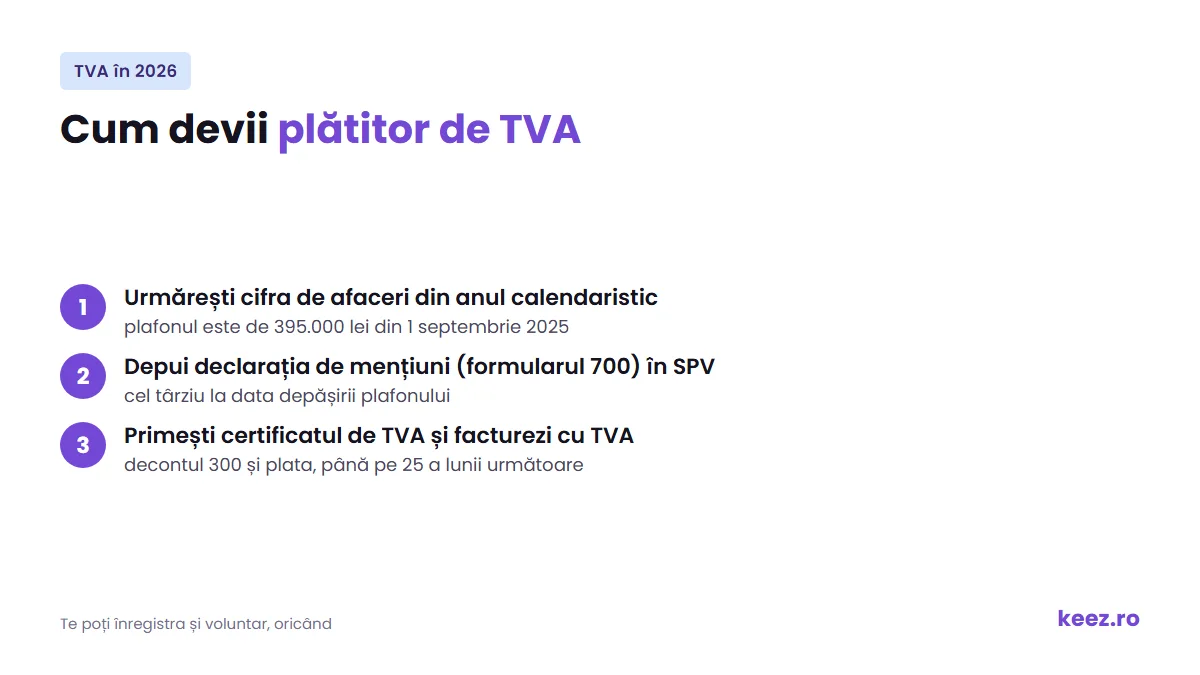
- Urmărești lunar cifra de afaceri cumulată din anul calendaristic, ca să știi când te apropii de 395.000 de lei.
- Depui la ANAF cererea de înregistrare în scopuri de TVA prin declarația de mențiuni, formularul 700, online, din Spațiul Privat Virtual (SPV).
- Primești certificatul de înregistrare în scopuri de TVA în SPV. Codul tău de TVA este RO urmat de CUI.
- De la data înregistrării emiți facturi cu TVA și depui decontul de TVA la termen.
Atenție: formularul 097, pe care îl vezi recomandat în unele surse mai vechi, nu servește la înregistrarea ca plătitor de TVA. Formatul codului primit și verificarea lui în registrele ANAF și VIES sunt explicate în articolul despre codul de TVA.
Ce se întâmplă dacă nu te înregistrezi la timp
Dacă ai depășit plafonul și nu ai cerut înregistrarea, ANAF te înregistrează din oficiu de la data depășirii. Pentru perioada respectivă datorezi TVA-ul pe care trebuia să îl colectezi, din care se scade TVA-ul pe care îl puteai deduce. Te poți corecta și singur, cu același calcul, în primul decont depus după înregistrare.
La suma datorată se adaugă dobânzi de 0,02% pe zi și penalități de întârziere de 0,01% pe zi. Dacă diferența o stabilește ANAF printr-o decizie de impunere, în locul penalității de 0,01% se aplică penalitatea de nedeclarare de 0,08% pe zi, redusă cu 75% dacă plătești în termen.
Obligațiile unui plătitor de TVA
- emiți facturi cu TVA, cu cota standard de 21% sau cu cota redusă de 11%, după caz;
- depui decontul de TVA (formularul 300) și plătești taxa până pe 25 a lunii de după perioada fiscală;
- ții evidența TVA-ului colectat și a celui deductibil și păstrezi facturile de achiziție, fără de care nu poți deduce taxa;
- poți fi verificat de ANAF, ca orice contribuabil, iar deconturile de TVA sunt printre documentele urmărite cel mai des.
Perioada fiscală este, de regulă, luna. Depui trimestrial dacă cifra de afaceri din anul precedent nu a depășit 100.000 de euro și nu ai făcut achiziții intracomunitare de bunuri. Dacă te înregistrezi în cursul anului, declari cifra de afaceri estimată până la final de an, iar dacă e sub plafonul proporțional cu lunile rămase, depui trimestrial. Firmele înregistrate din oficiu depun lunar.
Dacă nu vrei să plătești TVA-ul înainte să încasezi facturile, verifică sistemul de TVA la încasare, opțional în 2026 pentru firmele cu cifra de afaceri de cel mult 5.000.000 de lei.
Avantajele și dezavantajele statutului de plătitor de TVA
Avantaje:
- deduci TVA-ul din achiziții și investiții, inclusiv printr-un decont ulterior, în termenul de prescripție de 5 ani;
- clienții plătitori de TVA își recuperează taxa de pe facturile tale, deci prețul tău nu îi costă mai mult;
- lucrezi mai ușor cu parteneri din UE care cer un cod de TVA valid.
Dezavantaje:
- prețul crește cu TVA pentru clienții persoane fizice;
- ai mai multe declarații și termene de urmărit;
- plătești TVA-ul la stat chiar dacă factura nu a fost încă încasată, dacă nu aplici TVA la încasare.
PFA plătitor de TVA
Pentru PFA, plafonul este același: 395.000 de lei cifră de afaceri într-un an calendaristic. Nu există un prag separat pentru persoanele fizice autorizate, iar la calcul intră aceleași operațiuni ca la firme. Un PFA care depășește plafonul se înregistrează în scopuri de TVA tot cel târziu la data depășirii.
Atenție la serviciile cumpărate din alte state UE, de exemplu reclamele pe Google sau Meta. Chiar dacă nu ești plătitor de TVA, ai nevoie de un cod special de TVA înainte de a primi serviciile și depui decontul 301 pentru lunile cu astfel de achiziții. După ce devii plătitor de TVA, folosești codul obținut la înregistrare.
Întrebări frecvente despre înregistrarea în scopuri de TVA
De la ce sumă devii plătitor de TVA?
De la o cifră de afaceri de peste 395.000 de lei într-un an calendaristic, începând cu 1 septembrie 2025. Înainte, plafonul era de 300.000 de lei.
Când devii plătitor de TVA dacă depășești plafonul?
Cel târziu la data depășirii plafonului. TVA-ul se aplică de la operațiunea prin care ai trecut de 395.000 de lei.
Te poți înregistra voluntar ca plătitor de TVA?
Da, oricând, la cerere, prin declarația de mențiuni depusă la ANAF.
PFA-ul devine plătitor de TVA?
Da, dacă trece de același plafon de 395.000 de lei sau dacă cere înregistrarea voluntar.
Când se plătește TVA-ul?
Până pe 25 a lunii de după perioada fiscală, lunară sau trimestrială, odată cu depunerea decontului 300.
Ai nevoie de ajutor cu TVA-ul?
TVA-ul pare o taxă greu de înțeles, dar când ai informațiile de la început devine o rutină. Clienții Keez primesc consultanță de la expertul contabil alocat, iar înregistrarea în scopuri de TVA și deconturile intră în serviciul de contabilitate online Keez.
Mai multe pe blogul Keez:
- Codul de TVA și activitatea firmei tale
- Profilul fiscal al firmei: impozit micro, impozit pe profit și TVA
- Plătitor de TVA sau neplătitor?
Din Help Keez: Firmă plătitoare de TVA sau neplătitoare de TVA?