Pe scurt:Stocurile, materialele consumabile, materialele nestocate, obiectele de inventar și mijloacele fixe se înregistrează diferit în contabilitate. Din 25 februarie 2026, pragul fiscal pentru mijloacele fixe a crescut de la 2.500 lei la 5.000 lei (OUG 8/2026), așa că multe bunuri care până atunci se amortizau pot fi trecute acum direct pe cheltuieli.
Articolul îți explică pe înțeles ce înseamnă fiecare categorie, cum le recunoști, în ce conturi ajung și cum le tratezi, fără să devii expert în contabilitate.
Ce sunt stocurile și cum le recunoști?
Ai cumpărat marfă, materii prime sau produse pentru revânzare? Atunci ai stocuri. Problema apare când nu știi când trec toate acestea pe cheltuieli, mai ales dacă le și produci în firmă.
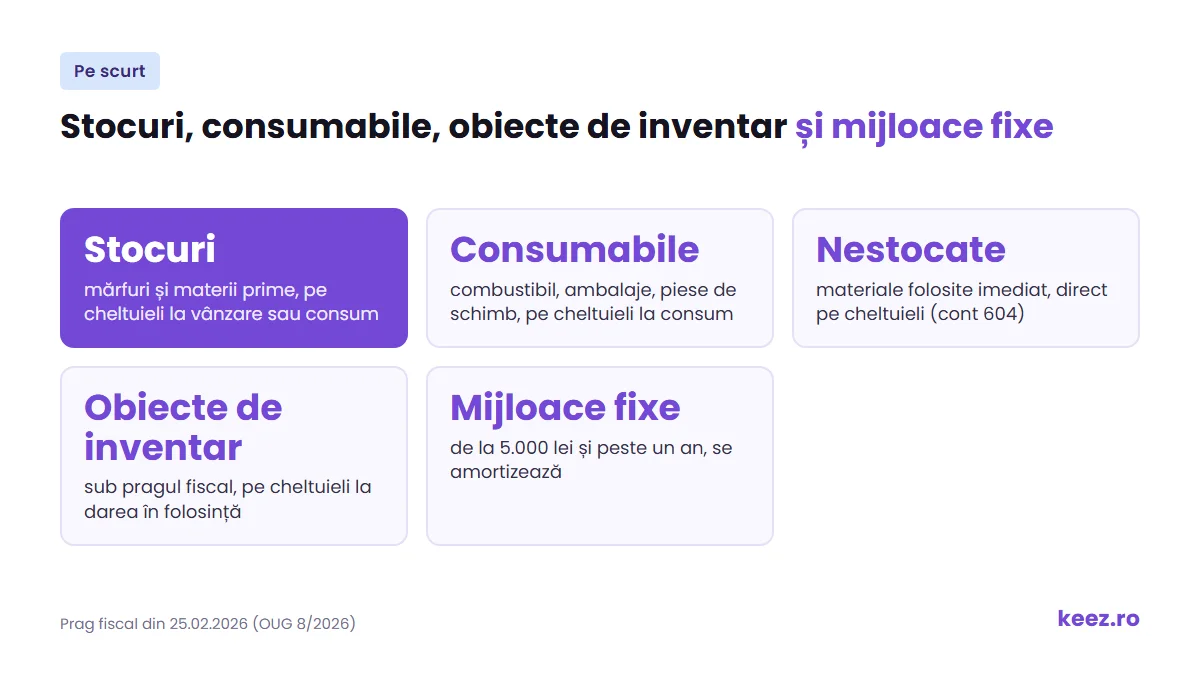
- Stocurile sunt bunuri păstrate pentru vânzare, pentru prelucrare sau pentru consum în activitate.
- Se trec pe cheltuieli când sunt vândute sau consumate, nu la data facturii de achiziție.
- Exemple clasice: materii prime (cont 301), mărfuri (cont 371), produse finite (cont 345).
Dacă le gestionezi corect, vezi profitul real. Dacă stocurile apar în contabilitate la o valoare mai mare decât cea din realitate, profitul iese mai mare decât este; dacă apar la o valoare mai mică, profitul iese mai mic. Ține evidența lor la zi ca să eviți pierderile nejustificate.
Ce sunt materialele consumabile? Exemple
Multă lume confundă consumabilele cu stocurile. În contabilitate, materialele consumabile fac și ele parte din stocuri, în contul 302, dar nu se vând și nu devin produsul finit. Sunt folosite ca să meargă activitatea.
Exemple de materiale consumabile:
- materiale auxiliare, cum ar fi lubrifianții sau materialele de întreținere;
- combustibilii;
- materialele pentru ambalat;
- piesele de schimb;
- alte consumabile, precum hârtia, tonerele sau produsele de curățenie.
Când sunt consumate, ajung pe cheltuieli în contul 602. Cele mărunte, cumpărate și date direct în folosință, se trec de obicei ca materiale nestocate, adică direct pe cheltuieli.
Ce sunt materialele nestocate?
Ți s-a întâmplat să cumperi materiale pentru o lucrare și să le folosești imediat? Acelea sunt materiale nestocate.
- Nu trec prin gestiune, deci nu intră în magazie.
- Merg direct pe cheltuială, în contul 604.
- Exemple: șuruburi, vopsea sau cabluri cumpărate pentru o lucrare anume, rechizite date direct în folosință.
Se evidențiază simplu, fără fișe de magazie și fără documente de transfer. Sunt potrivite pentru activitățile unde viteza contează și nu are sens să treci totul prin gestiune.
Ce sunt obiectele de inventar și cum le clasifici corect?
Ai cumpărat un scaun de birou, o imprimantă sau un laptop mai ieftin? Aici apar des erori, mai ales când nu se ține cont de valoare și de durata de utilizare.
- Obiectele de inventar sunt bunuri folosite în activitate, cu durată scurtă de folosire sau cu valoare mică.
- Nu se amortizează. Se trec pe cheltuieli la darea în folosință, în contul 603.
- Rămân în evidența extracontabilă (contul 8035) până la scoaterea din uz, ca să știi ce ai în firmă.
- Exemple: mobilier mărunt, unelte, echipamente sub pragul fiscal.
Evidența lor te ajută la inventarierea anuală și în relația cu ANAF, pentru că arăți unde se află bunurile cumpărate pe firmă.
Ce sunt mijloacele fixe și de ce trebuie amortizate?
Ai cumpărat un utilaj, o mașină sau echipamente scumpe? Vorbim de investiții, nu de cheltuieli rapide. Mijloacele fixe se consumă în timp, așa că o parte din prețul lor ajunge pe cheltuieli în fiecare lună în care aduc venituri.
- Fiscal, pentru bunurile intrate din 25 februarie 2026, un mijloc fix are valoarea de intrare de cel puțin 5.000 lei și se folosește mai mult de un an.
- Se folosește în producție, în administrație sau pentru închiriere.
- Se amortizează pe durata din Catalogul mijloacelor fixe (HG 2139/2004), prin contul 6811.
Amortizarea împarte costul pe mai mulți ani, iar profitul nu mai sare brusc în jos în luna cumpărării. Un utilaj, un server sau o mașină de firmă se înregistrează și se amortizează corect din prima lună de folosire.
Obiect de inventar sau mijloc fix în 2026: pragul de 5.000 lei
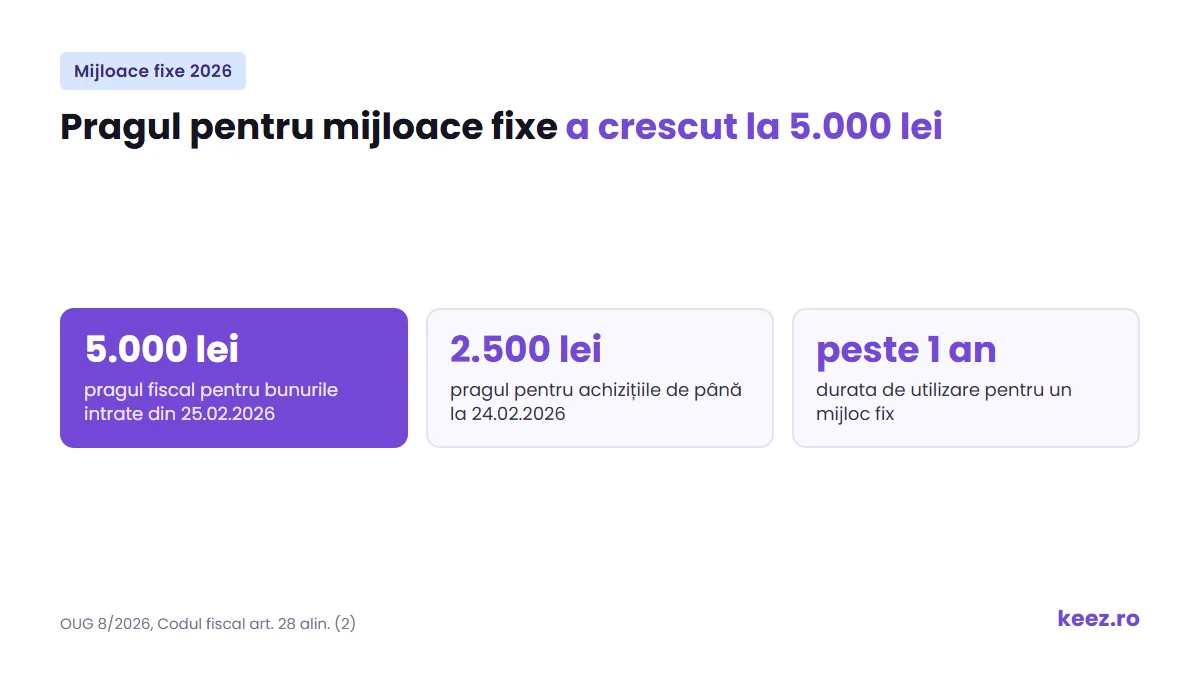
Prin OUG 8/2026, limita fiscală din art. 28 al Codului fiscal a crescut de la 2.500 lei la 5.000 lei, pentru bunurile intrate în patrimoniu începând cu 25 februarie 2026. Achizițiile de până atunci au rămas la pragul de 2.500 lei, iar mijloacele fixe deja în amortizare își continuă planul de amortizare. Aceeași ordonanță prevede actualizarea anuală a pragului, în funcție de inflație.
Pentru bunurile de sub 5.000 lei cu durată de folosire mai mare de un an, fiscal poți alege: le treci pe cheltuieli la darea în folosință, ca obiecte de inventar, sau le amortizezi. Tratamentul contabil exact se stabilește în politica contabilă a firmei, împreună cu contabilul.
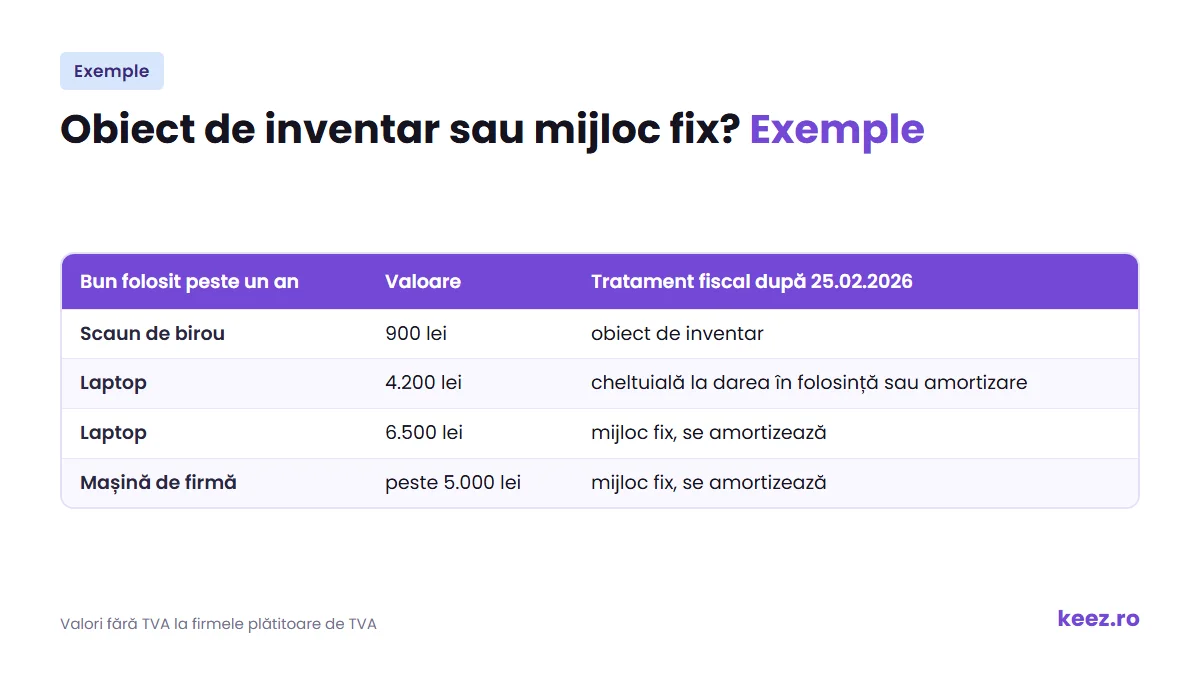
Câteva exemple, pentru un bun folosit mai mult de un an:
- un scaun de birou de 900 lei: obiect de inventar;
- un laptop de 4.200 lei, cumpărat după 25 februarie 2026: sub prag, deci poate fi trecut direct pe cheltuieli;
- un laptop de 6.500 lei: mijloc fix, se amortizează;
- o mașină de firmă: mijloc fix.
La firmele plătitoare de TVA contează valoarea fără TVA. La cele neplătitoare, TVA-ul intră în costul bunului, deci și în calculul pragului.
Tabel comparativ: stocuri, consumabile, obiecte de inventar, materiale nestocate și mijloace fixe
| Categorie | Durată de utilizare | Valoare | Cont | Cum ajunge pe cheltuieli |
|---|---|---|---|---|
| Stocuri (mărfuri, materii prime) | până la vânzare sau consum | orice valoare | 371, 301 | la vânzare sau consum |
| Materiale consumabile | scurtă | orice valoare | 302, 602 | la consum |
| Materiale nestocate | folosite imediat | de obicei mică | 604 | direct, la achiziție |
| Obiecte de inventar | scurtă sau valoare sub prag | sub 5.000 lei (fiscal, din 25.02.2026) | 303, 603 | la darea în folosință |
| Mijloace fixe | peste un an | cel puțin 5.000 lei (fiscal, din 25.02.2026) | 213, 214, 281 | prin amortizare, în timp |
Întrebări frecvente
Care este pragul pentru mijloace fixe în 2026?
5.000 lei valoare de intrare, pentru bunurile intrate în patrimoniu din 25 februarie 2026 (OUG 8/2026). Pentru achizițiile de până la 24 februarie 2026 s-a aplicat pragul de 2.500 lei.
Ce sunt materialele consumabile? Dă-mi câteva exemple
Sunt stocuri folosite în activitate, nu pentru vânzare: combustibil, materiale pentru ambalat, piese de schimb, hârtie, tonere, produse de curățenie. În contabilitate apar în contul 302.
Ce înseamnă contul 604?
Contul 604 este „Cheltuieli privind materialele nestocate”. Aici ajung materialele cumpărate și date direct în folosință, fără să treacă prin magazie.
Un laptop de 4.000 lei este mijloc fix sau obiect de inventar?
Dacă l-ai cumpărat după 25 februarie 2026, este sub pragul fiscal de 5.000 lei, deci fiscal îl poți trece pe cheltuieli ca obiect de inventar sau îl poți amortiza. Stabilește varianta împreună cu contabilul.
Ce ai de făcut mai departe?
Dacă ai înțeles diferențele, ești deja cu un pas înaintea multor antreprenori. Ține minte:
- stocurile trec pe cheltuieli doar când se vând sau se consumă;
- materialele nestocate merg direct pe cheltuială;
- obiectele de inventar nu se amortizează, dar rămân în evidență;
- mijloacele fixe, de la 5.000 lei pentru achizițiile din 25 februarie 2026, se amortizează pe durata lor de utilizare.
Pentru o firmă la impozit pe profit, amortizarea și cheltuielile scad impozitul. Pentru o microîntreprindere, impozitul se calculează din venituri, deci contează mai puțin.
Vrei să nu-ți mai bați capul cu clasificările și cu declarațiile? Keez ține pentru peste 8.500 de clienți contabilitatea online, gestiunea, facturarea, salarizarea și declarația SAF-T/D406. Cu rapoartele în timp real vezi oricând cum arată costurile firmei.
Surse: Codul fiscal, art. 28, OUG 8/2026.