
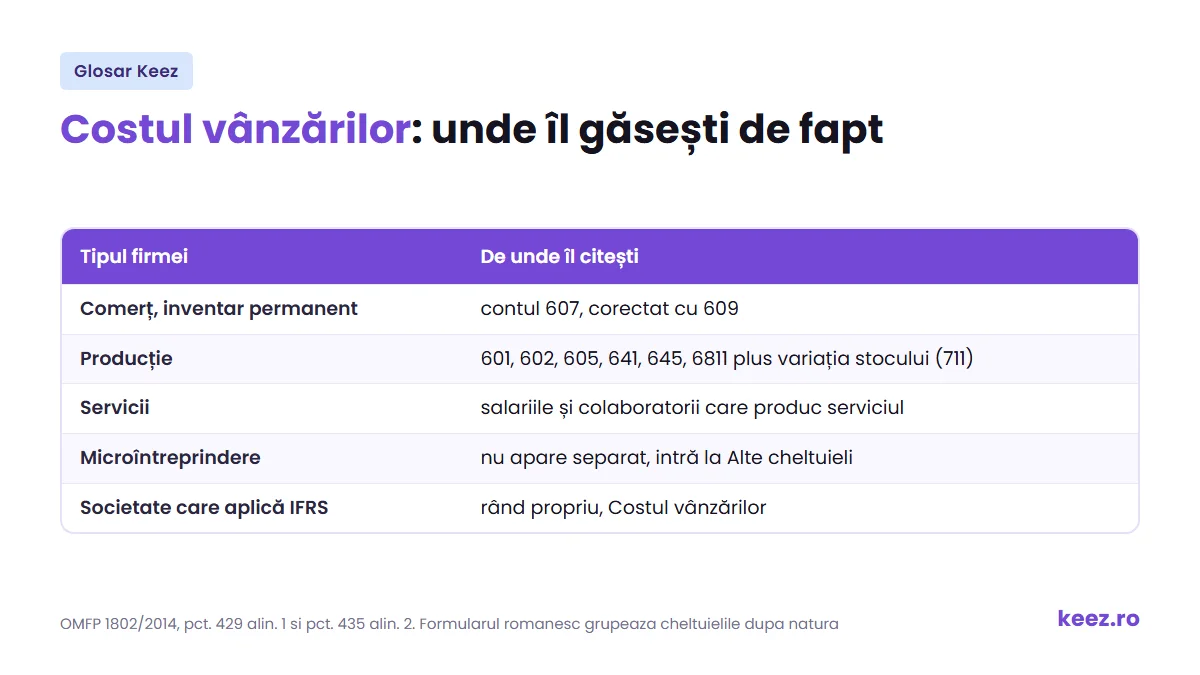
Pe scurt: Costul vânzărilor, sau COGS, înseamnă cât te-a costat efectiv ce ai vândut: marfa, materialele, manopera directă. În contul de profit și pierdere din România nu îl vei găsi ca rând, fiindcă formularul românesc grupează cheltuielile după natura lor, nu după destinație. Se reconstruiește din conturi.
Ce înseamnă costul vânzărilor
COGS vine de la cost of goods sold și acoperă costurile incluse anterior în evaluarea stocurilor care acum au fost vândute, plus regia de producție nealocată și pierderile anormale. Stocul stă în bilanț până în momentul vânzării, iar atunci trece pe cheltuială, în aceeași perioadă cu venitul corespunzător (IAS 2, pct. 34 și 38).
Costul vânzărilor e un stoc care își schimbă locul, nu o categorie de cheltuieli. De aceea două firme cu aceleași achiziții pot avea costuri ale vânzărilor foarte diferite, dacă una a vândut tot și cealaltă are jumătate pe raft.
De ce nu găsești rândul în bilanțul românesc
Reglementările contabile cer ca veniturile și cheltuielile să fie grupate după natura lor (OMFP 1802/2014, pct. 429 alin. 1), iar contabilitatea cheltuielilor se ține pe feluri de cheltuieli, tot după natură (pct. 450 alin. 1). România a preluat din directiva europeană doar formatul după natură, iar o variantă alternativă după funcție nu există.
Sintagma costul bunurilor vândute apare o singură dată în toată reglementarea, la pct. 286 alin. (8), și acolo e o regulă de calcul pentru comerțul cu amănuntul, nu o linie de raportare: costul bunurilor vândute se obține scăzând marja brută din prețul de vânzare al stocurilor.
Un rând numit costul vânzărilor există doar la firmele care aplică IFRS în situațiile financiare individuale, adică în esență societățile listate pe o piață reglementată. IAS 1 pct. 103 le lasă să aleagă clasificarea după destinație, cu formatul căutat de obicei: venituri, costul vânzărilor, profit brut, costuri de distribuție, cheltuieli administrative.
Din ce conturi se reconstruiește
La o firmă de comerț, nucleul este contul 607, cheltuieli privind mărfurile, corectat cu 609, reduceri comerciale primite. Contul 607 nu e însă COGS curat: în debitul lui intră și mărfurile constatate lipsă la inventar și cele depreciate ireversibil. Iar dacă firma ține inventar intermitent, 607 se debitează cu tot ce s-a cumpărat, nu cu ce s-a vândut, și se corectează abia la inventarul de la final.
La o firmă de producție, niciun cont din clasa 6 nu arată costul produselor vândute. Se adună consumurile (601, 602), energia consumată în scopuri tehnologice (605), manopera directă (641, 645), amortizarea utilajelor (6811) și regia alocată, iar apoi totul se corectează cu variația stocului de produse.
Ce nu intră niciodată: reclama și publicitatea (623), transportul la client, cheltuielile administrative.
Variația stocurilor, corecția care închide socoteala
Reglementarea o spune direct: variația stocurilor de produse finite și în curs de execuție reprezintă o corecție a cheltuielilor de producție, ca să reflecte fie că producția a mărit stocurile, fie că vânzările le-au redus (pct. 435 alin. 2).
În formular apare la rândurile 07 și 08, conturile 711 și 712, cu semnul plus dacă soldul e creditor și cu minus dacă e debitor. Sunt conturi de venituri cu funcție de corecție, nu venituri reale: un producător care a fabricat mai mult decât a vândut are acolo o sumă care doar neutralizează cheltuielile rămase în stoc.
Formula din manuale, stoc inițial plus achiziții minus stoc final, există și ea în reglementare, dar ca metodă de ținere a gestiunii, nu ca linie de bilanț: e inventarul intermitent de la pct. 291. Rezultatul ei ajunge tot în contul 607 sau 601.
Ce intră în costul de achiziție și în cel de producție
Costul de achiziție cuprinde prețul de cumpărare, taxele de import și alte taxe nerecuperabile, transportul, manipularea, comisioanele, taxele notariale și autorizațiile atribuibile direct. TVA deductibilă nu intră, fiindcă e recuperabilă. Reducerile comerciale se scad, iar sconturile de decontare nu ajustează costul, ci sunt venituri ale perioadei (pct. 8, pct. 76 și 77).
Transportul la aprovizionare intră în costul mărfii și atunci când funcția de aprovizionare este externalizată. Transportul la client nu intră niciodată.
Costul de producție cuprinde materialele directe, energia consumată în scopuri tehnologice, manopera directă, alte cheltuieli directe, costul proiectării produselor și cota de cheltuieli indirecte de producție alocată rațional. Regia fixă se alocă pe baza capacității normale, iar regia nealocată se recunoaște drept cheltuială a perioadei, fără să umfle costul unitar când produci puțin.
Nu se includ niciodată, potrivit pct. 79: pierderile peste limitele normal admise, inclusiv cele din risipă; cheltuielile de depozitare, în afară de cele necesare între faze de fabricație; regiile generale de administrație; regia fixă nealocată. Și, din definiție, costurile de distribuție.
Ce metode de evaluare sunt permise
La ieșirea din gestiune, reglementarea permite trei metode pentru elementele fungibile (pct. 96): costul mediu ponderat, primul intrat-primul ieșit și ultimul intrat-primul ieșit. Pentru stocurile care nu sunt fungibile și pentru bunurile produse pe comenzi distincte se folosește identificarea specifică.
LIFO este permis în contabilitatea unei firme obișnuite, care aplică OMFP 1802/2014, dar nu este permis la o societate care aplică IFRS, fiindcă IAS 2 pct. 25 lasă doar FIFO și costul mediu ponderat. Nu e o inconsecvență, sunt două seturi de reguli pentru două categorii de entități.
Metoda aleasă se aplică cu consecvență de la un exercițiu la altul. Schimbarea se face doar în situații excepționale, prin decizia administratorilor, cu motivul și efectul asupra rezultatului prezentate în notele explicative. Diferența de amplasare geografică nu justifică metode diferite (pct. 287).
Marja brută și adaosul comercial
Adaosul comercial se ține în contul 378, cont rectificativ al valorii mărfurilor, iar reglementarea îl numește chiar acolo și marja comerciantului. Soldul lui arată adaosul aferent stocului rămas.
În practica de analiză, aceeași sumă dă două procente diferite, după baza la care o raportezi. La o marfă cu cost de 100 de lei, vândută cu 150 de lei fără TVA, suma adăugată e 50 de lei: adaos 50%, marjă 33,3%. Cele două procente se confundă des în discuțiile despre prețuri. Formulele nu sunt scrise ca atare în reglementare, sunt uz profesional.
La firmele de servicii
Dacă serviciul e livrat și facturat în aceeași perioadă, nu există stoc și nu există cost al vânzărilor: salariile, colaboratorii și serviciile de la terți merg direct pe cheltuiala perioadei.
Dacă la final rămân lucrări începute și nefacturate, ele devin servicii în curs de execuție, în contul 332, evaluate la cost de producție. Costul lor cuprinde manopera și celelalte costuri legate de personalul direct angajat în furnizarea serviciilor, inclusiv personalul de supraveghere, plus regia de atribuit. Nu intră manopera și costurile legate de vânzare și de administrația generală, și nu intră niciodată marja de profit.
Unde te ajută Keez
Cu contabilitate online la Keez, costul mărfii vândute și variația stocurilor se văd în aplicație lună de lună, nu doar la închiderea anului. Expertul contabil ține metoda de evaluare consecvent și separă ce intră în costul stocului de ce e cheltuială a perioadei.
Termeni înrudiți
- Marja brută: ce rămâne după costul vânzărilor.
- Cheltuieli: cum sunt grupate în formularul românesc.
- Cifra de afaceri: cealaltă jumătate a calculului.
- Profit: ce iese după toate cheltuielile, nu doar după cele directe.
- Mijloace fixe: amortizarea lor intră în regia de producție.
Întrebări frecvente despre costurile vânzărilor (COGS)
De ce nu găsesc rândul costul vânzărilor în contul de profit și pierdere?
Fiindcă în România cheltuielile se grupează după natura lor, nu după destinație (OMFP 1802/2014, pct. 429 alin. 1). Formularul nu conține un astfel de rând și nu există o variantă alternativă. Sintagma costul bunurilor vândute apare o singură dată în toată reglementarea, la pct. 286 alin. (8), ca regulă de calcul pentru comerțul cu amănuntul.
Atunci cum aflu cât m-a costat ce am vândut?
La comerț, în principal din contul 607, cheltuieli privind mărfurile, corectat cu 609. Atenție, 607 include și lipsurile la inventar și deprecierile ireversibile. La producție nu se poate citi din formular: se adună consumurile, energia tehnologică, manopera directă, amortizarea utilajelor și regia alocată, apoi se corectează cu variația stocului de produse de la rândurile 07 și 08, conturile 711 și 712. La microîntreprindere nici măcar 607 nu apare separat.
Pot folosi LIFO în România?
Da, în contabilitatea unei firme obișnuite: pct. 96 alin. (1) lit. c) din OMFP 1802/2014 enumeră metoda ultimul intrat-primul ieșit alături de costul mediu ponderat și FIFO. Nu, dacă societatea aplică IFRS pentru că e listată pe o piață reglementată: IAS 2 pct. 25 permite doar FIFO și costul mediu ponderat. Metoda aleasă se aplică apoi consecvent de la un exercițiu la altul.
Transportul de la furnizor e cheltuială de transport sau cost al mărfii?
Cost al mărfii. Costul de achiziție cuprinde cheltuielile de transport, manipulare și alte cheltuieli atribuibile direct achiziției, iar transportul intră în cost și atunci când funcția de aprovizionare este externalizată (OMFP 1802/2014, pct. 8). Merge deci în contul 371, nu în 624. Transportul la client nu intră niciodată în costul stocului.
Marfa lipsă la inventar îmi scade impozitul?
Contabil, valoarea ei trece prin contul 607 și umflă ceea ce pare a fi costul vânzărilor. Fiscal, nu: art. 25 alin. (4) lit. c) din Codul fiscal declară nedeductibile cheltuielile privind bunurile de natura stocurilor constatate lipsă din gestiune ori degradate, neimputabile, cu excepțiile enumerate acolo. Separat, scăzămintele și perisabilitățile sunt deductibile limitat, potrivit legii.
Sunt microîntreprindere. Dacă îmi crește costul mărfii, plătesc mai puțin impozit?
Nu. Baza impozabilă a impozitului pe veniturile microîntreprinderilor o constituie veniturile din orice sursă, din care se scad doar câteva elemente, printre care veniturile aferente costurilor stocurilor de produse și serviciilor în curs de execuție, adică tocmai conturile 711 și 712 (Codul fiscal, art. 53 alin. 1). Nicio cheltuială nu se scade.