
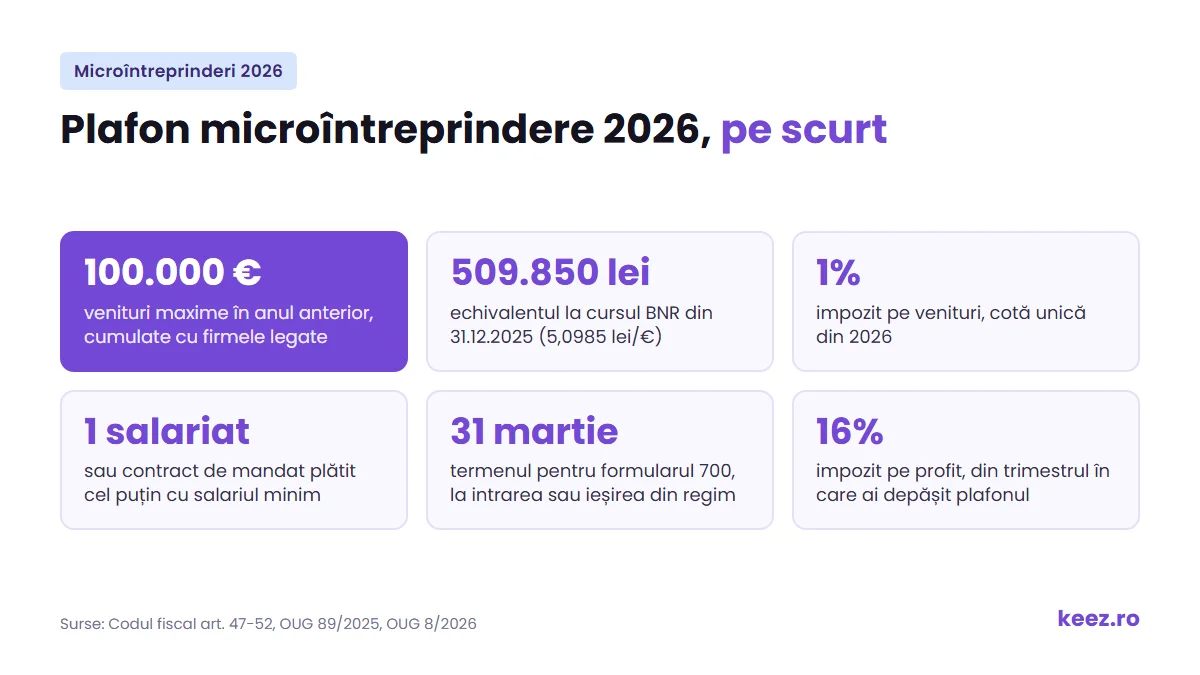
Pe scurt:Plafon microîntreprindere 2026: 100.000 € venituri în anul anterior, adică 509.850 lei la cursul BNR din 31 decembrie 2025. Sub acest prag, firma plătește impozit de 1% pe venituri, singura cotă rămasă din 2026. Dacă treci de 100.000 € în timpul anului, plătești impozit pe profit de 16% din trimestrul în care ai depășit plafonul, nu de la 1 ianuarie următor.
Ce este o microîntreprindere și cum funcționează impozitul micro în 2026?
Microîntreprinderea este o firmă care nu plătește impozit pe profit, ci un impozit mic calculat direct din venituri. Cheltuielile nu intră în calcul: aplici cota pe veniturile firmei și ai terminat. Pentru o afacere cu marje bune, diferența față de impozitul pe profit de 16% se simte.
Din 2026 regimul are o singură cotă, de 1%. Cota de 3%, care se aplica până în 2025, a fost eliminată prin OUG 89/2025. În schimb, plafonul a scăzut mult: 500.000 € în 2024, 250.000 € în 2025 și 100.000 € acum.
| Anul | Plafon microîntreprindere | Impozit pe venituri |
|---|---|---|
| 2024 | 500.000 € | 1% sau 3% |
| 2025 | 250.000 € | 1% sau 3% |
| 2026 | 100.000 € | 1% |
Ce condiții trebuie să îndeplinească o microîntreprindere în 2026?
Condițiile se verifică la 31 decembrie a anului anterior. Firma trebuie să le îndeplinească pe toate:
- Venituri de cel mult 100.000 € în anul precedent, adunate cu ale întreprinderilor legate, dacă există.
- Cel puțin un salariat. Poate fi un contract de muncă cu normă întreagă, mai multe contracte part-time care însumează o normă sau un contract de administrare ori de mandat plătit cel puțin cu salariul minim.
- Capitalul nu este deținut de stat sau de autorități locale.
- Firma nu este în dizolvare urmată de lichidare.
- Situațiile financiare anuale sunt depuse la termen.
- Asociații cu peste 25% din capital pot aplica regimul micro într-o singură firmă, pe care o aleg până la 31 martie.
Băncile, asigurătorii, firmele din piața de capital, cele din jocuri de noroc și cele din explorarea de petrol și gaze nu pot fi microîntreprinderi.
O firmă nou înființată are 90 de zile de la înregistrare ca să angajeze primul salariat. Până la OUG 8/2026 termenul era de 30 de zile.
Cum deschizi o microîntreprindere în 2026
Microîntreprinderea nu este o formă juridică separată. Deschizi un SRL, iar firma poate aplica regimul micro de la înregistrare dacă respectă plafonul și angajează primul salariat în cele 90 de zile.
Ordinea firească arată așa: alegi denumirea și codurile CAEN, depui actele la Registrul Comerțului, deschizi contul bancar, apoi faci contractul de muncă sau de mandat. Contabilul urmărește de la prima factură cât mai ai până la plafon. Dacă vrei să sari peste drumuri, poți face înființarea SRL online cu Keez.
Plafon microîntreprindere 2026: cât înseamnă în lei
Plafonul e stabilit în euro, dar veniturile firmei sunt în lei, așa că transformarea se face la cursul BNR din ultima zi a anului anterior. Pentru 2026 cursul de referință este 5,0985 lei/€, deci 100.000 € înseamnă 509.850 lei.
Același curs se folosește și când verifici plafonul pe parcursul anului. Nu recalculezi lunar în funcție de cursul zilei. Dacă firma are întreprinderi legate, adună veniturile tuturor înainte să compari cu pragul.
Cum se plătește impozitul micro de 1%
Impozitul se calculează și se plătește trimestrial, până pe 25 ale lunii de după trimestru, prin declarația D100 depusă de contabil. Pentru trimestrul al patrulea termenul este 25 ianuarie din anul următor.
Pe cifre: la 150.000 lei venituri în trimestrul I, impozitul este 1.500 lei și se plătește până pe 25 aprilie. Dacă în trimestrul II firma are 120.000 lei venituri, plătești 1.200 lei până pe 25 iulie. Totalul anual contează pentru plafon, dar nu schimbă cota.
Când firma trece la impozit pe profit în timpul anului, plata rămâne trimestrială, doar că se calculează din profit. După încheierea anului se depune și declarația anuală D101. Pune termenele în calendar sau lasă-le în grija contabilului, pentru că întârzierile aduc dobânzi și penalități chiar și la sume mici.
Ce se întâmplă dacă depășești plafonul de 100.000 € în cursul anului?
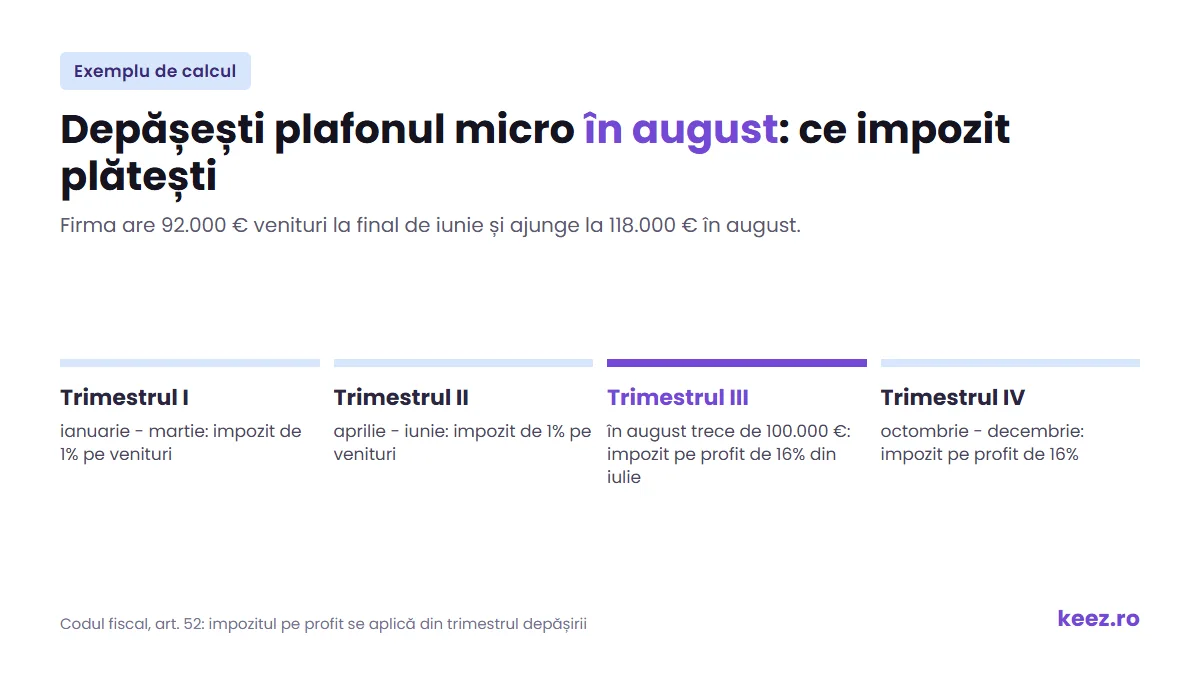
Nu aștepți finalul anului. Din trimestrul în care veniturile cumulate trec de 100.000 €, firma plătește impozit pe profit de 16%, calculat pe veniturile și cheltuielile din acel trimestru. Trimestrele de dinainte rămân la impozitul de 1%.
Un exemplu: firma ta are 92.000 € venituri la sfârșitul lui iunie și emite în august o factură care o duce la 118.000 €. Plafonul e depășit în trimestrul al treilea. Pentru lunile ianuarie până în iunie plătești 1% din venituri, iar din iulie calculezi impozit pe profit.
Mai sunt câteva reguli bune de știut:
- Nu poți trece la impozit pe profit din proprie inițiativă în mijlocul anului.
- Dacă singurul salariat pleacă, ai 30 de zile să angajezi pe altcineva. Altfel treci la impozit pe profit din trimestrul următor.
- Ieșirea din sistemul micro se comunică la ANAF prin formularul 700, depus electronic.
Când firma iese din micro, verifică și partea de TVA. Plafonul de scutire este 395.000 lei, iar peste el firma devine plătitoare de TVA.
Micro sau impozit pe profit: ce avantaje și dezavantaje ai?
Regimul micro e simplu: nu calculezi profit, nu te interesează ce cheltuieli sunt deductibile și știi dinainte cât plătești. Dezavantajul apare când treci peste plafon, pentru că schimbarea vine în timpul anului, odată cu un calcul mai complicat și cu raportări în plus.
Care variantă costă mai puțin depinde de marja de profit. Două firme cu aceleași venituri, 90.000 € pe an:
- O agenție cu 30.000 € profit plătește 900 € la micro și 4.800 € la impozit pe profit.
- Un magazin cu 5.000 € profit plătește tot 900 € la micro, dar doar 800 € la impozit pe profit.
Pentru cifrele firmei tale folosește calculatorul Keez de taxe și impozite. Dacă scoți bani din firmă, ia în calcul și impozitul pe dividende, care este 16% pentru dividendele distribuite din 2026. Suma netă o vezi în calculatorul de dividende.
Poți reveni la regimul micro după ce ai trecut la impozit pe profit?
Da. Dacă la 31 decembrie firma îndeplinește din nou toate condițiile, poate aplica regimul micro de la 1 ianuarie. Firmele care au mai fost microîntreprinderi pot reveni, pentru că OUG 8/2026 a scos această restricție.
Ce trebuie să ai în regulă:
- venituri de cel mult 100.000 € în anul încheiat;
- cel puțin un salariat sau un contract de mandat plătit cel puțin cu salariul minim;
- situațiile financiare depuse la termen;
- asociații cu peste 25% să nu aplice regimul micro și în altă firmă;
- formularul 700 depus până la 31 martie, prin contabilul tău.
Firmele care rămân microîntreprinderi de la un an la altul nu depun nimic.
Ce cheltuieli poți trece pe firmă?
Întrebarea contează mai ales dacă plătești impozit pe profit. La micro impozitul se calculează din venituri, deci cheltuielile nu îl scad. Deductibilitatea depinde de scopul economic și de documentele justificative.
Cheltuieli deductibile:
- salarii și contribuții sociale;
- chiria sediului, utilitățile de la punctul de lucru și internetul;
- materii prime și consumabile;
- servicii externe: contabilitate, IT, marketing, publicitate;
- amortizarea echipamentelor folosite în activitate;
- deplasări, cazare și transport în interesul firmei;
- asigurări și comisioane bancare.
Cheltuieli deductibile limitat:
- protocol: 2% din profit;
- cheltuieli sociale: 5% din cheltuielile cu salariile;
- mașina care nu e folosită exclusiv pentru firmă: 50%.
Cheltuieli nedeductibile: amenzile, penalitățile fiscale și cheltuielile fără legătură cu activitatea.
Păstrează facturile și documentele justificative. La un control, ANAF le poate cere.
TVA în 2026: ce cote se aplică
Din 1 august 2025 cota standard de TVA este 21%, iar cota redusă este 11%. Firmele neplătitoare de TVA au simțit creșterea direct în costuri, pentru că nu recuperează TVA-ul din facturile furnizorilor. Dacă ai multe achiziții cu TVA, compară cele două situații în calculatorul Keez pentru TVA.
Întrebări frecvente despre plafonul de microîntreprindere
Care este plafonul de microîntreprindere în 2026?
100.000 € venituri realizate în anul anterior, adică 509.850 lei la cursul BNR de 5,0985 lei/€ din 31 decembrie 2025.
La ce cifră de afaceri se trece la impozit pe profit?
Când veniturile depășesc 100.000 € în cursul anului. Impozitul pe profit se aplică din trimestrul în care a avut loc depășirea.
Care a fost plafonul micro în 2025?
250.000 €. În 2024 plafonul era 500.000 €, iar din 2026 a coborât la 100.000 €.
Ce impozit plătește o microîntreprindere în 2026?
1% din venituri. Cota de 3% nu se mai aplică din 2026.
Când se plătește impozitul pe veniturile microîntreprinderilor?
Trimestrial, până pe 25 ale lunii care urmează trimestrului, prin declarația D100. Pentru ultimul trimestru al anului, termenul este 25 ianuarie.
Pot avea o microîntreprindere fără angajați?
Nu. Ai nevoie de cel puțin un salariat cu normă întreagă sau de un contract de administrare ori de mandat plătit cel puțin cu salariul minim brut, care este 4.325 lei din 1 iulie 2026.
Ce ai de făcut acum
- Adună veniturile firmei de la începutul anului și vezi cât mai ai până la plafonul de 100.000 €.
- Dacă te apropii de plafon, discută din timp cu contabilul, ca să știi din ce trimestru se schimbă impozitul.
- Verifică dacă salariatul sau contractul de mandat îndeplinește condiția de salariu minim.
- Ține situațiile financiare depuse la termen, altfel pierzi regimul micro.
Cu Keez ai contabilitate online cu expert contabil dedicat, care urmărește plafonul pentru tine, facturare integrată cu e-Factura, salarizare și declarația D406/SAF-T depusă automat. Prețurile sunt pe pagina de tarife.
Surse: Codul fiscal, art. 47-52, OUG 8/2026.