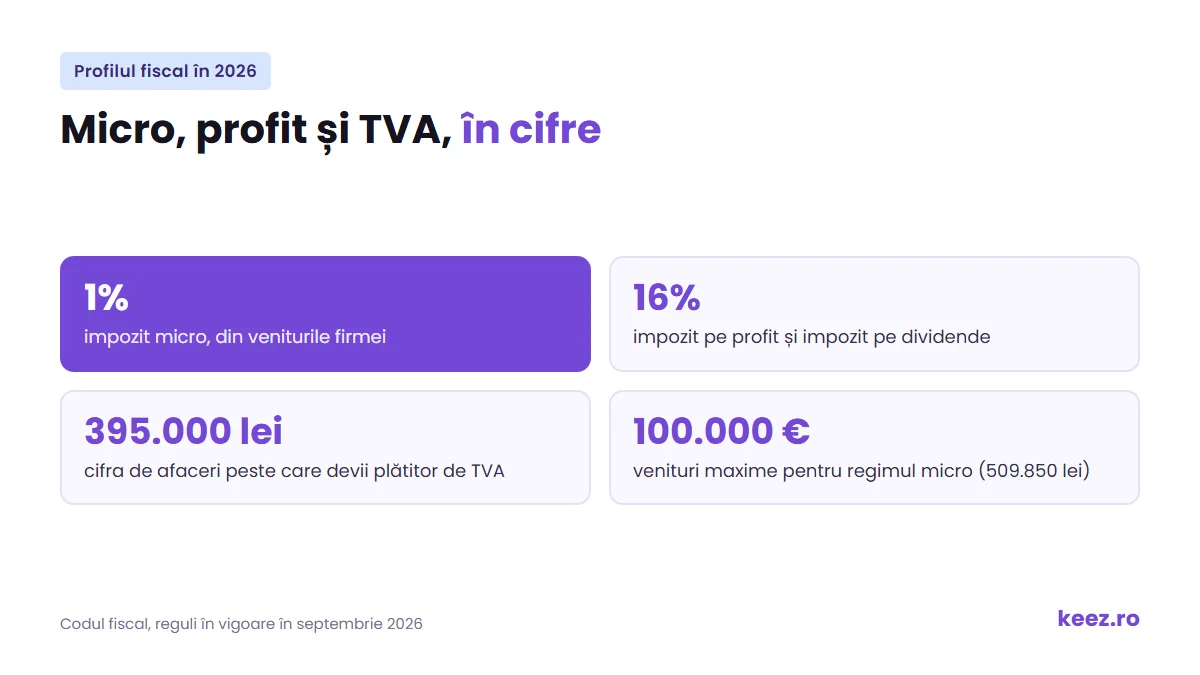
Pe scurt: Profilul fiscal al firmei arată ce impozit plătești, 1% pe venituri ca microîntreprindere sau 16% pe profit, și dacă firma este înregistrată în scopuri de TVA. În 2026 cele două praguri se verifică separat: firma rămâne micro până la venituri de 100.000 de euro și devine plătitoare de TVA peste 395.000 de lei cifră de afaceri. De aceea, o microîntreprindere plătitoare de TVA este o situație obișnuită.
Oana Pastramă, Partener Keez și expert contabil autorizat CECCAR, explică ce înseamnă profilul fiscal al firmei tale. Articolul a fost actualizat în septembrie 2026, cu regulile în vigoare.
Dragă antreprenorule,
Drumul tău începe să prindă contur, iar acum ai primul contact cu lumea fiscalității: profilul fiscal al firmei. El se referă la taxele pe care le plătești din activitate, adică impozitul micro sau impozitul pe profit și TVA-ul. Înainte să iei o decizie, discută cu un expert contabil.
Impozit micro sau impozit pe profit în 2026
Diferența dintre cele două impozite stă în modul de calcul:
- impozitul pe profit este 16% din diferența dintre venituri și cheltuieli;
- impozitul micro este 1% din veniturile firmei, indiferent de cheltuieli.
Un exemplu: o firmă cu venituri de 300.000 de lei și cheltuieli de 200.000 de lei ar plăti 16.000 de lei impozit pe profit (16% din 100.000 de lei) sau 3.000 de lei impozit micro (1% din 300.000 de lei). Impozitul pe profit iese mai mic doar când profitul este sub 6,25% din venituri. Poți compara variantele pe cifrele tale în calculatorul Keez de taxe și impozite.
Nu alegi însă liber între ele. Plătești impozit micro cât timp firma îndeplinește condițiile din Codul fiscal și treci la impozit pe profit când nu le mai îndeplinește. Pentru 2026, condițiile principale sunt:
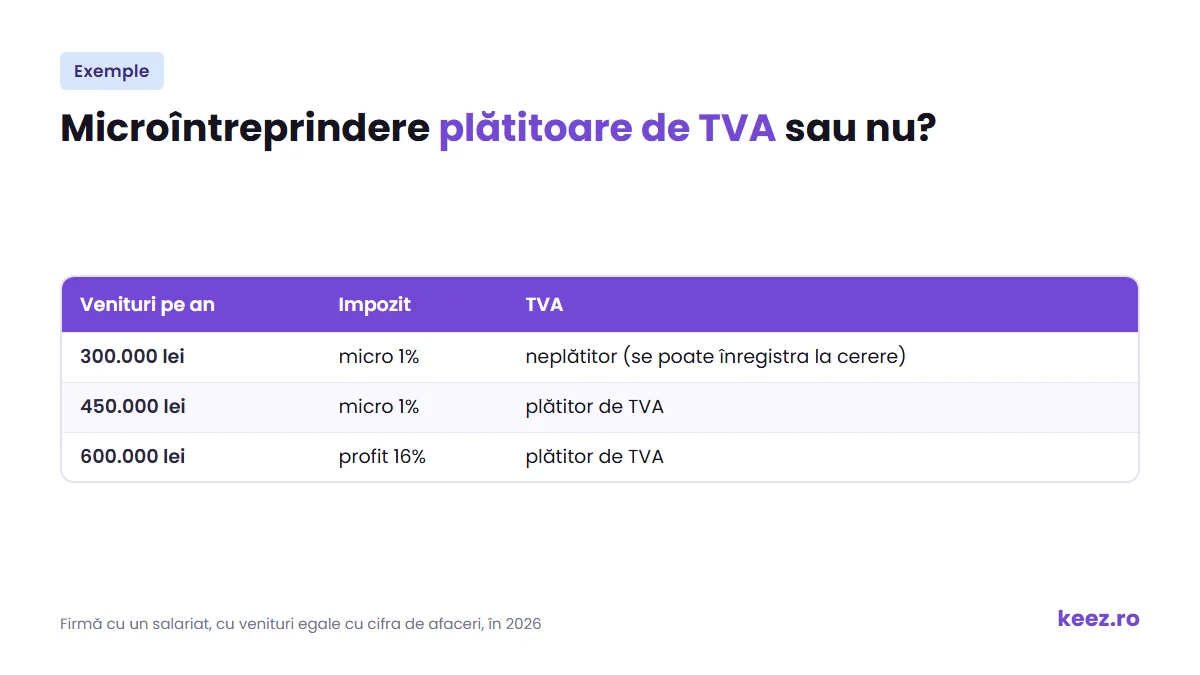
- venituri de cel mult 100.000 de euro (509.850 de lei, la cursul BNR de 5,0985 lei din 31 decembrie 2025), socotite împreună cu ale întreprinderilor legate;
- cel puțin un salariat cu normă întreagă, mai multe contracte cu timp parțial care însumează o normă sau un contract de mandat plătit cel puțin cu salariul minim;
- capital care nu este deținut de stat, iar firma nu este în dizolvare urmată de lichidare;
- situațiile financiare depuse la termen;
- asociații cu peste 25% din capital pot aplica regimul micro într-o singură firmă.
Firmele nou înființate au 90 de zile de la înregistrare ca să angajeze primul salariat, termen stabilit prin OUG 8/2026 (înainte erau 30 de zile). Dacă firma depășește plafonul în cursul anului, trece la impozit pe profit din trimestrul în care l-a depășit. Toate detaliile sunt în articolul despre plafonul microîntreprinderilor în 2026.
Un salariat înseamnă și cost: salariul minim brut este 4.050 de lei până la 30 iunie 2026 și 4.325 de lei de la 1 iulie 2026, la care firma adaugă contribuția asiguratorie pentru muncă de 2,25%. Impozitul micro se declară și se plătește trimestrial.
Microîntreprindere plătitoare de TVA: se poate?
Da. Regimul micro și TVA-ul au praguri diferite, care se verifică separat:
- pentru TVA contează cifra de afaceri din anul calendaristic: peste 395.000 de lei, firma trebuie să se înregistreze în scopuri de TVA;
- pentru regimul micro contează veniturile: cel mult 100.000 de euro, adică aproximativ 509.850 de lei în 2026.
O firmă cu venituri între cele două valori este o microîntreprindere plătitoare de TVA. Peste 100.000 de euro trece la impozit pe profit, iar înregistrarea în scopuri de TVA rămâne. O microîntreprindere se poate înregistra în scopuri de TVA și la cerere, înainte de plafon, dacă îi convine.
Impozitul micro se calculează la venituri, fără TVA. De exemplu, o microîntreprindere plătitoare de TVA care facturează 10.000 de lei plus 2.100 de lei TVA datorează 100 de lei impozit micro (1% din 10.000 de lei). TVA-ul colectat de 2.100 de lei se plătește separat, după ce scazi TVA-ul din achizițiile firmei.
Cum funcționează TVA-ul pentru firma ta
La înființare, firma este de regulă neplătitoare de TVA. O firmă neplătitoare nu adaugă TVA pe facturile de vânzare, deci nici nu îl plătește la stat. Primește însă facturi cu TVA de la furnizori, iar acel TVA rămâne cost pentru ea.
O firmă plătitoare de TVA adaugă taxa pe facturi, cu cota standard de 21% sau cu cota redusă de 11%, în vigoare din 1 august 2025. Suma colectată nu rămâne în conturile firmei. Din ea se scade TVA-ul plătit la achiziții:
TVA de plată = TVA colectat din vânzări minus TVA deductibil din achiziții
Decontul de TVA (formularul 300) se depune și TVA-ul se plătește până pe 25 a lunii de după perioada fiscală. Perioada fiscală este luna, iar trimestrul se aplică firmelor cu cifra de afaceri din anul precedent de cel mult 100.000 de euro și fără achiziții intracomunitare de bunuri.
Te poți înregistra în scopuri de TVA la cerere și ești obligat să o faci când depășești plafonul de 395.000 de lei, cel târziu la data depășirii. Pașii sunt în articolul despre când devii plătitor de TVA, iar formatul codului primit îl găsești în articolul despre codul de TVA.
Cod de TVA pentru servicii cumpărate din UE
Și o firmă neplătitoare de TVA are nevoie de un cod special de TVA dacă plătește servicii unor furnizori din alte state UE, de exemplu reclame pe Google sau Meta facturate din Irlanda. Codul se cere înainte de a primi serviciile, prin declarația 700. Pentru lunile cu astfel de achiziții, firma depune decontul 301 și declarația recapitulativă 390 până pe 25 a lunii următoare și plătește TVA de 21% prin taxare inversă, fără drept de deducere.
TVA la încasare
Firmele plătitoare de TVA cu cifra de afaceri de cel mult 5.000.000 de lei pot opta pentru TVA la încasare, în care taxa se leagă de momentul încasării facturii, nu al emiterii. Plafonul a crescut de la 4.500.000 de lei începând cu 1 martie 2026 și va fi de 5.500.000 de lei din 2027. Opțiunea se transmite la ANAF prin declarația de mențiuni. Diferențele dintre sisteme sunt explicate în articolul despre TVA la încasare sau la facturare.
Plătitor sau neplătitor de TVA: ce e mai avantajos
Depinde de câteva lucruri pe care doar tu le știi despre afacerea ta:
- cine sunt clienții: firmele plătitoare de TVA își deduc taxa de pe factura ta, persoanele fizice nu;
- cât cumperi cu TVA: dacă ai achiziții mari, ca plătitor recuperezi taxa;
- domeniul de activitate: prestări de servicii, comerț sau producție.
Pentru o primă estimare, folosește calculatorul Keez plătitor sau neplătitor de TVA.
Ce impozite plătește un SRL în 2026
- impozit micro de 1% din venituri sau impozit pe profit de 16%;
- TVA, dacă firma este înregistrată în scopuri de TVA;
- impozit de 16% pe dividendele distribuite asociaților, din 1 ianuarie 2026;
- impozitul și contribuțiile pentru salarii sau pentru contractul de mandat: 10% impozit, 25% CAS și 10% CASS reținute din venitul brut, plus contribuția asiguratorie pentru muncă de 2,25%, plătită de firmă.
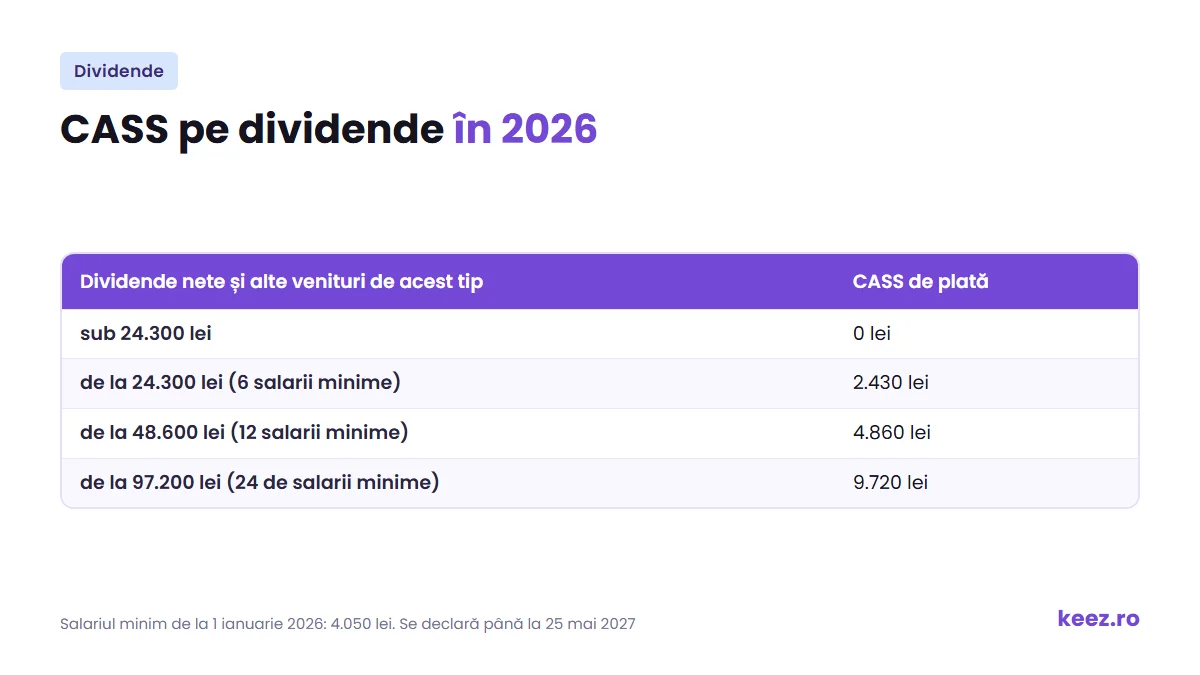
Asociații persoane fizice plătesc și CASS pe dividende, la o bază fixă. Dacă dividendele nete și celelalte venituri de acest tip ajung în 2026 la 24.300 de lei (6 salarii minime), CASS este 2.430 de lei; de la 48.600 de lei este 4.860 de lei, iar de la 97.200 de lei este 9.720 de lei. Se declară prin Declarația unică până la 25 mai 2027. Pentru calcul poți folosi calculatorul Keez de dividende.
Întrebări frecvente despre profilul fiscal
Poate exista o microîntreprindere plătitoare de TVA?
Da. Pragul pentru TVA (395.000 de lei cifră de afaceri) și cel pentru regimul micro (100.000 de euro venituri) se verifică separat, deci o firmă poate fi în același timp microîntreprindere și plătitoare de TVA.
Cât este impozitul micro în 2026?
1% din venituri. Din 2026 este o cotă unică pentru toate microîntreprinderile.
Când trece o firmă de la impozit micro la impozit pe profit?
La depășirea plafonului de 100.000 de euro, impozitul pe profit se aplică din trimestrul în care s-a produs depășirea. Dacă firma rămâne fără salariat și nu îl înlocuiește în 30 de zile, trece la impozit pe profit din trimestrul următor.
Se poate trece de la impozit pe profit la impozit micro?
Da, dacă la 31 decembrie firma îndeplinește condițiile. Aplică regimul micro din anul următor și anunță ANAF prin formularul 700 până la 31 martie. Din 2026 nu mai contează dacă firma a mai fost microîntreprindere înainte.
Cât este impozitul pe profit?
16% din profitul impozabil, calculat din venituri minus cheltuielile deductibile.
Profilul fiscal se schimbă odată cu firma
Merită reverificat la fiecare început de an și ori de câte ori te apropii de unul dintre praguri. Dacă vrei un expert contabil care să urmărească pragurile pentru tine, vezi contabilitatea online Keez, iar dacă abia pornești, înființarea SRL online.
Spor la treabă!