
Pe scurt: Două praguri de impozitare 2026 schimbă cel mai mult ce plătești ca PFA sau SRL. SRL-ul rămâne microîntreprindere până la venituri de 100.000 de euro pe an (în jur de 510.000 de lei) și plătește 1% din venituri. Peste prag trece pe impozit pe profit de 16%. PFA-ul la normă de venit plătește taxele pe normă, nu pe ce încasează, cât timp venitul brut rămâne sub 25.000 de euro pe an. CAS și CASS se calculează în trepte de salarii minime, pornind de la 4.050 de lei. Suma pe cifrele tale o vezi în calculatorul de taxe Keez, care compară PFA la normă, PFA în sistem real, SRL micro și SRL pe profit.
Actualizare (noiembrie 2026): Am adăugat temeiul revenirii la micro: OUG 8/2026, publicată în Monitorul Oficial pe 25 februarie 2026, a scos regula care le interzicea să revină firmelor ce plătiseră deja impozit micro după 1 ianuarie 2023. Am adăugat și noile praguri de impozitare 2026 pentru CAS, CASS și TVA, plus trei exemple de calcul.
Praguri de impozitare 2026 pentru PFA și SRL
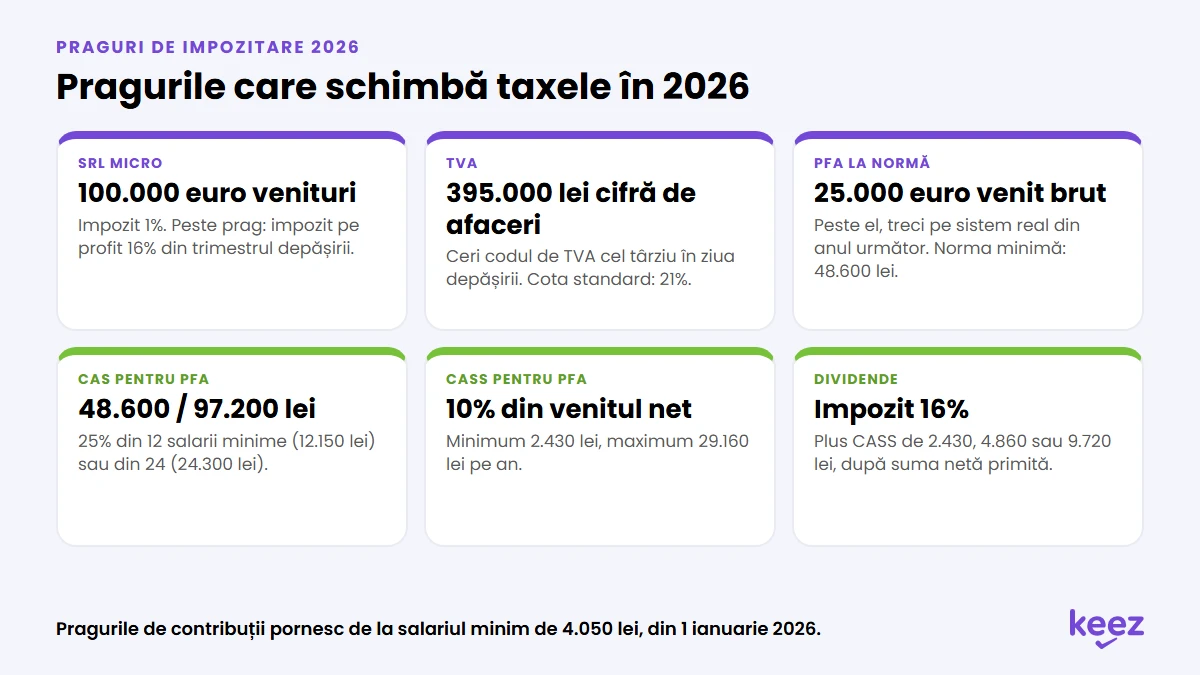
În tabel sunt cele șase praguri de impozitare 2026 pe care le întâlnești cel mai des ca PFA sau SRL. Pentru contribuții, pragurile pornesc de la salariul minim de 4.050 de lei, cel în vigoare la 1 ianuarie 2026. Creșterea la 4.325 de lei din 1 iulie nu le schimbă (art. 135^1 alin. 3).
| Prag | Valoare în 2026 | Ce se schimbă când îl treci |
|---|---|---|
| Plafonul de microîntreprindere | 100.000 de euro venituri pe an | firma plătește impozit pe profit de 16% din trimestrul depășirii |
| Plafonul de scutire de TVA | 395.000 de lei cifră de afaceri | ceri codul de TVA cel târziu în ziua depășirii |
| Venitul brut al PFA la normă | 25.000 de euro pe an | din anul următor treci pe sistem real |
| CAS pentru PFA | 48.600 de lei (12 salarii minime) | datorezi 12.150 de lei; peste 97.200 de lei, 24.300 de lei |
| CASS pentru PFA | 10% din venitul net | minimum 2.430 de lei, maximum 29.160 de lei |
| CASS pe dividende | 24.300, 48.600 și 97.200 de lei | 2.430, 4.860 sau 9.720 de lei, după treaptă |
Praguri de impozitare 2026 pentru SRL: plafonul de micro
O microîntreprindere plătește 1% din venituri, oricare ar fi codul CAEN. Cota de 3% a dispărut din 1 ianuarie 2026, prin OUG 89/2025. Ca să rămâi micro, ai nevoie de cel puțin un salariat cu normă întreagă sau de un contract de administrare ori de mandat plătit cel puțin cu salariul minim. Mai trebuie să depui la timp situațiile financiare. Dacă deții peste 25% în mai multe firme, doar una dintre ele poate fi micro.
Plafonul se verifică trimestrial, pe veniturile adunate de la începutul anului. În 2026 euro se transformă în lei la cursul BNR de la închiderea lui 2025, deci plafonul e în jur de 510.000 de lei. Dacă firma ta e legată de alte firme (un asociat comun cu peste 25% în fiecare, de exemplu), le aduni cifrele de afaceri.
Când treci de prag, plătești impozit pe profit de 16% începând cu trimestrul în care ai depășit plafonul, nu de la 1 ianuarie (art. 52 alin. 1). Dacă pleacă singurul salariat și nu angajezi altul în 30 de zile, treci pe impozit pe profit din trimestrul următor.
Revenirea la micro după OUG 8/2026
Până în februarie 2026, o firmă care plătise impozit micro după 1 ianuarie 2023 și apoi trecuse pe profit nu se mai putea întoarce. OUG 8/2026 a scos această condiție. Acum art. 48 alin. 2 cere doar ca firma să îndeplinească condițiile de micro la 31 decembrie a anului precedent. O firmă care depășește plafonul în 2026 și încasează sub 100.000 de euro în 2027 poate fi din nou micro din 2028.
Opțiunea o comunici la ANAF prin formularul 700, până pe 31 martie inclusiv a anului în care aplici impozitul micro (art. 55 alin. 2). Pașii și greșelile frecvente sunt în articolul despre cum revii la regimul de microîntreprindere.
Exemplu: SRL micro sau SRL pe impozit pe profit
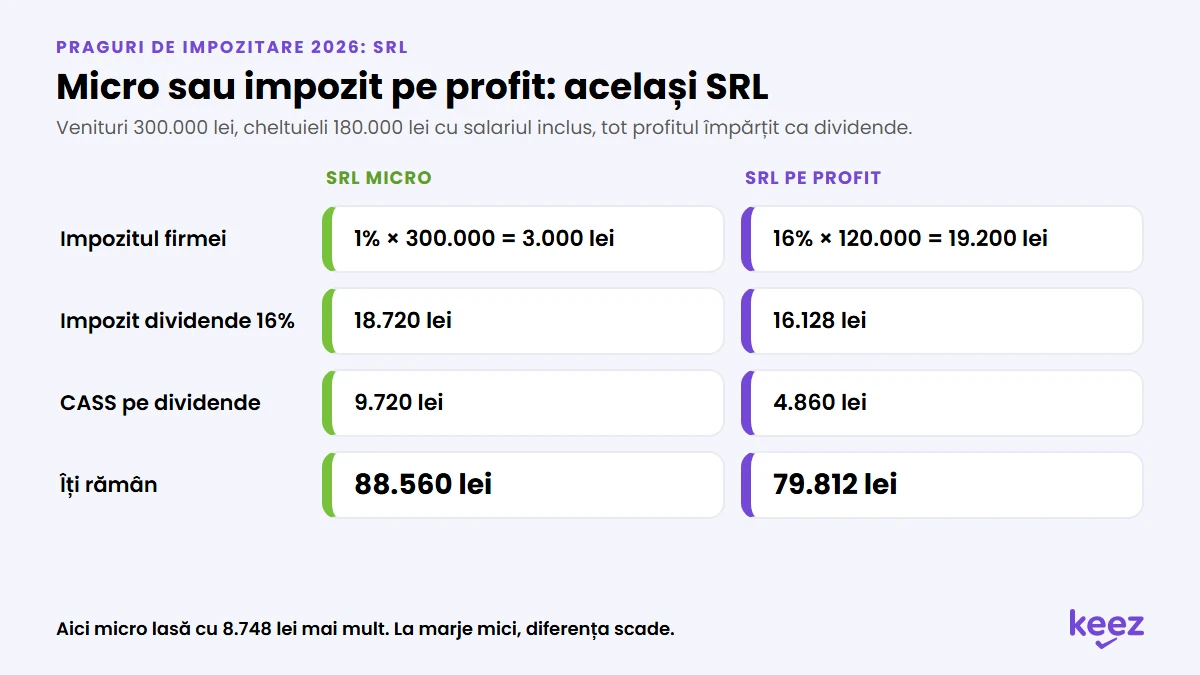
Un SRL are venituri de 300.000 de lei, sub plafonul de micro, și cheltuieli de 180.000 de lei, inclusiv salariul angajatului. Profitul contabil e 120.000 de lei. Pornim de la trei ipoteze: toate cheltuielile sunt deductibile, tot profitul se împarte ca dividende, iar asociatul nu are alte venituri în afară de salariu.
| SRL micro | SRL pe profit | |
|---|---|---|
| Impozitul firmei | 1% × 300.000 = 3.000 lei | 16% × 120.000 = 19.200 lei |
| Profit rămas | 117.000 lei | 100.800 lei |
| Impozit pe dividende 16% | 18.720 lei | 16.128 lei |
| Dividende nete | 98.280 lei | 84.672 lei |
| CASS pe dividende | 9.720 lei (peste 97.200) | 4.860 lei (între 48.600 și 97.200) |
| Îți rămân | 88.560 lei | 79.812 lei |
În acest caz, micro lasă cu 8.748 de lei mai mult la asociat. Diferența scade când marja e mică. Cu profit zero, firma pe profit nu plătește impozit, pe când cea micro dă tot 1% din venituri. Pe profit nu ești obligat să ai salariat, deci cheltuielile pot fi mai mici. Pentru partea de dividende ai calculatorul de dividende, iar regulile complete sunt explicate la impozitul pe dividende.
Taxe PFA 2026: normă de venit sau sistem real
La PFA contează alte praguri de impozitare 2026: norma minimă de 48.600 de lei și limita de 25.000 de euro venit brut. La normă de venit, taxele nu depind de cât încasezi. Norma o stabilește direcția regională ANAF pentru fiecare activitate și localitate, iar din 2026 nu poate fi sub 12 salarii minime (art. 69 alin. 3). Poți rămâne la normă cât timp venitul brut anual nu trece de 25.000 de euro, la cursul mediu BNR al anului. Dacă îl treci, din anul următor ești obligat la sistem real (art. 69 alin. 9).
În sistemul real plătești pe venitul net, adică încasări minus cheltuieli deductibile. Impozitul de 10% se aplică după ce scazi CAS și CASS (art. 118 alin. 2).
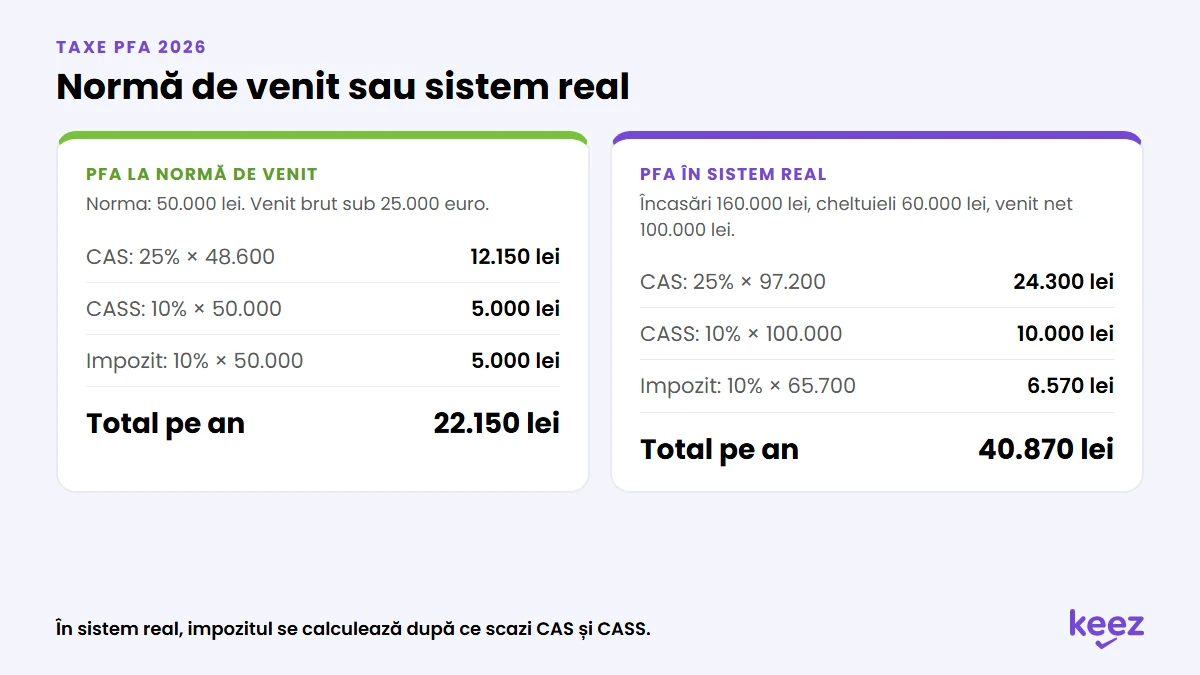
Exemplu: taxe PFA 2026 la normă de venit de 50.000 de lei
- CAS: norma e între 12 și 24 de salarii minime, deci baza e 48.600 de lei. 25% × 48.600 = 12.150 de lei.
- CASS: 10% × 50.000 = 5.000 de lei.
- Impozit pe venit: 10% × 50.000 = 5.000 de lei.
- Total: 22.150 de lei pe an, oricât ai încasa sub plafonul de 25.000 de euro.
Suma fixă e și avantajul, și riscul normei. La 60.000 de lei încasați, taxele iau peste o treime din bani. La 120.000 de lei, sub o cincime.
Exemplu: PFA în sistem real, cu venit net de 100.000 de lei
- Încasări de 160.000 de lei și cheltuieli deductibile de 60.000 de lei.
- CAS: venitul net trece de 24 de salarii minime (97.200 de lei), deci 25% × 97.200 = 24.300 de lei.
- CASS: 10% × 100.000 = 10.000 de lei.
- Impozit: 10% × (100.000 − 24.300 − 10.000) = 6.570 de lei.
- Total: 40.870 de lei. Din venitul net îți rămân 59.130 de lei.
CASS-ul pentru PFA are un minim de 6 salarii minime (24.300 de lei de bază, 2.430 de lei de plată) și un maxim de 72 (291.600 de lei de bază, 29.160 de lei de plată). Toate se declară în declarația unică. Dacă nu știi încă ce formă să alegi, în ghidul PFA sau SRL găsești și criteriile care nu țin de taxe. Dacă ai ales PFA, vezi pașii pentru înființarea unui PFA online.
TVA: plafonul de 395.000 de lei
Pragul de TVA e separat de cel de micro și e mai mic: 395.000 de lei cifră de afaceri, din 1 septembrie 2025. Ceri înregistrarea în scopuri de TVA cel târziu în ziua în care depășești plafonul, iar tranzacția care îl depășește are deja TVA de 21% (art. 310 alin. 6). Un SRL micro poate fi plătitor de TVA, la fel și un PFA. Ce regim te avantajează vezi în calculatorul plătitor sau neplătitor de TVA.
Verifică pragurile pe cifrele tale
Cifrele tale le pui în unul dintre cele patru calculatoare Keez:
| Calculator | Ce compară | Ce introduci |
|---|---|---|
| Calculator taxe și impozite | PFA la normă, PFA în sistem real, SRL micro, SRL pe profit | cifra de afaceri anuală, profitul brut, codul CAEN |
| Calculator dividende | cât îți rămâne din dividende după impozitul de 16% și CASS | dividendele brute și alte venituri din afara salariului |
| Calculator TVA | plătitor sau neplătitor de TVA | vânzările către firme și persoane fizice, cheltuielile cu TVA |
| Calculator freelancing | salariat sau freelancer cu PFA ori SRL | salariul net dorit și codul CAEN |
Rezultatul e o estimare pe cifre anuale și reguli generale. Câteva situații le verifici cu contabilul:
- ai salariu în altă parte sau pensie, care schimbă CAS-ul și CASS-ul ca PFA;
- firma ta e legată de alte firme, așa că plafonul de micro se calculează pe toate;
- ai cheltuieli nedeductibile, care măresc impozitul pe profit;
- te apropii de un prag în cursul anului, iar o factură mutată dintr-un trimestru în altul schimbă regimul.
Pentru un SRL, lista completă a obligațiilor e în articolul despre ce taxe plătește un SRL în 2026.
Cum te ajută Keez
În aplicația Keez vezi cât de aproape ești de plafon, fiindcă informația vine din bancă direct în aplicație. Când îndeplinești din nou condițiile de micro, expertul tău contabil verifică eligibilitatea și face demersurile pentru tine, iar tu doar semnezi. Documentele le încarci în aplicație, iar contabilul autorizat CECCAR îți spune ce e deductibil și ce nu.
Întrebări frecvente despre praguri de impozitare 2026
Care e plafonul pentru microîntreprindere în 2026?
100.000 de euro venituri pe an, în jur de 510.000 de lei la cursul BNR de la sfârșitul lui 2025. Peste el, firma plătește impozit pe profit de 16% din trimestrul în care a depășit.
Ce praguri de impozitare 2026 se aplică la CAS și CASS pentru PFA?
CAS-ul se plătește la 12 salarii minime (48.600 de lei) dacă venitul net e între 12 și 24 de salarii minime și la 24 (97.200 de lei) peste. CASS-ul e 10% din venitul net, cu minimum 2.430 de lei și maximum 29.160 de lei pe an.
Cât plătește un PFA la normă de venit în 2026?
La o normă de 50.000 de lei plătești 22.150 de lei pe an: 12.150 de lei CAS, 5.000 de lei CASS și 5.000 de lei impozit. Norma minimă e 48.600 de lei. Norma exactă pentru activitatea și localitatea ta o publică direcția regională ANAF.
Ce e mai avantajos în 2026, PFA sau SRL?
Depinde de venit, cheltuieli și de cum scoți banii. PFA-ul la normă convine când încasezi mult peste normă, dar sub 25.000 de euro, fiindcă taxele rămân aceleași. SRL-ul micro câștigă la marje mari, dacă oricum ai un angajat. Calculatorul de taxe Keez pune toate patru variantele una lângă alta.
Pot reveni la micro dacă am trecut pe impozit pe profit?
Da. Din februarie 2026, prin OUG 8/2026, poți reveni dacă la 31 decembrie a anului precedent îndeplinești din nou condițiile de micro. Depui formularul 700 până pe 31 martie.
De la ce cifră de afaceri devii plătitor de TVA în 2026?
De la 395.000 de lei. Ceri codul de TVA cel târziu în ziua în care depășești plafonul și aplici TVA de 21% chiar de la tranzacția care l-a depășit.
Sursa pentru toate regulile din articol este Codul fiscal, forma consolidată, cu modificările din OUG 89/2025, Legea 239/2025 și OUG 8/2026.