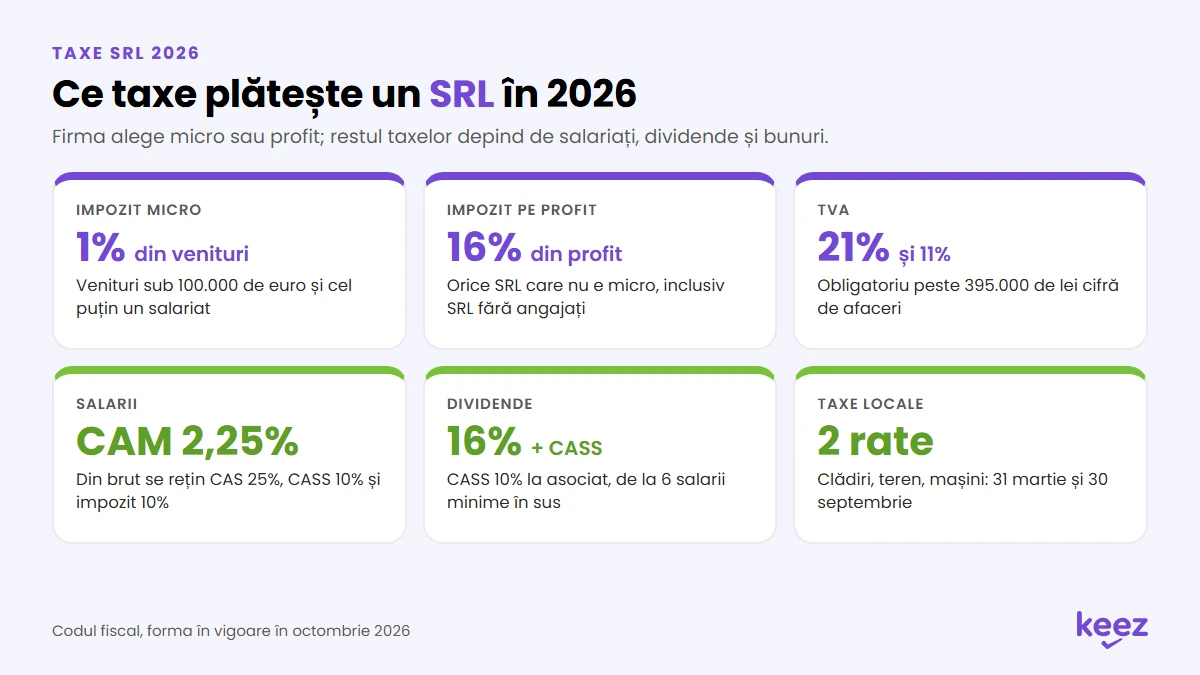
Pe scurt: În 2026, un SRL plătește fie impozit pe veniturile microîntreprinderilor de 1%, dacă are venituri sub 100.000 de euro și cel puțin un salariat, fie impozit pe profit de 16%. Un SRL fără angajați plătește impozit pe profit. Peste ele vin TVA de 21% după 395.000 de lei cifră de afaceri, contribuțiile pe salarii, impozitul de 16% pe dividende, CASS-ul asociatului și impozitele locale. Ce taxe plătește un SRL depinde de cât încasează, dacă are angajați și ce face cu profitul.
Actualizare (octombrie 2026): TVA standard este 21% din 1 august 2025 (Legea 141/2025), iar plafonul de scutire 395.000 de lei din 1 septembrie 2025 (OG 22/2025). Din 2026, microîntreprinderile au plafon de 100.000 de euro (OUG 156/2024) și o singură cotă, de 1% (OUG 89/2025), iar dividendele se impozitează cu 16% (Legea 141/2025). Din 25 februarie 2026, o firmă nouă are 90 de zile să angajeze primul salariat (OUG 8/2026).
Ce taxe plătește un SRL: lista pe scurt
Tabelul arată ce taxe plătește un SRL în 2026. Unele apar doar dacă ai salariați, dividende, clădiri sau mașini.
| Taxa | Cât este | Cine o datorează |
|---|---|---|
| Impozit micro | 1% din venituri | SRL sub 100.000 de euro, cu un salariat, care optează |
| Impozit pe profit | 16% din profitul impozabil | Orice SRL care nu e micro |
| TVA | 21% (cotă redusă 11%) | SRL peste 395.000 de lei sau care optează |
| Taxe pe salarii | CAS 25%, CASS 10%, impozit 10%, CAM 2,25% | SRL cu salariați |
| Impozit pe dividende | 16% din dividendul brut | Reținut de firmă la plată |
| CASS pe dividende | 10% din 6, 12 sau 24 de salarii minime | Asociatul, prin declarația unică |
| Impozite locale | după valoare, suprafață sau motor | SRL cu clădiri, terenuri sau mașini |
Cifrele pentru firma ta le poți estima în calculatorul de taxe și impozite Keez.
Tipuri de impozitare SRL: micro sau profit
Primul lucru care decide ce taxe plătește un SRL e regimul de impozit. Există două tipuri de impozitare SRL, iar diferența dintre 1% din venituri și 16% din profit poate fi de zeci de mii de lei pe an.
Impozitul pe veniturile microîntreprinderilor: 1%
Din 2023, regimul micro este opțional. Potrivit art. 47 din Codul fiscal, un SRL poate fi micro dacă la 31 decembrie a anului anterior:
- a avut venituri de cel mult 100.000 de euro, împreună cu firmele legate de el;
- are cel puțin un salariat cu normă întreagă, mai multe contracte cu timp parțial care însumează o normă sau un contract de mandat plătit cel puțin cu salariul minim;
- asociații cu peste 25% au ales-o drept singura lor microîntreprindere;
- a depus la termen situațiile financiare anuale;
- nu e în lichidare, nu e deținută de stat și nu lucrează în domeniul bancar, al asigurărilor, al jocurilor de noroc sau al petrolului și gazelor.
Impozitul de 1% se aplică pe venituri, chiar dacă facturile nu au fost încasate, și se plătește trimestrial, până pe 25 ale lunii de după trimestru. Mai multe despre plafon găsești în articolul despre limita de 100.000 de euro pentru micro.
O firmă nou-înființată poate fi micro din primul an dacă angajează în cel mult 90 de zile de la înregistrare. Altfel, trece la impozit pe profit din trimestrul următor.
Când se schimbă tipul de impozitare SRL
Firma iese obligatoriu din micro, din trimestrul respectiv, dacă veniturile trec de 100.000 de euro sau dacă nu depune la termen situațiile financiare. Dacă singurul salariat pleacă, ai 30 de zile să angajezi altul, altfel treci la profit din trimestrul următor. Din proprie inițiativă, schimbarea în orice sens se face doar de la 1 ianuarie a anului următor.
Impozitul pe profit: 16%
Impozitul pe profit este 16% din diferența dintre veniturile impozabile și cheltuielile deductibile. Se plătește trimestrial, până pe 25 aprilie, 25 iulie și 25 octombrie, iar regularizarea anuală se face prin declarația 101, până pe 25 iunie a anului următor.
Ce taxe plătește un SRL fără angajați
Un SRL fără angajați nu poate fi micro, deci plătește impozit pe profit de 16%. Nu are contribuții pe salarii, dar rămân TVA-ul peste plafon, impozitul pe dividende, CASS-ul asociatului și impozitele locale.
Un contract de mandat al administratorului, plătit cel puțin cu salariul minim, ține loc de salariat. Pe remunerație se datorează CAS, CASS și impozit.
TVA: când devii plătitor
Sub 395.000 de lei cifră de afaceri pe an poți rămâne neplătitor de TVA. Cererea de înregistrare se depune în ziua în care depășești plafonul. Vezi ce ți se potrivește în ghidul plătitor sau neplătitor de TVA.
Cota standard este 21%, cea redusă 11%. Plătești diferența dintre TVA-ul facturat și cel din achiziții, prin decontul 300, până pe 25 ale lunii de după perioadă. Perioada e trimestrul dacă anul trecut ai avut sub 100.000 de euro cifră de afaceri și nicio achiziție intracomunitară de bunuri, altfel luna.
Și un SRL neplătitor datorează TVA la serviciile cumpărate din UE, de exemplu reclame online, prin cod special de TVA și decontul 301.
Contribuțiile pe salarii
Din salariul brut se rețin CAS de 25%, CASS de 10% și impozitul de 10%, calculat după contribuții și deducerea personală. Peste brut, firma plătește contribuția asiguratorie pentru muncă (CAM), de 2,25%. Firma le declară pe toate în declarația 112 și le plătește până pe 25 ale lunii următoare.
Salariul minim brut este 4.050 de lei din 1 ianuarie 2026 și 4.325 de lei din 1 iulie 2026. La angajații cu normă întreagă plătiți exact cu minimul, 300 de lei pe lună (200 de lei din iulie) nu intră în baza de calcul a contribuțiilor și a impozitului. Calculul îl poți lăsa unui serviciu de salarizare și administrare de personal.
Dividendele: impozit de 16% și CASS
Pentru dividendele distribuite din 1 ianuarie 2026, impozitul este 16% din suma brută. Firma îl reține la plată și îl virează până pe 25 ale lunii următoare. Dividendele aprobate și neplătite până la sfârșitul anului au impozitul scadent pe 25 ianuarie.
Poți distribui dividende anual sau trimestrial, ca dividende interimare. Din 18 decembrie 2025, Legea 31/1990, modificată prin Legea 239/2025, nu permite distribuirea dacă activul net a scăzut sub jumătate din capitalul social.
Asociatul datorează și CASS de 10% dacă dividendele nete, adunate cu alte venituri din investiții, chirii sau alte surse, ajung la 6 salarii minime. În 2026, baza este 24.300, 48.600 sau 97.200 de lei (6, 12 sau 24 de salarii de 4.050 de lei). CASS-ul se plătește prin declarația unică, până pe 25 mai 2027. Suma o verifici în calculatorul de dividende.
Impozitele locale: clădiri, teren, mașini
Se plătesc la primărie, în două rate, până pe 31 martie și 30 septembrie. La plata integrală până pe 31 martie, reducerea poate fi de până la 10%.
- la clădiri, consiliul local alege o cotă între 0,08% și 0,2% din valoarea impozabilă pentru cele rezidențiale și între 0,2% și 1,3% pentru cele nerezidențiale; fără o evaluare în ultimii 5 ani, cota poate urca la 5%;
- la teren, impozitul ține de suprafață, rangul localității, zonă și folosință;
- la mașini, contează capacitatea cilindrică și, din 2026, norma de poluare.
O clădire nouă se declară la primărie în 30 de zile, iar impozitul curge de la 1 ianuarie a anului următor.
Alte taxe recurente
Secțiunile de mai sus acoperă ce taxe plătește un SRL obișnuit. Unele activități și firmele mai mari au în plus:
- restaurantele, barurile și activitățile recreative plătesc anual taxa pentru autorizația de funcționare, de până la 4.000 de lei pentru cel mult 500 mp;
- firmele cu cel puțin 50 de angajați trebuie să aibă cel puțin 4% angajați cu dizabilități sau să plătească lunar o sumă la bugetul de stat;
- panourile și reclamele pot atrage taxa locală pentru afișaj.
Calendarul declarațiilor unui SRL
La cele mai multe taxe de mai sus, plata are același termen ca declarația.
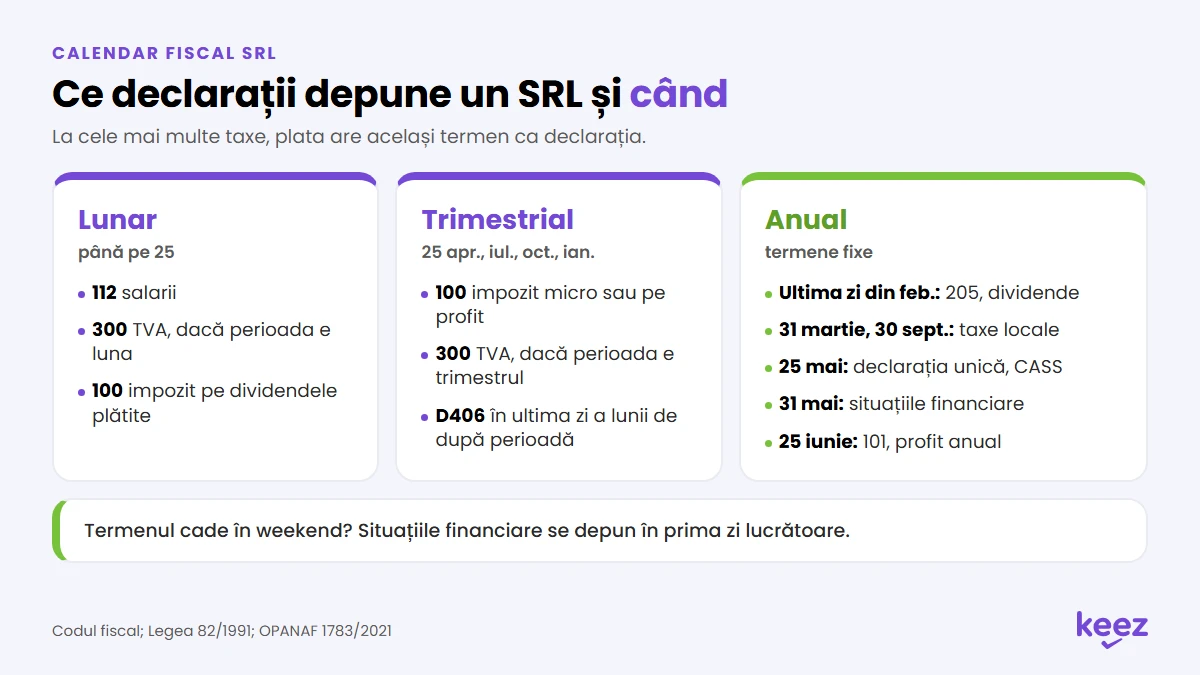
- Lunar, pe 25: declarația 112 (salarii), decontul 300 la TVA lunar, declarația 100 pentru impozitul pe dividendele plătite luna trecută.
- Trimestrial, pe 25 aprilie, iulie, octombrie și ianuarie: declarația 100 pentru impozitul micro sau pe profit (fără trimestrul IV la profit), decontul 300 la TVA trimestrial.
- Ultima zi a lunii de după perioadă: D406 (SAF-T), lunar sau trimestrial, după perioada de TVA.
- Ultima zi din februarie: declarația 205, pentru dividendele de anul trecut.
- 31 martie și 30 septembrie: impozitele locale.
- 25 mai: declarația unică a asociatului.
- 31 mai: situațiile financiare anuale (pe prima zi lucrătoare, dacă pică în weekend).
- 25 iunie: declarația 101, impozitul pe profit anual.
Exemplu: cât plătește un SRL la stat într-un an
Ca să vezi concret ce taxe plătește un SRL, luăm o firmă micro, neplătitoare de TVA, cu 300.000 de lei venituri în 2026, 60.000 de lei cheltuieli și un angajat cu 5.000 de lei brut pe lună. Rezerva legală e constituită, iar asociatul nu are alte venituri din investiții.
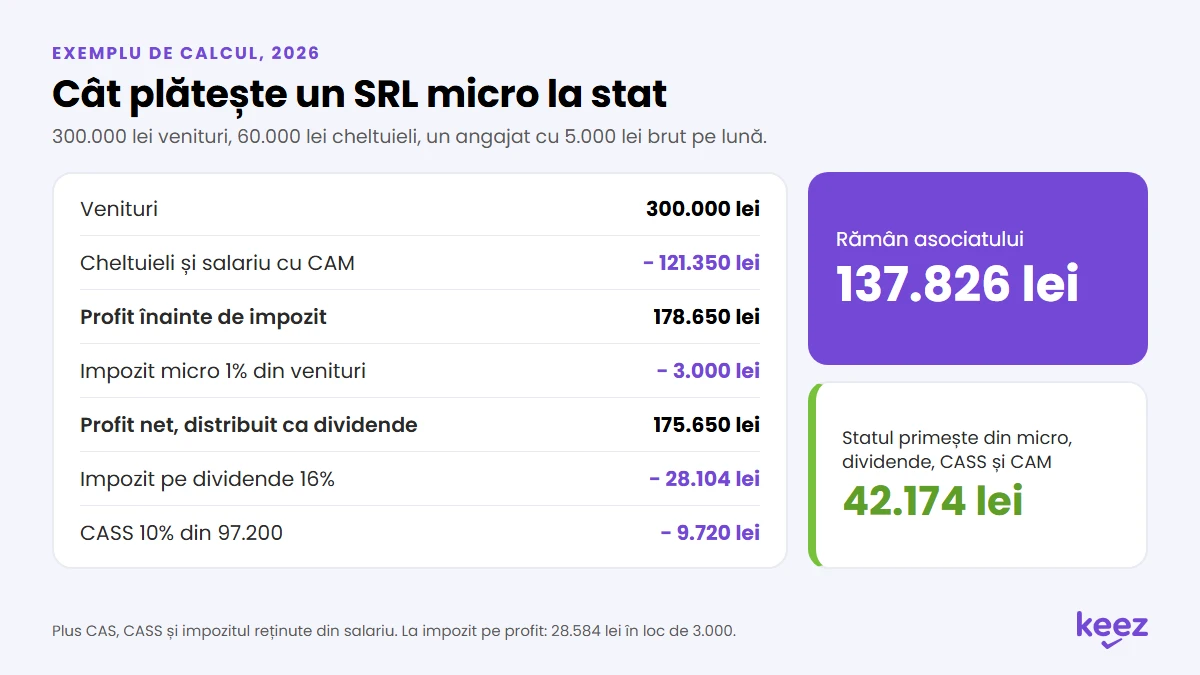
- Salariul: 12 x 5.000 = 60.000 de lei brut, plus CAM de 1.350 de lei. Cost total: 61.350 de lei.
- Profitul înainte de impozit: 300.000 – 60.000 – 61.350 = 178.650 de lei.
- Impozitul micro: 1% x 300.000 = 3.000 de lei, în patru tranșe.
- Profitul net, distribuit ca dividende: 175.650 de lei.
- Impozitul pe dividende: 16% x 175.650 = 28.104 lei. Asociatul primește 147.546 de lei.
- CASS: dividendele nete trec de 97.200 de lei, deci CASS-ul e 10% x 97.200 = 9.720 de lei.
Asociatului îi rămân 137.826 de lei. Statul primește 42.174 de lei din impozitul micro, impozitul pe dividende, CASS și CAM, plus 15.000 de lei CAS, 6.000 de lei CASS și impozitul reținute din salariu.
Cu impozit pe profit și toate cheltuielile deductibile, aceeași firmă ar datora 16% x 178.650 = 28.584 de lei în loc de 3.000.
Dacă abia îți deschizi firma, la înființarea SRL-ului merită să decizi de la început dacă angajezi pe cineva în primele 90 de zile. Pentru declarațiile de mai sus vezi serviciile de contabilitate online Keez. Regulile complete sunt în Codul fiscal.
Întrebări frecvente despre taxele unui SRL
Ce taxe plătește un SRL fără angajați?
Un SRL fără angajați plătește impozit pe profit de 16%, pentru că nu poate fi micro. Plus TVA peste 395.000 de lei, impozitul pe dividende, CASS-ul asociatului și impozitele locale.
Când se plătește impozitul pe venit la un SRL micro?
Trimestrial, până pe 25 aprilie, 25 iulie, 25 octombrie și 25 ianuarie, prin declarația 100.
Ce taxe plătește un SRL-D?
Aceleași ca orice SRL. Codul fiscal nu are un regim separat pentru SRL-D, deci se aplică regulile de micro sau de profit.
Ce este impozitul pe cifra de afaceri?
Așa se numește de obicei impozitul micro de 1% pe venituri. Există și un impozit minim de 1% pe cifra de afaceri, dar doar pentru firmele cu peste 50 de milioane de euro cifră de afaceri.
Pot schimba tipul de impozitare SRL în timpul anului?
Doar când legea te obligă: depășești 100.000 de euro, rămâi fără salariat sau nu depui situațiile financiare la termen. Altfel, schimbarea se face de la 1 ianuarie a anului următor.