
Actualizat pe 21 septembrie 2026. Articolul era scris pe regulile din 2024, cu plafonul de 500.000 de euro și cu cotele de 1% și 3%. Nu mai sunt valabile niciuna. Textul de mai jos e pe regulile în vigoare azi: plafon de 100.000 de euro și cotă unică de 1%.
Ce sunt întreprinderi legate, la microîntreprinderi
Pe scurt: întreprinderi legate înseamnă firmele între care există o legătură de peste 25% din capital sau din drepturile de vot, direct sau indirect. La microîntreprinderi contează pentru că veniturile lor se adună când se verifică plafonul de 100.000 de euro. Nu se uită nimeni doar la firma ta, ci la tot grupul.
Regula e în articolul 47 din Codul fiscal, alineatele (1) litera h) și (1^1).
Dacă ai o singură firmă, nu deții peste 25% în altă parte și nu ai PFA, nu ai întreprinderi legate și regula asta nu te atinge deloc.
Întreprinderi legate: cele patru situații în care veniturile se cumulează
| Situația | Ce se întâmplă |
|---|---|
| 1. Deții, direct sau indirect, peste 25% într-o altă firmă | Se adună veniturile ambelor firme. Sub 100.000 €, o singură firmă rămâne micro, cealaltă trece la profit. Peste 100.000 €, trec amândouă la profit. |
| 2. Altcineva deține peste 25% în firma ta | Aceeași cumulare, în sens invers. Sub plafon, decideți împreună care firmă rămâne micro. |
| 3. Ai o micro și deții peste 25% în altă micro | Firmele sunt legate. Doar una poate rămâne micro. |
| 4. Ai firmă, peste 25% în alta, plus PFA sau întreprindere familială | Se adună toate veniturile, inclusiv cele din PFA sau întreprinderea familială. |
Punctul 4 surprinde cel mai des. Mulți antreprenori cred că PFA-ul e o lume separată de SRL. La verificarea plafonului micro, nu e.
Plafonul: 100.000 de euro, nu 500.000
Plafonul s-a micșorat de trei ori în trei ani:
| An | Plafon | Cotă | Actul |
|---|---|---|---|
| 2024 | 500.000 € | 1% sau 3% | Legea 296/2023 |
| 2025 | 250.000 € | 1% sau 3% | OUG 156/2024 |
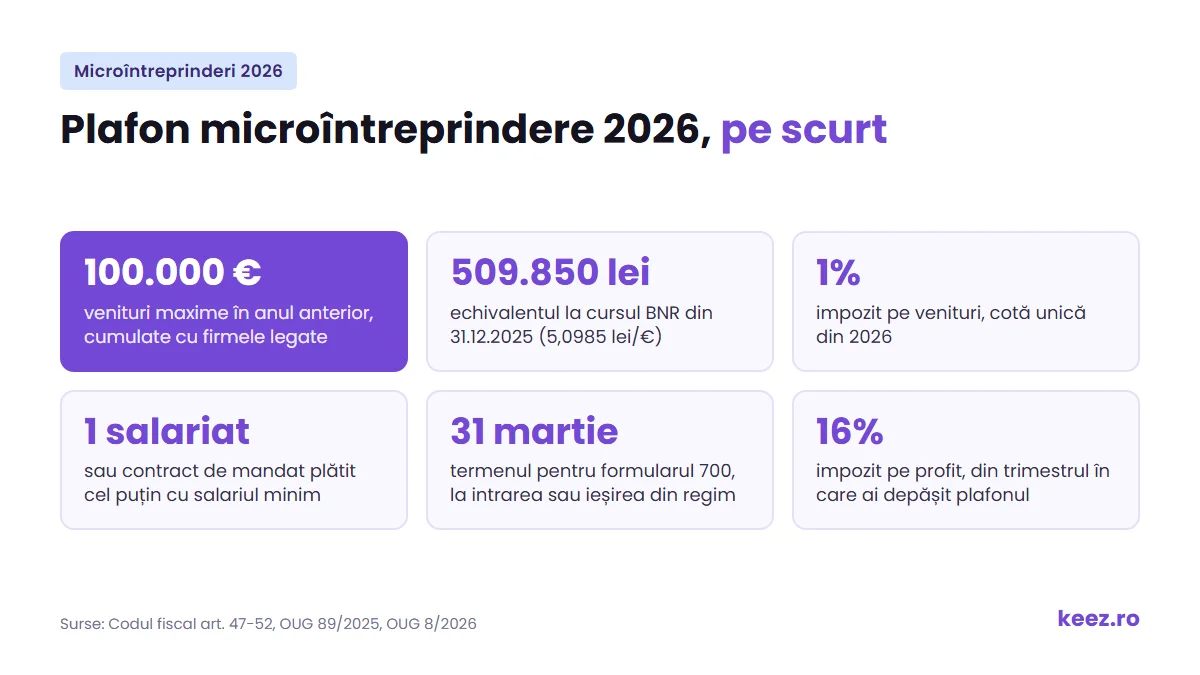
| 2026 | 100.000 € | 1%, cotă unică | OUG 156/2024 și OUG 89/2025 |
Cota de 3% a dispărut de tot din 1 ianuarie 2026, prin OUG 89/2025. Nu mai contează codul CAEN: toate microîntreprinderile plătesc 1%.
În lei, plafonul înseamnă 509.850 de lei, la cursul BNR din 31 decembrie 2025, de 5,0985 lei/euro. Se verifică pe veniturile din anul anterior, cumulate cu cele ale firmelor legate.
Poți avea o singură microîntreprindere
Dacă deții peste 25% în mai multe firme care s-ar califica pentru regimul micro, doar una poate rămâne. Restul trec la impozit pe profit, 16%.
Alegerea o faci tu, dar are logică să păstrezi micro firma cu marja cea mai mare: la 1% din venituri plătești puțin indiferent de profit, pe când 16% din profit doare exact acolo unde câștigi bine. Calculul concret îl faci cu calculatorul de taxe și impozite.
Termenul: 31 martie
Desemnarea firmei care rămâne microîntreprindere se face până pe 31 martie a anului fiscal următor, potrivit articolului 47 alineatul (4). Schimbarea de regim se comunică tot atunci, prin formularul 700.
Dacă nu desemnezi nimic până la termen, firmele nedesemnate intră automat pe impozit pe profit.
Dacă depășești plafonul în cursul anului
Treci la impozit pe profit din trimestrul în care ai depășit, nu de la începutul anului următor. Iar aici e partea dură: nu te mai poți întoarce la micro în anul următor.
De aceea cumularea cu întreprinderi legate se urmărește lunar, nu la final de an, mai ales dacă una dintre firme crește repede. O firmă din grup care crește repede le poate scoate pe toate din regim.
Cum verifici dacă ai întreprinderi legate
Nu îți spune nimeni de la sine. Verificarea o faci tu, o dată pe an, înainte de 31 martie, și durează un sfert de oră.
- Scrie toate structurile în care ești asociat sau titular. SRL-uri, PFA, întreprinderi individuale, întreprinderi familiale. Toate, nu doar cele active.
- Treci procentul deținut la fiecare. Peste 25% e pragul care contează, direct sau prin altă firmă.
- Adună veniturile din anul anterior pentru toate structurile de peste 25%.
- Compară totalul cu 509.850 de lei. Peste, niciuna nu mai poate fi micro. Sub, alegi una.
- Verifică și condiția de salariat la firma pe care vrei să o păstrezi micro: cel puțin un salariat, sau un administrator cu contract de mandat plătit măcar cu salariul minim.
Dacă ai asociați și în firme pe care nu le administrezi tu, cere-le cifrele din timp. La întreprinderi legate, plafonul se depășește de multe ori din cauza unei firme la care nici nu te gândeai.
Un exemplu
Ai două SRL-uri, în fiecare deții 100%, și un PFA:
- SRL A: 60.000 € venituri în 2025;
- SRL B: 25.000 €;
- PFA: 20.000 €.
Total: 105.000 €. Peste plafon, deci niciuna dintre firme nu mai poate fi micro în 2026. Amândouă SRL-urile trec la impozit pe profit, 16%.
Dacă PFA-ul ar fi făcut 10.000 € în loc de 20.000, totalul ar fi fost 95.000 € și una dintre firme ar fi rămas micro. Zece mii de euro fac diferența între 1% pe venituri și 16% pe profit, pentru tot grupul.
Întrebări frecvente
Ce înseamnă „indirect” la peste 25%?
Că deținerea trece printr-o altă firmă. Dacă ai 100% într-o firmă care are 30% în alta, controlezi indirect 30% din a doua și legătura contează.
Sunt întreprinderi legate și firmele din străinătate?
Regula se referă la persoane juridice române și la PFA sau întreprinderi individuale ori familiale ale asociatului. Pentru structuri cu firme în afară, întreabă un expert contabil, fiindcă intervin și regulile de rezidență fiscală.
Ce venituri intră în calcul?
Baza impozabilă a microîntreprinderii, adică veniturile din orice sursă, cu excepțiile din Codul fiscal. Nu e același lucru cu cifra de afaceri din bilanț.
Dacă vând participația sub 25%, scap de cumulare?
Pentru viitor, da. Condiția se verifică la data de 31 decembrie a anului anterior, deci o vânzare făcută în cursul anului nu rezolvă retroactiv anul care s-a încheiat.
Ce se întâmplă cu firma care trece la profit?
Plătește 16% pe profit și depune declarația 101, cu alte termene decât la micro. Pașii sunt în ghidul despre praguri și revenirea la micro.
Toate condițiile regimului micro pentru anul acesta sunt în ghidul despre microîntreprinderi în 2026. Dacă ai mai multe firme și nu știi cum stai, discută cu un contabil înainte de 31 martie, nu după. Vezi și serviciile și tarifele.