
Pe scurt: Cod de TVA anulat înseamnă că ANAF te-a scos din evidența persoanelor înregistrate în scopuri de TVA, din oficiu sau la cererea ta. La anularea din oficiu, cea mai des întâlnită, datorezi în continuare TVA pentru vânzări, dar nu mai deduci TVA din achiziții, iar clienții tăi nu îl pot deduce din facturile tale. Firma ajunge în registrul ANAF al persoanelor cu înregistrarea anulată, iar codul revine numai după ce elimini cauza și ceri reînregistrarea prin formularul 700. TVA-ul din achizițiile făcute în perioada de anulare îl deduci după reînregistrare.
Actualizare (octombrie 2026): Legea 177/2026, în vigoare din 27 august 2026, anulează diferențele de TVA și accesoriile stabilite prin decizii de impunere firmelor cu cod de TVA anulat, pentru perioadele fiscale dintre 1 ianuarie 2019 și 27 august 2026. Nu se aplică operațiunilor la care TVA-ul a fost trecut pe factură sau încasat de la clienți. Detaliile sunt în articolul despre amnistia fiscală pentru codurile de TVA anulate. Din 18 decembrie 2025, Legea 239/2025 a adăugat două motive noi de inactivitate fiscală, deci și de anulare a codului de TVA: firma nu are cont de plăți în România sau nu a depus situațiile financiare anuale în 5 luni de la termen.
Cod de TVA anulat sau neplătitor de TVA: care e diferența
Neplătitor de TVA este firma care nu s-a înregistrat în scopuri de TVA, pentru că nu a depășit plafonul de 395.000 lei pe an, sau care a ieșit din evidență la cerere. Nu trece TVA pe facturi, nu deduce TVA din achiziții și nu depune deconturi. Este un regim normal, explicat în ghidul despre plătitor sau neplătitor de TVA.
Un cod de TVA anulat din oficiu e o sancțiune. Firma pierde dreptul de deducere pe care i-l dădea codul de TVA, dar rămâne obligată să plătească TVA pentru vânzările taxabile. Nici clienții nu pot deduce TVA-ul din facturile ei. În plus, până la reînregistrare nu poate aplica plafonul de scutire pentru întreprinderile mici, chiar dacă are o cifră de afaceri mică.
Anulare cod TVA din oficiu: cazurile din Codul fiscal
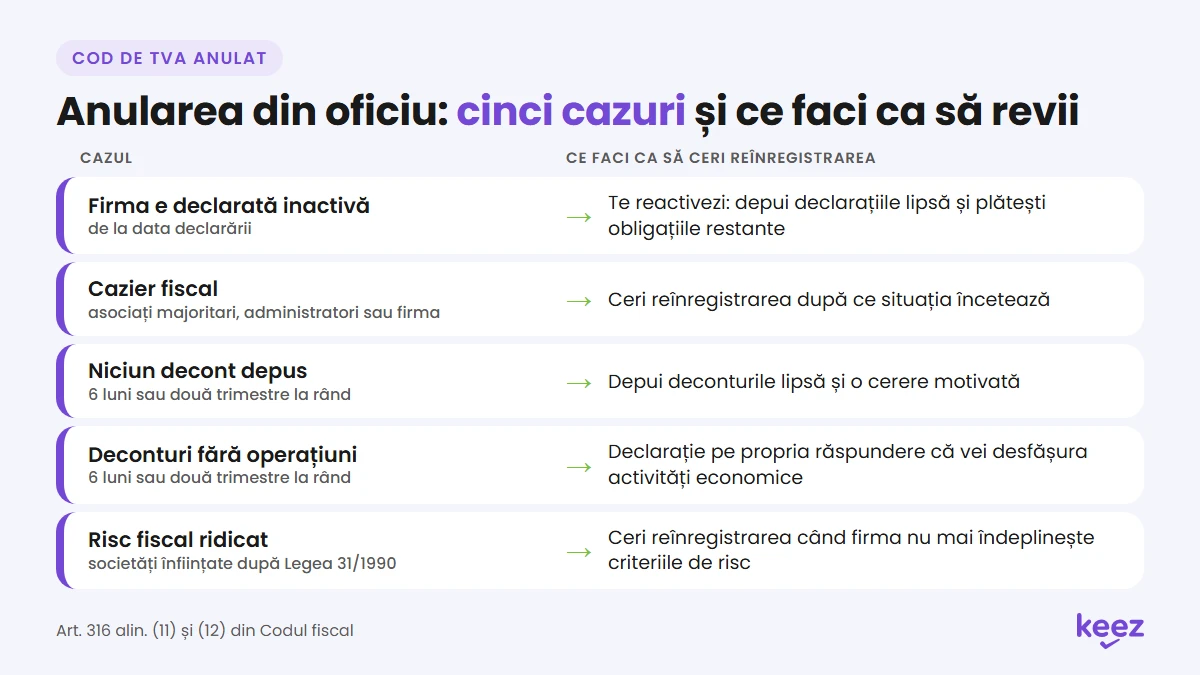
Un cod de TVA anulat din oficiu are la bază unul dintre motivele de la art. 316 alin. (11) din Codul fiscal. Pentru o firmă din România contează cinci:
- Firma e declarată inactivă (lit. a), iar codul se anulează de la data declarării. Se întâmplă, de exemplu, dacă un semestru întreg nu depui nicio declarație, dacă ANAF constată că nu funcționezi la sediul declarat, dacă ai inactivitate temporară înscrisă la Registrul Comerțului sau dacă a expirat dreptul de folosință asupra sediului. Despre cum ieși din această situație, citește articolul despre reactivarea firmei declarate inactivă.
- Cazier fiscal (lit. c): asociații majoritari sau asociatul unic, administratorii ori firma însăși au înscrise în cazierul fiscal infracțiuni sau fapte prevăzute de legea cazierului fiscal.
- Niciun decont depus (lit. d) timp de 6 luni consecutive, dacă depui lunar, sau pentru două trimestre consecutive, dacă depui trimestrial.
- Deconturi fără operațiuni (lit. e): ai depus deconturile, dar 6 luni la rând sau două trimestre nu au avut nici achiziții, nici vânzări.
- Risc fiscal ridicat (lit. h), pentru societățile înființate în baza Legii 31/1990, după criteriile din normele metodologice ale Codului fiscal.
Datoriile la buget nu sunt, singure, motiv pentru un cod de TVA anulat. Contează însă indirect, pentru că o firmă inactivă nu se poate reactiva cât timp are obligații fiscale restante, iar fără reactivare nu își recapătă nici codul.
La cazurile cu deconturi lipsă sau fără operațiuni, anularea operează din prima zi a lunii următoare termenului de depunere a ultimului decont din perioada respectivă. După anulare mai ai de depus un ultim decont de TVA, până pe 25 a lunii următoare celei în care ți s-a comunicat decizia.
Registru TVA anulat: cum verifici firma ta sau un furnizor
ANAF ține două registre publice: al persoanelor înregistrate în scopuri de TVA și al persoanelor a căror înregistrare a fost anulată. Firma ajunge în al doilea în cel mult 3 zile de la comunicarea deciziei de anulare.
- Deschizi registrul TVA de pe site-ul ANAF.
- Introduci codul de identificare fiscală (CUI) și codul de validare.
- Dacă firma nu mai apare ca înregistrată în scopuri de TVA, cauți decizia de anulare în Spațiul Privat Virtual (SPV) al firmei. Acolo vezi data anulării și temeiul legal.
Clienții tăi pierd dreptul de deducere din ziua următoare înscrierii în registru. Din același motiv, verifică furnizorii noi înainte de o plată mare. La Keez, dacă emiți o factură din aplicație când ai cod de TVA anulat, sistemul te avertizează.
Ce faci cu facturile emise cu cod de TVA anulat
Poți lucra în continuare, dar din ziua anulării regulile sunt altele:
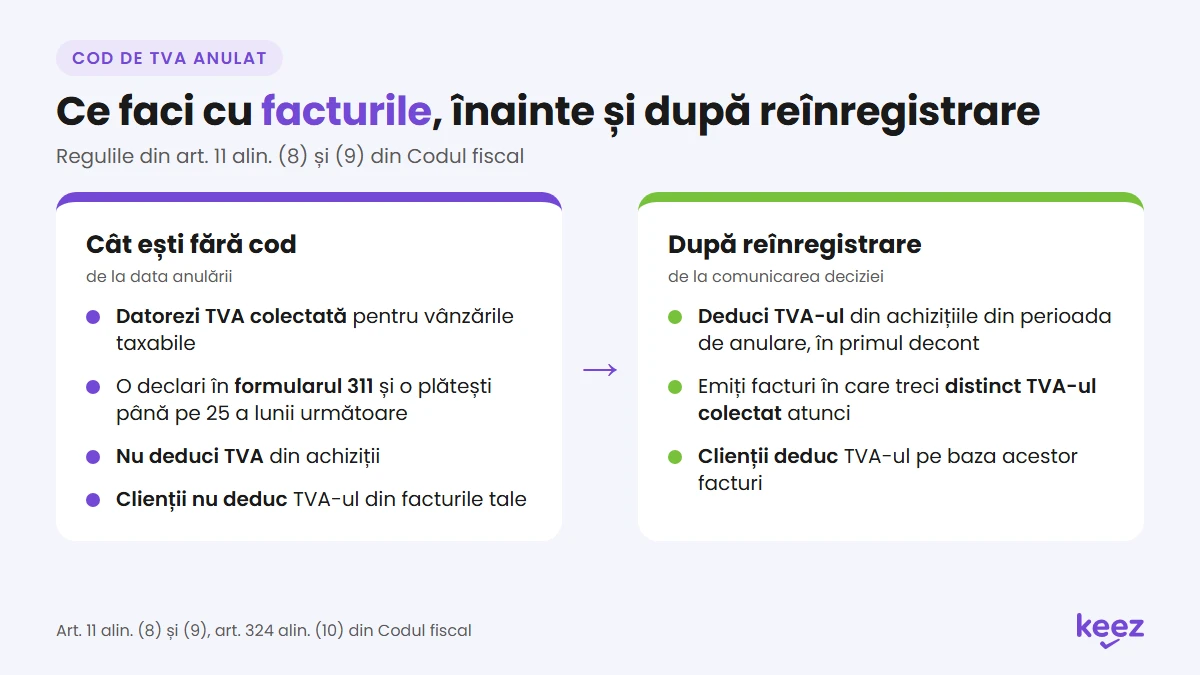
- Datorezi TVA colectată pentru vânzările taxabile. O declari în formularul 311 și o plătești până pe 25 a lunii următoare celei în care a intervenit exigibilitatea taxei.
- Nu deduci TVA pentru achizițiile din perioada respectivă.
- Clienții tăi nu deduc TVA-ul din facturile emise de tine.
- Facturile către alte firme le transmiți în continuare prin e-Factura, deci ANAF le vede imediat.
Cum arată facturile din această perioadă și cum se calculează taxa stabilesc normele metodologice ale Codului fiscal. Discută cu contabilul înainte să emiți prima factură cu cod de TVA anulat.
După reînregistrare deduci TVA-ul din achizițiile făcute în perioada de anulare, în primul decont depus după reînregistrare sau într-unul ulterior, chiar dacă facturile nu au codul tău de TVA. Pentru vânzările din aceeași perioadă emiți facturi în care treci distinct TVA-ul colectat atunci, iar pe baza lor clienții își deduc taxa. TVA-ul de pe aceste facturi nu îl mai treci în decont, pentru că l-ai declarat deja.
Reactivare cod TVA anulat: cum ceri reînregistrarea
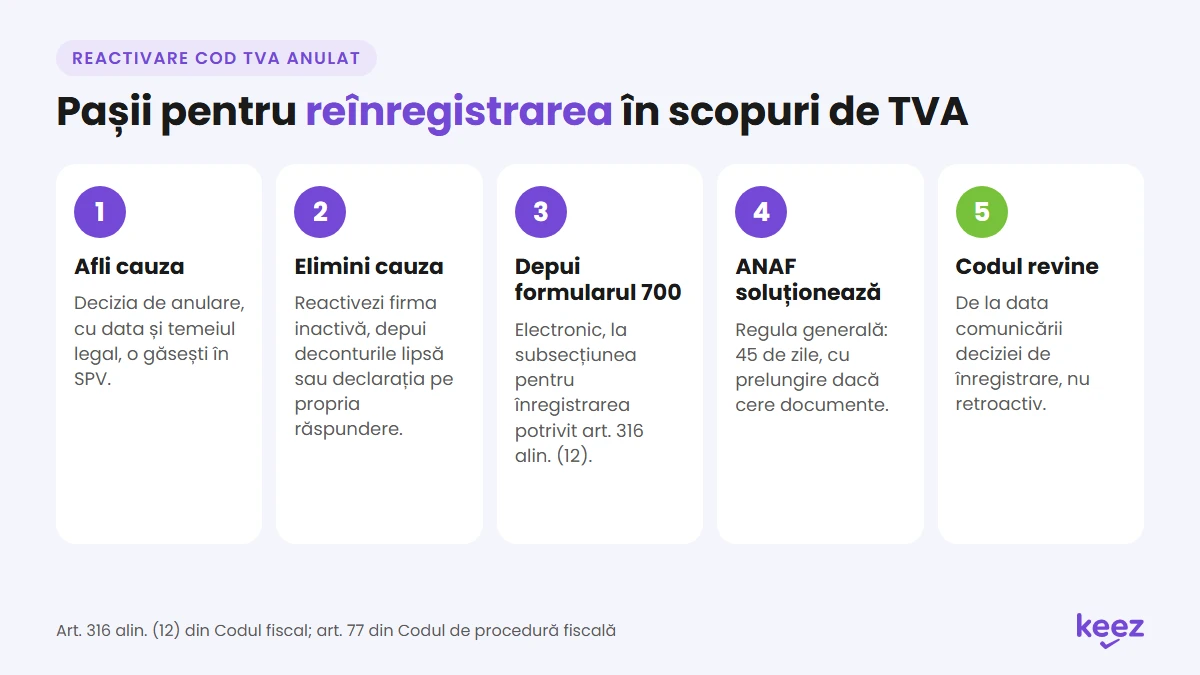
Codul nu revine automat. Excepția e anularea din eroarea ANAF, când reînregistrarea se face din oficiu și se consideră că nu ai pierdut calitatea de plătitor. În rest, ceri reînregistrarea după ce elimini cauza anulării:
- firmă inactivă: întâi te reactivezi, adică depui toate declarațiile lipsă și plătești obligațiile fiscale restante; dacă ai fost declarat inactiv pentru că nu funcționai la sediu, ANAF trebuie să constate și că acum funcționezi acolo;
- cazier fiscal: după ce situația încetează; dacă asociații din cauza cărora s-a anulat codul nu mai sunt majoritari, poți cere reînregistrarea și înainte;
- deconturi nedepuse: depui deconturile lipsă și o cerere motivată prin care te angajezi să le depui la termen de acum înainte;
- deconturi fără operațiuni: o declarație pe propria răspundere că vei desfășura activități economice;
- risc fiscal ridicat: după ce firma nu mai îndeplinește criteriile de risc.
Cererea o faci prin formularul 700, depus electronic, la subsecțiunea pentru înregistrarea în scopuri de TVA potrivit art. 316 alin. (12) din Codul fiscal. Bifezi cazul tău, treci cifra de afaceri estimată până la sfârșitul anului și perioada fiscală. Formularul a fost actualizat prin OPANAF 15/2026.
Codul de procedură fiscală dă ANAF, ca regulă generală, 45 de zile pentru soluționarea unei cereri, termen care se poate prelungi dacă îți cere documente în plus. Codul de TVA e valabil de la data comunicării deciziei de înregistrare, nu retroactiv.
Anulare cod TVA la cerere
Poți ieși și voluntar din evidența plătitorilor de TVA, ca să aplici regimul de scutire pentru întreprinderile mici. Condiția este ca cifra de afaceri din anul precedent să nu fi depășit 395.000 lei, iar la data cererii să nu fi depășit plafonul nici în anul curent.
- Depui cererea între 1 și 10 ale lunii următoare perioadei fiscale (lună sau trimestru).
- ANAF o soluționează până la sfârșitul lunii în care ai depus-o, iar anularea e valabilă de la data comunicării deciziei.
- Până atunci ai toate drepturile și obligațiile unui plătitor de TVA.
- Ultimul decont îl depui până pe 25 a lunii următoare comunicării deciziei, cu ajustările de taxă cerute de Codul fiscal, de exemplu pentru stocuri și mijloace fixe.
Dacă închizi activitatea, anunți ANAF în 15 zile, ca să fii scos din evidența plătitorilor de TVA. Spre deosebire de anularea din oficiu, anularea la cerere te face neplătitor obișnuit, fără pierderea dreptului de deducere și fără efecte pentru clienți. Dacă mai târziu depășești din nou plafonul, urmezi pașii din articolul despre momentul în care devii plătitor de TVA.
Cum te ajută Keez
Contabilul tău Keez, expert CECCAR, folosește platforma Keez ca să verifice zilnic statusul tău fiscal la ANAF. Dacă ai cod de TVA anulat și încerci să emiți o factură, platforma te avertizează și te pune în legătură cu echipa de contabilitate. Pentru redobândirea codului, ne trimiți documentele prin aplicația Connect, iar contabilii Keez se ocupă de procedura cu ANAF. Vezi cum funcționează contabilitatea online Keez.
Întrebări frecvente despre un cod de TVA anulat
Ce înseamnă cod de TVA anulat?
Că ANAF ți-a anulat înregistrarea în scopuri de TVA. Cu un cod de TVA anulat din oficiu datorezi în continuare TVA pentru vânzări, dar nu mai deduci TVA din achiziții, iar clienții nu îl pot deduce din facturile tale.
Registru TVA anulat: cum verific o firmă?
ANAF ține un registru public al persoanelor a căror înregistrare în scopuri de TVA a fost anulată. Verifici o firmă după CUI în registrul TVA de pe anaf.ro, iar decizia de anulare a propriei firme o găsești în SPV.
Reactivare cod TVA anulat: ce faci concret?
Elimini cauza anulării (reactivezi firma inactivă, depui deconturile lipsă sau declarația pe propria răspundere), apoi depui formularul 700 pentru înregistrarea în scopuri de TVA potrivit art. 316 alin. (12) din Codul fiscal.
Cât durează reînregistrarea în scopuri de TVA?
Regula generală din Codul de procedură fiscală este de 45 de zile de la depunerea cererii, cu prelungire dacă ANAF cere documente suplimentare. Codul e valabil de la comunicarea deciziei de înregistrare.
Pot recupera TVA-ul din perioada cu cod de TVA anulat?
Da, după reînregistrare. Deduci TVA-ul din achizițiile din acea perioadă în primul decont depus după reînregistrare sau într-unul ulterior, iar clienții deduc TVA-ul de pe facturile pe care le emiți pentru vânzările din perioada respectivă.
Care e diferența dintre anularea codului de TVA din oficiu și la cerere?
Din oficiu, codul se anulează ca sancțiune și pierzi dreptul de deducere. La cerere, ieși din evidență ca să aplici regimul de scutire și devii neplătitor obișnuit, cu condiția să nu fi depășit plafonul de 395.000 lei.