
Pe scurt: Drepturile de autor înseamnă drepturile pe care legea le dă celui care creează o operă: un text, o fotografie, o melodie, un program de calculator. Protecția apare automat, din clipa în care opera există, fără să o înregistrezi undeva. Când un colaborator e plătit pe contract de drepturi de autor, firma îi reține 10% impozit din venitul net, iar contribuțiile depind de cât încasează el într-un an și de ce alte venituri mai are.
Ce înseamnă drepturile de autor?
Legea 8/1996 protejează opera „prin simplul fapt al realizării ei, chiar în formă nefinalizată” (art. 1 alin. 2). Nu depui nimic la vreo instituție și nu plătești nicio taxă. Un depozit la ORDA sau la notar folosește doar ca dovadă a datei, dacă se ajunge la proces.
Legea împarte drepturile de autor în două:
- drepturi morale (art. 10): să decizi dacă și când apare opera, să ți se recunoască numele, să te opui modificărilor care îți strică reputația, să retractezi opera. Nu pot fi vândute și nu se poate renunța la ele (art. 11);
- drepturi patrimoniale (art. 13): reproducerea, distribuirea, închirierea, împrumutul, comunicarea publică, radiodifuzarea, adaptările. Acestea se cedează prin contract și din ele vin banii.
Poți cumpăra toate drepturile patrimoniale asupra unui logo, dar autorul rămâne autor și poate cere să fie menționat. O clauză prin care ar renunța la asta nu are valoare.
Ce se protejează și ce nu
Intră sub protecția drepturilor de autor operele originale de creație intelectuală: scrieri și articole, programe pentru calculator, cursuri, compoziții muzicale, filme, fotografii, opere de arhitectură, traduceri (art. 7). Nu beneficiază de protecția drepturilor de autor, printre altele (art. 9):
- ideile, teoriile, conceptele, metodele de funcționare și invențiile dintr-o operă;
- textele oficiale: legi, hotărâri judecătorești, acte administrative;
- simbolurile statului și mijloacele de plată;
- știrile și informațiile de presă;
- simplele fapte și date.
Se protejează forma, nu ideea. Dacă îi povestești cuiva conceptul aplicației tale, nu ai niciun drept asupra conceptului. Codul scris, în schimb, e protejat.
Cât durează drepturile de autor
Drepturile de autor patrimoniale durează cât trăiește autorul, iar după moartea lui trec prin moștenire pentru încă 70 de ani, oricând ar fi fost publicată opera (art. 28). Apoi opera intră în domeniul public și o poate folosi oricine. Dreptul de a fi recunoscut ca autor nu se stinge: se transmite moștenitorilor pe durată nelimitată (art. 11 alin. 2).
Ce cedezi prin contractul de drepturi de autor
Prin cesiune, autorul dă altcuiva dreptul de a folosi opera, pe o durată și pe un teritoriu scrise în contract. Remunerația se stabilește prin acordul părților: fie proporțional cu încasările din utilizarea operei, fie în sumă fixă (art. 44). Dacă suma din contract se dovedește mult prea mică față de câștigurile ulterioare din exploatarea operei, autorul poate cere o remunerație suplimentară (art. 45^1).
Două reguli de care se lovesc firmele:
- ce creează un angajat rămâne, în principiu, al angajatului. Fără o clauză de cesiune în contractul de muncă, drepturile patrimoniale aparțin autorului, iar firma poate folosi opera doar în obiectul ei de activitate. Când clauza există, dar nu spune pe cât timp, cesiunea ține 3 ani de la predarea operei (art. 45);
- programele de calculator fac excepție. Software-ul scris de un angajat în atribuțiile de serviciu sau după instrucțiunile firmei aparține firmei, dacă în contract nu s-a stabilit altfel (art. 75).
Un contract de drepturi de autor nu ține locul unui contract de muncă. Mai întâi trebuie să existe o operă: vânzările, suportul sau munca administrativă nu se pot plăti așa. Apoi, activitatea e independentă doar dacă bifează cel puțin 4 din cele 7 criterii din Codul fiscal (art. 7 pct. 3): îți alegi singur locul, modul și programul de lucru, ai mai mulți clienți, riscul e pe seama ta, uneltele sunt ale tale. Când colaboratorul vine zilnic la program, cu laptopul firmei și cu sarcini ca un salariat, ANAF poate reîncadra relația ca activitate dependentă.
Ce taxe se plătesc la drepturile de autor în 2026
Fiscal, drepturile de autor sunt venituri din drepturi de proprietate intelectuală (Codul fiscal, art. 70). Când plătitorul e o firmă, calculul e mereu același:
- din venitul brut se scade o cotă forfetară de cheltuieli de 40%, fără documente justificative (art. 72 alin. 2);
- pe ce rămâne se aplică 10% impozit, reținut la sursă. Impozitul e final și se virează până pe 25 a lunii următoare (art. 72 alin. 4 și 5).
Cei 10% se aplică la 60% din suma din contract, deci raportat la brut impozitul iese 6%.
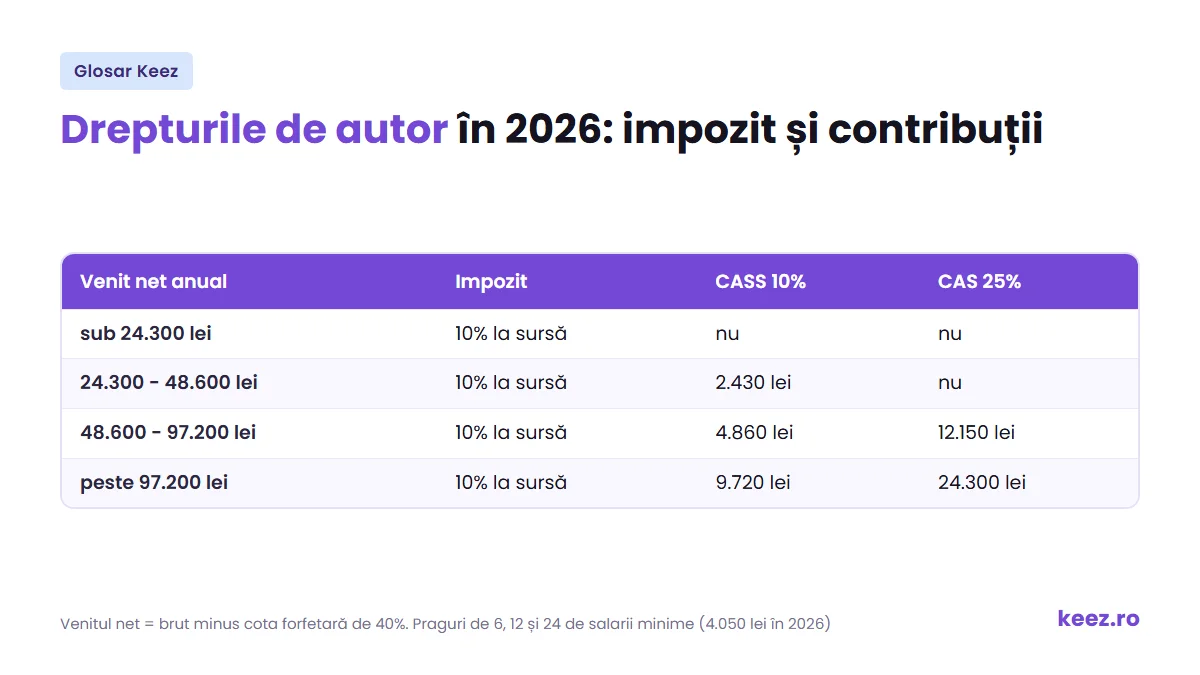
Contribuțiile pe drepturi de autor nu se calculează la fiecare plată, ci o dată pe an, la venitul net cumulat din toate sursele, și numai dacă nu ai venituri din salarii sau din pensii. Pragurile se raportează la salariul minim brut în vigoare la 1 ianuarie a anului, adică 4.050 de lei pentru 2026:
| Venit net anual | CASS (10%) | CAS (25%) |
|---|---|---|
| sub 24.300 lei | nu se datorează | nu se datorează |
| 24.300 – 48.600 lei | 2.430 lei | nu se datorează |
| 48.600 – 97.200 lei | 4.860 lei | 12.150 lei |
| peste 97.200 lei | 9.720 lei | 24.300 lei |
Pragurile sunt de 6, 12 și 24 de salarii minime, iar contribuția se calculează la prag, nu la tot venitul (art. 170 și art. 148).
Creșterea salariului minim la 4.325 de lei, din 1 iulie 2026, nu mută aceste praguri. Legea spune că se ia valoarea de la 1 ianuarie a anului în care realizezi venitul, chiar dacă pe parcurs apar altele (art. 135^1 alin. 3).
Dacă ai venituri din salarii sau din pensii, nu datorezi nici CAS, nici CASS pentru drepturile de autor, oricât ai încasa (art. 150 și art. 154 alin. 1 lit. h^1, acesta din urmă în vigoare din 1 august 2025). Scutirea de CAS se aplică și celor asigurați în sisteme proprii de pensii. Tabelul de mai sus e pentru cine nu are salariu și nu e pensionar.
Exemplu: încasezi 60.000 de lei brut din drepturi de autor într-un an, de la o singură firmă, fără să ai salariu sau pensie. Se scad 40%, deci venitul net e 36.000 de lei. Impozitul e 3.600 de lei, reținut de plătitor. Venitul net trece de 6 salarii minime, dar nu ajunge la 12, așa că datorezi CASS la baza de 24.300 de lei, adică 2.430 de lei, și nu datorezi CAS. Îți rămân 53.970 de lei.
Cine reține taxele pe drepturile de autor: firma sau tu
Impozitul pe drepturile de autor îl reține întotdeauna plătitorul. La contribuții contează cât estimați că încasează colaboratorul într-un an de la firma voastră:
- CASS: dacă venitul net estimat de la un singur plătitor ajunge la 6 salarii minime, plătitorul calculează, reține și virează contribuția, iar obligația se trece în contract (art. 174^1 alin. 3). Regula nu se aplică dacă ai venituri din salarii sau din pensii: atunci nu datorezi CASS deloc;
- CAS: același mecanism, de la 12 salarii minime, cu mențiunea că în contract se scrie și venitul ales pentru care se datorează contribuția (art. 151 alin. 6).
Sub praguri, sau când ai mai mulți plătitori și niciunul nu le trece singur, contribuțiile le declari și le plătești tu, prin Declarația unică, până pe 25 mai a anului următor (art. 122). Impozitul e final și nu se mai declară, dar dacă datorezi CAS sau CASS tot depui declarația. Plătitorul îți dă, la cerere, un document cu ce a reținut.
Unde te ajută Keez
Cu contabilitate online la Keez, colaboratorii plătiți în drepturi de autor intră în calculul lunar: reținem impozitul, urmărim pragurile de contribuții și depunem declarațiile la timp. Iar dacă un colaborator arată, de fapt, a salariat, îți spunem înainte să o spună ANAF.
Termeni înrudiți
- Contractul de muncă: forma corectă atunci când relația e dependentă.
- Impozitul pe venit: cei 10% reținuți la sursă din drepturile de autor.
- PFA: cealaltă formă prin care un creator poate factura.
- Cheltuieli: cota forfetară de 40% ține loc de cheltuieli documentate.
- Spațiul Privat Virtual: de acolo se depune Declarația unică.
Întrebări frecvente despre drepturile de autor
Ce taxe se plătesc pentru drepturi de autor?
Plătitorul scade din suma brută o cotă forfetară de cheltuieli de 40% și aplică 10% impozit pe ce rămâne, reținut la sursă (Codul fiscal, art. 72). Raportat la brut, impozitul iese 6%. Contribuțiile se datorează doar peste praguri și numai dacă nu ai venituri din salarii sau din pensii: CASS de la un venit net de 6 salarii minime pe an, CAS de la 12. În 2026, cu salariul minim de 4.050 de lei, pragurile sunt 24.300 și 48.600 de lei.
Plătesc contribuții pe drepturi de autor dacă am deja un salariu?
Nu. Cine are venituri din salarii sau din pensii nu datorează nici contribuția de asigurări sociale, nici contribuția de sănătate pentru veniturile din drepturi de proprietate intelectuală, indiferent de sumă (Codul fiscal, art. 150 și art. 154 alin. 1 lit. h^1, acesta din urmă în vigoare din 1 august 2025). Scutirea de CAS se aplică și celor asigurați în sisteme proprii de pensii. Rămâne doar impozitul de 10%, reținut la sursă.
Trebuie înregistrată opera ca să fie protejată?
Nu. Legea 8/1996 protejează opera prin simplul fapt al realizării ei, chiar în formă nefinalizată (art. 1 alin. 2). Înregistrarea la ORDA sau un depozit la notar nu creează dreptul, ci ajută ca dovadă a datei la care opera exista, dacă ajungi într-un litigiu.
Mai există scutirea de impozit pentru programatori?
Nu. Scutirea pentru crearea de programe pentru calculator a fost abrogată de la 1 ianuarie 2025 (Codul fiscal, art. 60 pct. 2, prin OUG 156/2024). Singura scutire de impozit pe venit care se mai aplică la drepturile de proprietate intelectuală este cea pentru persoanele cu handicap grav sau accentuat.
Trebuie să trimit factura prin RO e-Factura pentru drepturi de autor?
Nu, dacă te identifici fiscal prin CNP. Obligația introdusă prin OUG 89/2025 și amânată până la 1 iunie 2026 prin OG 6/2026 a fost eliminată chiar de la acea dată, prin Legea 88/2026 (Monitorul Oficial nr. 459 din 29 mai 2026), care a modificat art. 10^10 din OUG 120/2021. Sistemul rămâne opțional. Un PFA cu cod propriu de înregistrare fiscală rămâne însă obligat.