Impozitarea drepturilor de autor: taxe, contribuții, contracte
Impozitul pe drepturile de autor este de 10% și se aplică pe venitul net: suma brută din care scazi o cotă forfetară de cheltuieli de 40%. Raportat la suma brută, impozitul efectiv este 6%.
Firma plătitoare reține impozitul la sursă și îl virează statului. Pentru autor, este impozit final.
CAS și CASS apar doar de la plafoane anuale calculate în salarii minime brute. Dacă autorul are și salariu sau pensie, nu le datorează deloc pe drepturile de autor.
Riscul mare stă în contract. Dacă îl pui pe o activitate care nu e creație, ANAF îl poate reîncadra la control ca activitate dependentă și cere contribuțiile retroactiv, pe toată perioada.
Actualizat 12 octombrie 2026 · Verificat de echipa de experți Keez
Ce sunt veniturile din drepturi de autor
Sunt banii primiți pentru cedarea dreptului de a folosi o operă originală: un text, un program, un logo, o fotografie, o compoziție muzicală sau o traducere. Codul Fiscal le încadrează la veniturile din drepturi de proprietate intelectuală.
O operă este originală dacă îndeplinește simultan trei condiții:
- poartă amprenta autorului, prin alegeri creative proprii, și nu e o copie
- are o formă concretă, nu e doar o idee sau un concept
- nu rezultă dintr-o activitate mecanică sau de rutină
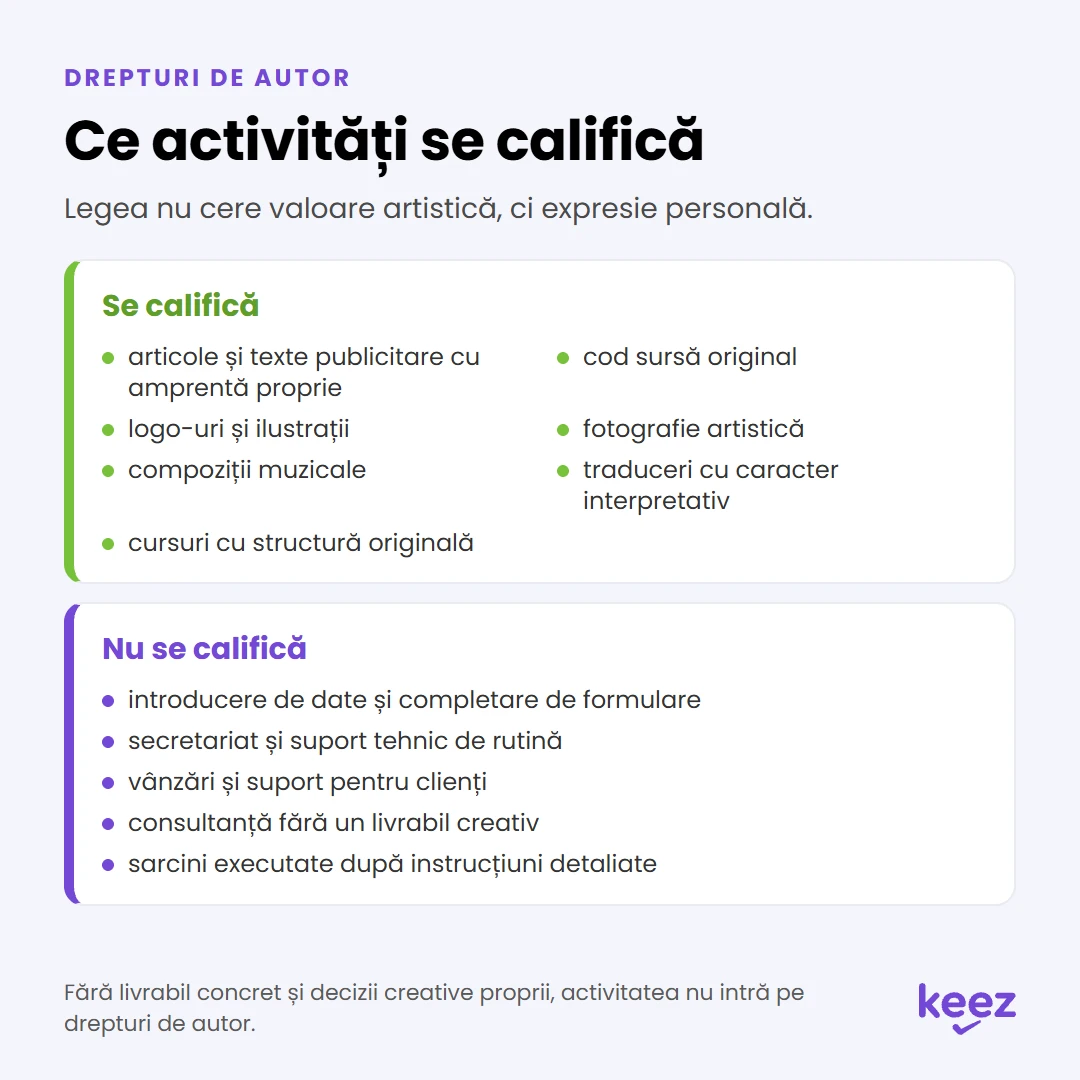
Legea nu cere valoare artistică. O fotografie simplă sau un program de calculator se califică, dacă au în spate o expresie personală.
Se califică: articole și texte publicitare cu amprentă proprie, cod sursă original, logo-uri și ilustrații, fotografie artistică, compoziții muzicale, traduceri cu caracter interpretativ, cursuri cu structură originală.
Nu se califică: introducere de date și completare de formulare, secretariat și suport tehnic de rutină, vânzări și suport pentru clienți, consultanță fără un livrabil creativ, sarcini executate după instrucțiuni detaliate.
Înainte să semnezi, răspunde la trei întrebări. Există un livrabil concret, pe care îl poți arăta: un fișier, un text, un cod, un design? Colaboratorul a luat singur deciziile creative ca să îl producă? Activitatea s-ar putea face de orice alt colaborator, cu același rezultat? Dacă răspunsul la primele două e nu, sau la a treia e da, activitatea nu intră pe drepturi de autor.
Ce activități intră sub impozitarea drepturilor de autor
Pe drepturi de autor, autorul nu își deduce cheltuielile reale. La reținerea la sursă scade doar cota forfetară de 40%. Laptopul, abonamentele software, chiria de birou sau cursurile rămân cheltuiala autorului și nu îi reduc impozitul. Pentru un colaborator cu cheltuieli mari, compară și varianta cu PFA.
Impozit, CAS și CASS pe drepturile de autor
Impozitul este 10% din venitul net, adică din suma brută minus cota forfetară de 40%. Firma plătitoare îl calculează, îl reține la fiecare plată, îl declară în declarația D112 și îl plătește până pe 25 ale lunii următoare.
Exemplu: o firmă plătește unui designer 10.000 lei brut pentru un logo. Venitul net este 6.000 lei, impozitul este 600 lei, iar designerul primește 9.400 lei, dacă nu i se rețin și contribuții.
CAS (pensie), 25%. Se datorează dacă venitul net anual din drepturi de autor, cumulat cu cel din activități independente, ajunge la 12 salarii minime brute. Nu se aplică pe tot venitul, ci pe o bază fixă: 12 salarii minime între 12 și 24, respectiv 24 de salarii minime peste acest prag.
CASS (sănătate), 10%. Se datorează dacă veniturile extrasalariale cumulate ajung la 6 salarii minime brute: drepturi de autor, chirii, dividende, dobânzi. Baza e tot fixă, de 6, 12 sau 24 de salarii minime, după pragul atins.
Salariații și pensionarii nu datorează CAS și CASS pe drepturile de autor, indiferent de suma încasată. Plătesc doar impozitul.
Cine reține contribuțiile depinde de numărul de plătitori:
- Un singur plătitor, iar venitul net estimat de la el atinge plafonul: firma are obligația să calculeze, să rețină și să plătească CAS și CASS. Obligația se trece în contract, iar suma reținută la fiecare plată o stabiliți voi, până la contribuția anuală.
- Mai mulți plătitori: autorul desemnează prin contract firma care reține sau își regularizează singur contribuțiile prin Declarația Unică, până pe 25 mai a anului următor.
Cine suportă economic contribuțiile se negociază. Dacă agreați o sumă netă pentru autor, firma plătește mai mult brut.
Sub plafoane, autorul nu strânge stagiu la pensie și nu e asigurat la sănătate din aceste venituri. Dacă nu are altă sursă de asigurare, poate plăti CAS sau CASS opțional, prin Declarația Unică. Economia pe contribuții se simte când autorul are nevoie de un medic sau când i se calculează pensia.
Plafoanele pentru CAS și CASS în 2026
Pentru veniturile din 2026, plafoanele se calculează la salariul minim brut în vigoare la 1 ianuarie 2026, de 4.050 lei. Creșterea la 4.325 lei de la 1 iulie 2026 nu schimbă plafoanele pe anul acesta.
| Prag | Venit net anual | Venit brut echivalent | Contribuție anuală |
|---|---|---|---|
| CASS, 6 salarii minime | 24.300 lei | 40.500 lei | 2.430 lei |
| CASS, 12 salarii minime | 48.600 lei | 81.000 lei | 4.860 lei |
| CASS, 24 de salarii minime | 97.200 lei | 162.000 lei | 9.720 lei |
| CAS, 12 salarii minime | 48.600 lei | 81.000 lei | 12.150 lei |
| CAS, 24 de salarii minime | 97.200 lei | 162.000 lei | 24.300 lei |
Coloana de venit brut presupune că toate veniturile vin din drepturi de autor, cu cota forfetară de 40%.
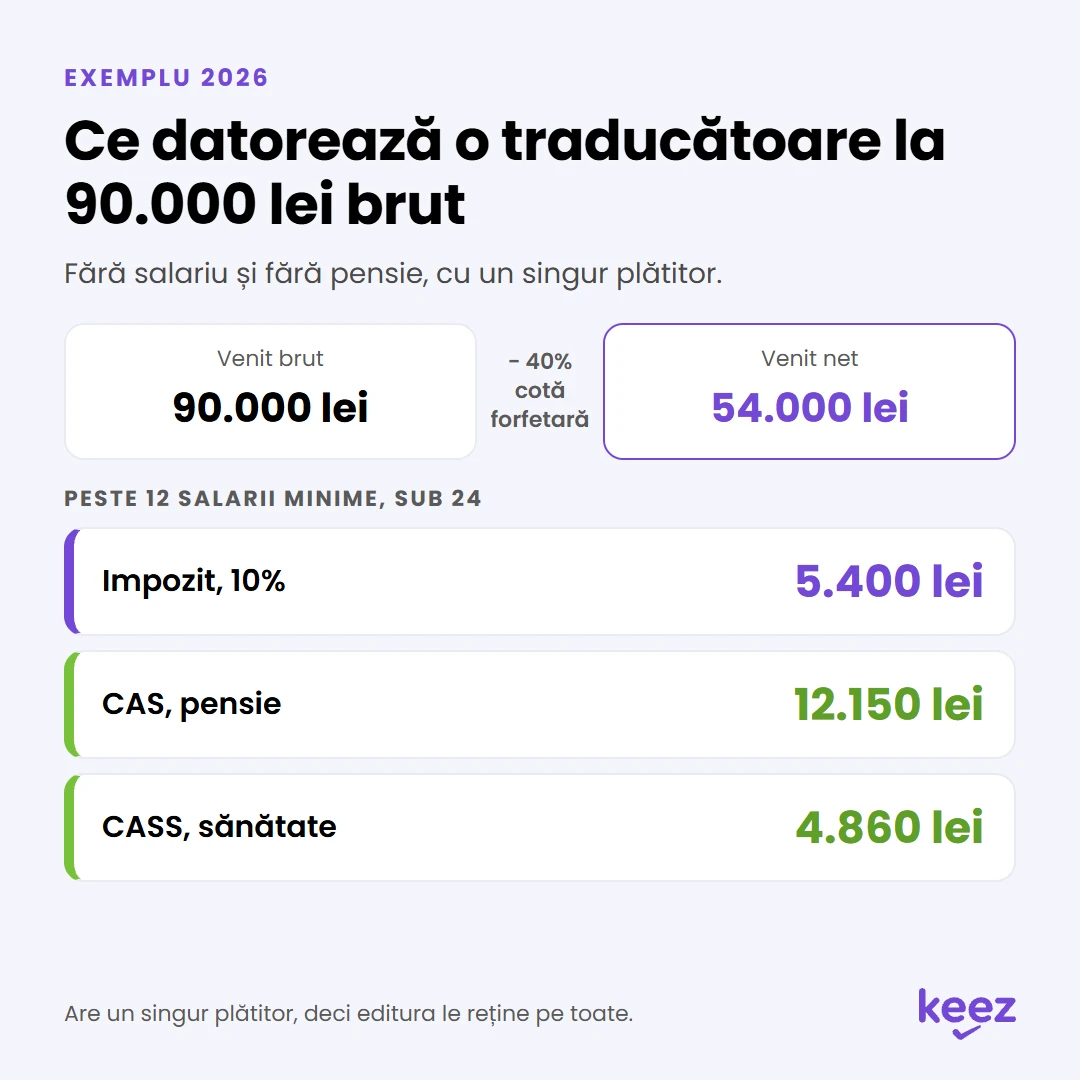
Exemplu: o traducătoare fără salariu și fără pensie încasează în 2026, de la o singură editură, 90.000 lei brut. Venitul net este 54.000 lei, peste pragul de 12 salarii minime și sub cel de 24. Datorează impozit de 5.400 lei, CAS de 12.150 lei și CASS de 4.860 lei. Are un singur plătitor, deci editura le reține pe toate.
Impozitarea drepturilor de autor: exemplu pentru o traducătoare
Autorul căruia nu i s-au reținut integral contribuțiile depune Declarația Unică pentru veniturile din 2026 până pe 25 mai 2027.
Contractul de cesiune a drepturilor de autor
Contractul de cesiune este acordul prin care autorul transmite firmei dreptul de a folosi opera, în schimbul unei remunerații. Existența și conținutul lui se dovedesc doar în formă scrisă, așa că o înțelegere pe mail sau verbală nu te acoperă la un control.
Ce trebuie să scrie în contract:
- drepturile cedate: reproducere, distribuire, adaptare, publicare online
- dacă cesiunea e exclusivă sau neexclusivă, pe ce durată și pe ce teritoriu
- opera livrată, descrisă concret
- remunerația, brută sau netă, și cine reține CAS și CASS, dacă e cazul
Ce nu are ce căuta în contract: program fix, subordonare, o funcție, instrucțiuni detaliate de lucru. Sunt termeni de contract de muncă și sunt primele lucruri pe care le caută un inspector.
ANAF poate reîncadra veniturile din contractul de drepturi de autor ca activitate dependentă, impozitată ca un salariu. Semnalele urmărite sunt exclusivitatea față de un singur client, programul fix, subordonarea și lipsa unui livrabil creativ. La fel de vizibil e tiparul aceleiași sume, plătite lunar, pentru aceleași sarcini, pe termen nedeterminat. ANAF urmărește cu precădere aceste contracte în IT, consultanță, marketing, creație și videochat. Dacă activitatea ta se încadrează în una din ele, documentează riguros contractul și livrabilele. La reîncadrare, CAS și CASS se plătesc retroactiv pentru toată perioada, iar impozitul se recalculează ca pe salariu. Dobânzile și penalitățile vin peste. Practica instanțelor confirmă riscul. Tribunalul Argeș a reîncadrat în 2020 un CDA folosit pentru modele videochat ca raport de muncă mascat (Hotărârea nr. 674/2020), iar Tribunalul Galați a recalificat o situație similară în CIM (Decizia nr. 184/2019). În 2021, Înalta Curte de Casație și Justiție a decis același lucru pentru o activitate de culegere de date prin telefon, plătită pe drepturi de autor.
Drepturile de autor sunt pentru opere punctuale. Pentru o colaborare lunară, pe aceleași sarcini, forma corectă este un PFA sau un SRL al colaboratorului, care îți emite factură.
Avantajul Keez
Contractele, statele de plată și raportările sunt incluse în abonamentul Keez, inclusiv pentru colaboratorii pe drepturi de autor. Trimiți contractul, iar reținerile ajung în declarațiile depuse de echipa Keez.
Primești ordinele de plată completate și notificări clare despre sume și termene, ca să nu calculezi tu manual cât și când trebuie să plătești.
Dacă nu ești sigur că o colaborare se potrivește pe drepturi de autor, îl întrebi pe contabilul tău în Connect înainte să semnezi.
Întrebări frecvente
Ce impozit plătesc pe drepturile de autor?
10% din venitul net, adică din suma brută minus cota forfetară de 40%. Efectiv, 6% din brut. Îl reține firma care te plătește și este impozit final.
Când datorez CAS și CASS?
CAS, când venitul net anual ajunge la 12 salarii minime brute, adică 48.600 lei în 2026. CASS, când veniturile extrasalariale cumulate ajung la 6 salarii minime, adică 24.300 lei. Dacă ai și salariu sau pensie, nu le datorezi pe drepturile de autor.
Ce este contractul de cesiune a drepturilor de autor?
Este contractul scris prin care autorul transmite dreptul de a folosi opera, pe o durată și un teritoriu precizate, în schimbul unei remunerații.
Care sunt plafoanele?
Pentru 2026, 24.300 lei, 48.600 lei și 97.200 lei venit net anual, adică 6, 12 și 24 de salarii minime brute de 4.050 lei.
Cine depune Declarația Unică pentru colaborator?
Colaboratorul, și doar dacă nu i s-au reținut integral contribuțiile datorate. Firma plătitoare nu o depune niciodată în numele lui.
Colaboratorul trebuie să emită e-Factura?
Nu. De la 1 iunie 2026, persoanele fizice identificate prin CNP care încasează drepturi de autor nu mai sunt obligate să folosească RO e-Factura. Pot folosi sistemul opțional.
Referințe legale: Legea nr. 227/2015 privind Codul Fiscal, art. 72, 135^1, 150, 151, 154, 170 și 174^1; Legea nr. 8/1996 privind dreptul de autor și drepturile conexe; HG nr. 146/2026; Legea nr. 88/2026; Decizia ÎCCJ nr. 1793/2021.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.