
Pe scurt: Factoringul este finanțarea prin care îți vinzi facturile neîncasate unei bănci sau unei firme de factoring. Primești imediat cea mai mare parte din valoarea lor, iar factorul încasează banii de la client la scadență, în schimbul unui comision și al unei dobânzi. Juridic, e o cesiune de creanță, reglementată de Codul civil.
Ce înseamnă factoring?
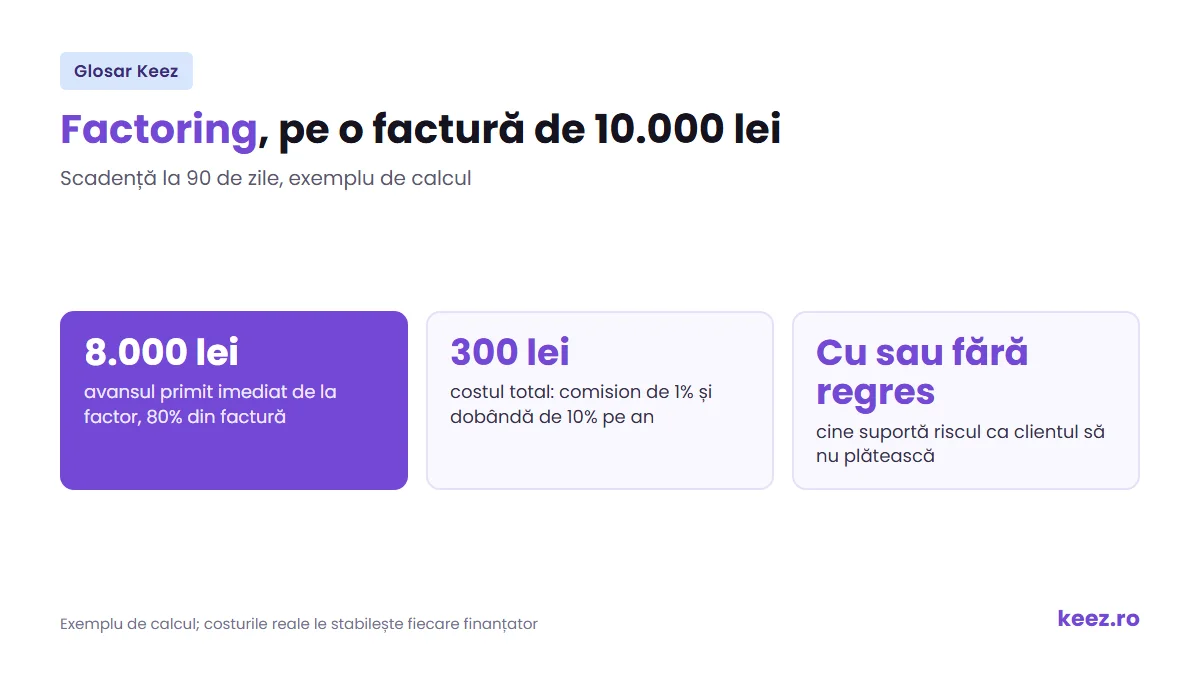
Să zicem că ai emis o factură de 10.000 de lei către un client care plătește la 90 de zile. În loc să aștepți trei luni, o cedezi unui factor, care îți plătește acum un avans, de exemplu 80%, adică 8.000 de lei. Când clientul plătește, factorul îți dă diferența, după ce își reține costurile.
Codul civil permite cedarea unei creanțe către un terț cu sau fără acordul debitorului (art. 1566 și următoarele). În practică, clientul e anunțat că factura a fost cedată și plătește direct în contul factorului.
Cum funcționează, pas cu pas
- livrezi marfa sau prestezi serviciul și emiți factura, cu termen de plată;
- încheii contractul cu factorul și cedezi factura;
- factorul verifică factura și clientul, apoi îți plătește avansul;
- clientul plătește la scadență în contul factorului;
- factorul îți virează restul, minus comisionul și dobânda.
Factoring cu regres și fără regres
Diferența e cine suportă riscul ca clientul să nu plătească:
- cu regres, riscul rămâne la tine. Dacă clientul nu plătește, dai înapoi avansul primit. E varianta mai ieftină;
- fără regres, factorul preia riscul de neplată, de obicei până la o limită aprobată pentru fiecare client. E mai scump, fiindcă factorul preia un risc în plus.
Varianta fără regres acoperă doar riscul ca clientul să nu poată plăti. Dacă refuză plata pentru că marfa sau serviciul nu corespund, problema rămâne a ta.
Cât costă factoringul: exemplu
Pentru aceeași factură de 10.000 de lei, cu scadența peste 90 de zile:
- avansul primit: 80% × 10.000 = 8.000 de lei;
- comisionul, de exemplu 1% din factură: 100 de lei;
- dobânda la avans, de exemplu 10% pe an, pentru 90 de zile dintr-un an de 360: 8.000 × 10% × 90 / 360 = 200 de lei;
- la scadență primești restul: 10.000 − 8.000 − 100 − 200 = 1.700 de lei.
Costul total e de 300 de lei, adică 3% din factură. Procentele sunt doar un exemplu: comisionul și dobânda le stabilește fiecare finanțator, după client și după termenul de plată.
Când merită factoringul
Se potrivește firmelor care vând altor firme și au clienți mari, cu termene de plată lungi. Între firme, termenul de plată nu poate depăși, de regulă, 60 de zile (Legea 72/2013), dar clienții mari cer des termene cât mai lungi. Dacă ai de plătit salarii și furnizori înainte să încasezi, finanțarea acoperă golul din cash-flow.
Merită mai puțin la facturile mici, la clienții cu istoric slab de plată, pe care factorul îi refuză sau îi finanțează scump, și la afacerile cu marjă brută mică, unde un cost de 3% poate mânca mare parte din câștig.
Unde te ajută Keez
În aplicația Keez, raportul De încasat îți arată facturile neîncasate și scadențele lor, deci vezi repede ce sume ar merita finanțate. Cum citești aceste facturi găsești în articolul despre analiza facturilor neîncasate. Cu contabilitate online la Keez, contabilul înregistrează cesiunea, avansul și costurile finanțării în evidența firmei.
Dacă vrei textul de lege, articolele despre cesiunea de creanță sunt în Codul civil.
Termeni înrudiți
- Cash-flow: factoringul aduce banii din facturi mai devreme.
- B2B: vânzările între firme, unde factoringul e cel mai des folosit.
- Marja brută: arată dacă îți permiți costul finanțării.
- Datorii: la factoringul cu regres, avansul rămâne o obligație până plătește clientul.
Întrebări frecvente despre factoring
Care e diferența dintre factoring cu regres și fără regres?
La factoringul cu regres, dacă clientul nu plătește, returnezi avansul primit de la factor. La factoringul fără regres, riscul de neplată îl preia factorul, iar costul e mai mare. Niciunul nu te acoperă dacă clientul refuză plata pentru că marfa sau serviciul nu corespund.
Cât costă factoringul?
Costul are două părți: un comision calculat din valoarea facturii și o dobândă la avansul primit, pentru perioada până la scadență. Pentru o factură de 10.000 de lei la 90 de zile, cu avans de 80%, un comision de 1% și o dobândă de 10% pe an înseamnă 100 plus 200 de lei, adică 3% din factură. Procentele diferă de la un finanțator la altul. Dobânda se calculează pe zile, așa că un termen de plată mai lung înseamnă un cost mai mare.
Clientul află că am cedat factura?
De obicei, da. Factoringul e o cesiune de creanță, iar clientul e anunțat să plătească direct în contul factorului. Există și factoring fără notificare: clientul nu e anunțat și plătește tot către tine.