Pe scurt: Diurna este suma pe care firma i-o plătește angajatului pentru fiecare zi petrecută în deplasare de serviciu, pe lângă transport și cazare. Acoperă mesele și cheltuielile mărunte, pentru care angajatul nu aduce bonuri. Până la un plafon stabilit de Codul fiscal, nu se impozitează.
Ce este diurna în lege
În Codul muncii, diurna apare ca indemnizație de delegare sau de detașare. Salariatul delegat are dreptul la plata transportului și a cazării, plus o indemnizație de delegare, în condițiile din lege sau din contractul colectiv de muncă (art. 44 alin. 2).
Delegarea înseamnă că angajatul lucrează temporar în altă localitate, din dispoziția angajatorului, cel mult 60 de zile calendaristice în 12 luni. Se poate prelungi tot cu câte cel mult 60 de zile, dar numai cu acordul lui. Detașarea înseamnă că lucrează temporar pentru alt angajator, cel mult un an, cu prelungire din 6 în 6 luni dacă sunt de acord ambele părți.
Cine primește diurnă
Diurna o primește angajatul trimis în delegare sau detașat. Suma o stabilește firma, prin contractul de muncă, prin regulamentul intern sau prin contractul colectiv. Pentru firmele private, legea nu fixează o sumă minimă. Condițiile le poți prelua din HG 714/2018, care se aplică instituțiilor publice:
- deplasarea e într-o localitate aflată la peste 5 km de locul permanent de muncă;
- pentru o deplasare de o singură zi, și pentru ultima zi a unei deplasări mai lungi, diurna se acordă doar dacă deplasarea durează cel puțin 12 ore;
- zilele se numără de la data și ora plecării până la data și ora întoarcerii, câte o zi pentru fiecare 24 de ore, deci intră și weekendul petrecut în deplasare.
Administratorul care se deplasează în interesul firmei poate primi și el diurnă. Pentru el, limita neimpozabilă se raportează la remunerația din contractul de mandat, iar dacă nu primește nimic pe mandat, toată diurna se impozitează. Despre contractul de mandat găsești mai multe la termenul administrator firmă.
În zilele în care primește diurnă, angajatul nu primește tichete de masă. Normele Legii 165/2018 exclud zilele de delegare sau de detașare plătite cu indemnizație (HG 1045/2018, art. 10 alin. 1 lit. c).
Diurna se impozitează?
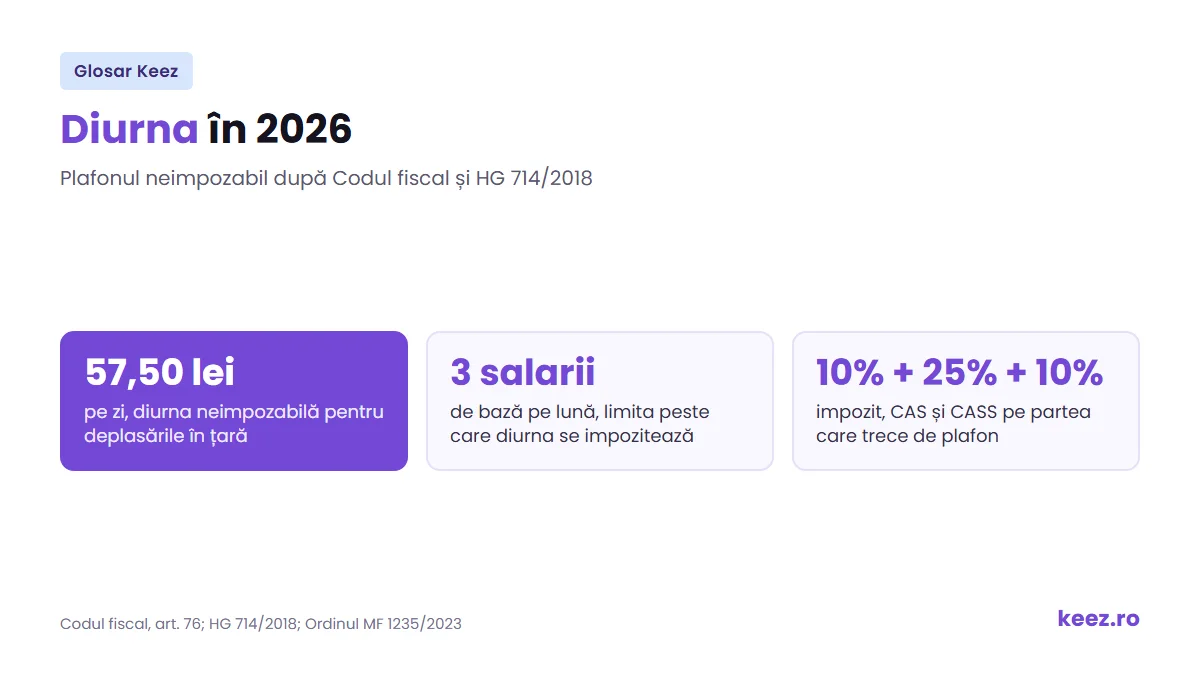
Se impozitează doar partea care trece de plafonul din Codul fiscal (art. 76 alin. 2 lit. k). În 2026, pentru deplasările în țară, plafonul este de 57,50 lei pe zi, adică de 2,5 ori indemnizația de 23 de lei din sectorul public. În străinătate, plafonul e de 2,5 ori nivelul stabilit pentru țara respectivă. Peste ambele stă o limită de 3 salarii de bază pe lună. Ce depășește plafonul se adaugă la salariul lunii și se impozitează ca salariu.
Calculul pe zile, plafoanele pe țări și două exemple cu cifre sunt în ghidul Keez despre diurnă.
Pentru o firmă plătitoare de impozit pe profit, toată diurna plătită e cheltuială deductibilă, inclusiv partea impozitată ca salariu.
Documentele pentru diurnă
Deplasarea se dovedește cu ordinul de deplasare, semnat de firma la care a mers angajatul, și cu alte dovezi ale activității: contractul cu clientul din acea localitate, invitația la un curs sau la o expoziție, facturile de transport și de cazare. La întoarcere, angajatul depune decontul de cheltuieli. Contabilul înregistrează documentele, dar nu poate confirma că deplasarea a fost în interesul firmei. Asta rămâne în răspunderea administratorului.
Unde te ajută Keez
În aplicația Keez, diurna se trece la Salarizare, în pontaj, separat pe partea neimpozabilă și pe cea impozabilă. Dacă vrei ca un contabil să se ocupe de tot, ai serviciile de salarizare Keez.
Regulile de impozitare sunt în Codul fiscal, la art. 76 și 142.
Termeni înrudiți
- Decontul de cheltuieli: documentul prin care angajatul justifică banii cheltuiți în deplasare.
- Contractul de muncă: poate stabili cuantumul indemnizației de delegare și condițiile.
- Administrator firmă: plafonul lui de diurnă depinde de remunerația din mandat.
- Impozitul pe venit: 10%, reținut din diurna care trece de plafon.
- Cheltuieli: diurna plătită intră în cheltuielile firmei.
Întrebări frecvente despre diurnă
Ce este diurna?
Este indemnizația pe care firma o plătește angajatului pentru fiecare zi de delegare sau de detașare, pe lângă transport și cazare. Acoperă mesele și cheltuielile mărunte din deplasare, pentru care angajatul nu aduce bonuri.
Cine are dreptul la diurnă?
Angajatul trimis în delegare sau detașat, de regulă într-o localitate aflată la peste 5 km de locul de muncă. Suma o stabilește firma, prin contractul de muncă sau prin regulamentul intern. Și administratorul poate primi diurnă, dar dacă nu e plătit pe mandat, toată suma se impozitează.
Diurna se impozitează?
Doar partea care trece de plafon. În 2026, pentru deplasările în țară, plafonul este de 57,50 lei pe zi și cel mult 3 salarii de bază pe lună. Ce trece de plafon se impozitează ca salariu, cu 10% impozit, 25% CAS și 10% CASS.