
Pe scurt: Un sediu permanent este locul prin care un nerezident își desfășoară activitatea în România, direct sau printr-un agent dependent. Nu se înființează nicăieri, se constată după fapte, iar din momentul în care există aduce impozit pe profit de 16% pe profitul care i se atribuie. Un șantier intră sub regulă după 6 luni în legea internă, dar convenția de evitare a dublei impuneri poate urca pragul la 12 sau 18 luni.
Ce este un sediu permanent, după art. 8 din Codul fiscal
Art. 8 alin. (1) din Legea 227/2015 spune că sediul permanent este un loc prin care se desfășoară integral sau parțial activitatea unui nerezident, fie direct, fie printr-un agent dependent. Același alineat trimite la comentariile de la art. 5 din modelul de convenție OCDE, iar trimiterea face parte din normă.
Alin. (2) enumeră locurile care intră automat: un loc de conducere, o sucursală, un birou, o fabrică, un magazin, un atelier, o mină, un puț de țiței sau de gaze și celelalte locuri de extracție a resurselor naturale.
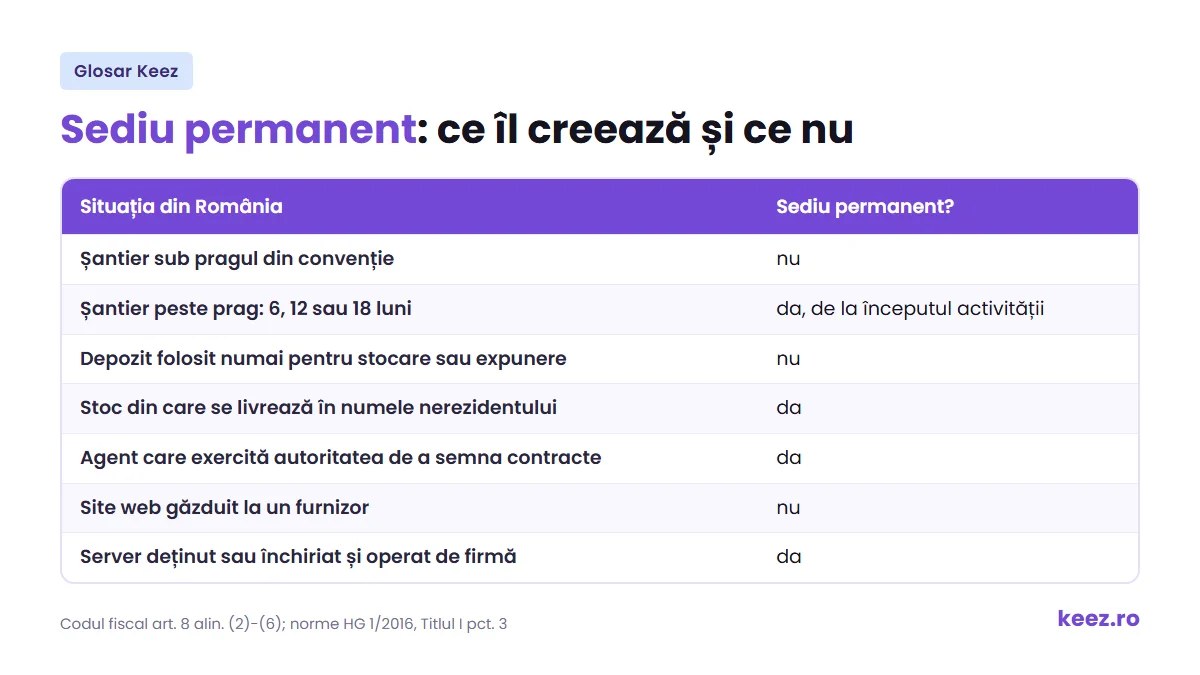
Alin. (4) enumeră șapte situații care nu creează sediu permanent, iar cuvântul care decide în fiecare este numai: o instalație folosită numai pentru depozitare sau expunere, un stoc ținut numai pentru depozitare, expunere sau procesare de către altcineva, un loc fix ținut numai pentru achiziții, pentru culegerea de informații ori pentru activități cu caracter pregătitor sau auxiliar. Dacă locul servește și la altceva, excepția cade.
Când începe și când încetează
Normele de aplicare, HG 1/2016, la Titlul I pct. 3 alin. (10), spun că sediul permanent există imediat ce societatea începe să își desfășoare activitatea printr-un loc fix și încetează odată cu renunțarea la acel loc sau cu încheierea tuturor actelor legate de activitățile anterioare. O întrerupere temporară nu înseamnă încetare.
La pct. 3 alin. (6) lit. c) scrie că un loc gândit inițial pentru scurt timp, dar ținut mai mult, se transformă retroactiv în sediu permanent. Nu îți trebuie niciun înscris care să ateste dreptul de folosință: normele dau ca exemplu o tarabă în piață sau un spațiu din clădirea altei societăți. Și un zugrav care, timp de 2 ani, petrece 3 zile pe săptămână în biroul clientului său principal are sediu permanent acolo.
Șantierul: 6 luni în legea internă, 12 sau 18 luni în convenții
Art. 8 alin. (3) pune pragul intern la 6 luni, pentru șantier, proiect de construcție, ansamblu, montaj și supervizarea lor. Art. 1 alin. (3) din Codul fiscal spune însă că, dacă o prevedere a codului contravine unui tratat la care România e parte, se aplică tratatul. Convenția bate legea internă, iar pragurile ei sunt mai mari.
| Statul de rezidență | Prag pentru șantier |
|---|---|
| Germania, Austria, Italia, Olanda, Marea Britanie | 12 luni |
| Franța | 12 luni la montaj, 18 luni la construcții |
| Stat fără convenție cu România | 6 luni, art. 8 alin. (3) |
Pragul nu se ocolește tăind lucrarea în contracte succesive: art. 8 alin. (8) spune că perioadele contractelor conexe, legate direct de primul contract executat, se adaugă la perioada contractului de bază. Iar când pragul e depășit, impozitul se datorează de la începutul activității, nu din luna următoare depășirii. Art. 36 alin. (4) vorbește de durata legală de 6 luni sau termenul prevăzut în convenția de evitare a dublei impuneri, după caz.
Agentul dependent, stocul și serverul
Poți avea sediu permanent și fără niciun birou. Art. 8 alin. (5) cere ca o persoană fără statut independent să lucreze în numele tău și să fie îndeplinită una dintre două condiții alternative: fie e autorizată și exercită efectiv autoritatea de a încheia contracte în numele tău, fie menține în România un stoc din care livrează în numele tău. Un stoc din care se livrează creează sediu permanent chiar dacă nimeni de acolo nu semnează vreun contract.
Alin. (6) scoate din calcul brokerul, comisionarul general sau agentul intermediar cu statut independent, când aceea e activitatea lui obișnuită. Statutul se pierde dacă agentul lucrează integral sau aproape integral pentru tine și dacă între voi există condiții diferite de cele dintre persoane independente. Alin. (7) lămurește că firma-mamă străină deține o firmă românească nu îi dă, prin el însuși, sediu permanent în România.
Pentru comerțul online, normele separă lucrurile la pct. 3 alin. (11)-(13): un site web nu e sediu permanent, fiindcă nu e activ corporal și nu are locație. Serverul poate fi, dacă îl deții sau îl închiriezi și îl operezi tu; găzduirea la un furnizor nu îl pune la dispoziția ta. Dacă prin server se fac doar promovare și informare, se aplică excepția de la alin. (4); dacă acolo se încheie contractul și se procesează plata, activitatea nu mai e pregătitoare.
Sediu permanent, sediu social, punct de lucru, sucursală și filială
Primele patru țin de dreptul societar, sediul permanent e strict fiscal.
| Noțiune | Ce este | Temei | Personalitate juridică |
|---|---|---|---|
| Sediu social | adresa societății din actul constitutiv | Legea 31/1990, art. 7 și 8 | a societății |
| Sucursală | dezmembrământ înregistrat la registrul comerțului din județul unde va funcționa | Legea 31/1990, art. 43 alin. (1) și (2) | nu |
| Punct de lucru | sediu secundar menționat numai la înmatricularea de la sediul principal | Legea 31/1990, art. 43 alin. (3) | nu |
| Filială | societate de sine stătătoare | Legea 31/1990, art. 42 | da |
| Sediu permanent | calificare fiscală: nu se înființează, se constată | Codul fiscal, art. 8 | nu e o entitate |
Calificarea fiscală se așază peste oricare dintre forme sau peste niciuna. O sucursală a unei firme străine e aproape întotdeauna și sediu permanent, fiindcă art. 8 alin. (2) o enumeră expres. Un șantier fără nicio înregistrare la registrul comerțului poate fi sediu permanent dacă trece de prag. O filială nu e sediu permanent al mamei: e contribuabil român de sine stătător. Legea 31/1990 precizează la art. 43 alin. (4) că nu se pot înființa sedii secundare sub denumirea de filială.
Mai există un termen apropiat, din altă materie: sediu fix, noțiune de TVA. Art. 266 alin. (2) lit. b) îl definește prin resurse tehnice și umane suficiente pentru a efectua regulat operațiuni impozabile. Pragul e altul, așa că poți avea sediu permanent fără sediu fix și invers.
Ce declari și ce plătești dacă ai sediu permanent
Înregistrarea fiscală se face cu formularul 013, aprobat prin OPANAF 3140/2016. Art. 82 alin. (8) din Codul de procedură fiscală cere nerezidentului care lucrează prin mai multe sedii să indice sediul permanent desemnat odată cu declarația de înregistrare, depusă la organul fiscal în raza căruia se află sediul desemnat.
Beneficiarul român înregistrează cu formularul 017 contractele încheiate cu nerezidenți pentru lucrări de construcții, montaj, supraveghere, consultanță, asistență tehnică și orice alte activități executate în România, în 30 de zile de la încheiere și indiferent de durată; modificările, în 15 zile. Art. 85 alin. (1) cere separat declararea sediilor secundare în 30 de zile, iar alin. (4) spune limpede că sediile permanente sunt sedii secundare.
Impozitul e cel pe profit, cu cota de 16% de la art. 17. Formularul 100 se depune până pe 25 inclusiv a primei luni de după trimestrele I-III, iar declarația anuală, formularul 101, până pe 25 iunie a anului următor. Cine are mai multe sedii alege unul desemnat, la nivelul căruia se cumulează veniturile și cheltuielile tuturor. Un sediu permanent nu poate plăti 1% ca microîntreprindere, fiindcă art. 47 cere persoană juridică română. Și intră la raportarea SAF-T, prin declarația informativă D406.
Cum se calculează profitul atribuibil
Art. 36 alin. (3) dă regula: rezultatul fiscal se determină tratând sediul permanent ca persoană separată și independentă și folosind regulile prețurilor de transfer pentru transferurile dintre firma străină și sediul ei, cu prevederile Raportului OCDE din 2010 privind alocarea profiturilor. Cheltuielile alocate de sediul central se acceptă doar dacă serviciul a fost efectiv prestat, dovedit cu documente, și dacă e justificat prin natura activității de la sediul permanent. Iar impozitele cu reținere la sursă plătite înainte de înregistrare se scad din impozitul pe profit datorat de la începutul activității, potrivit art. 36 alin. (4).
Unde te ajută Keez
Cu contabilitate online la Keez ai expert contabil care verifică dacă activitatea ta din România a trecut deja pragul, depune 013 și 017 la timp și ține evidența separată cerută pentru profitul atribuibil sediului permanent.
Termeni înrudiți
- Impozitul pe profit: cota de 16% pe care o datorează și sediul permanent.
- Codul fiscal: art. 8 și art. 36, textele de la care pornește totul.
- TVA: sediul fix e altă noțiune, cu alt prag.
- Declarația informativă D406: raportarea SAF-T.
- NIF: codul persoanelor fizice nerezidente fără CNP.
Întrebări frecvente despre Sediu permanent
Când apare un sediu permanent în România?
Din momentul în care nerezidentul începe să își desfășoare activitatea printr-un loc fix din România, spun normele Codului fiscal la Titlul I pct. 3 alin. (10). Nu contează dacă ai un contract de închiriere sau vreun alt înscris: normele dau ca exemplu o tarabă în piață sau un spațiu din clădirea altei societăți. Un loc gândit inițial pentru scurt timp, dar ținut mai mult, devine sediu permanent retroactiv.
Un șantier devine sediu permanent după 6 luni sau după 12 luni?
Depinde de convenția de evitare a dublei impuneri. Art. 8 alin. (3) din Codul fiscal pune pragul intern la 6 luni, dar art. 1 alin. (3) spune că tratatul bate legea internă. Cu Germania, Austria, Italia, Olanda și Marea Britanie pragul e de 12 luni. Cu Franța e de 12 luni la montaj și 18 luni la construcții. Pragul de 6 luni rămâne pentru statele fără convenție cu România.
Am un depozit în România din care nu vând nimic. Am sediu permanent?
Nu, dacă depozitul servește numai la depozitarea sau expunerea produselor, conform art. 8 alin. (4) lit. a) și b). Cuvântul care decide este „numai”: dacă locul e folosit și la altceva, excepția cade. Din momentul în care de acolo se și livrează în numele tău intri sub art. 8 alin. (5) lit. b) și ai sediu permanent, fără să fi semnat nimic în România.
Care e diferența dintre sucursală și sediu permanent?
Sucursala e o noțiune de drept societar: dezmembrământ fără personalitate juridică, înregistrat în registrul comerțului din județul unde va funcționa, înainte de începerea activității (Legea 31/1990, art. 43). Sediul permanent e o calificare fiscală, care nu se înființează, ci se constată după fapte. În practică se suprapun aproape mereu, fiindcă art. 8 alin. (2) din Codul fiscal enumeră sucursala expres. Diferența reală e față de filială, care e societate cu personalitate juridică proprie și contribuabil român de sine stătător.
Sediul permanent poate plăti 1% ca microîntreprindere?
Nu. Art. 47 din Codul fiscal definește microîntreprinderea ca persoană juridică română, iar sediul permanent nu este persoană juridică română. Rămâne la impozit pe profit de 16%, indiferent de cifra de afaceri, cu declarație trimestrială pe formularul 100 și declarație anuală pe formularul 101.
Am două șantiere în România. Depun două declarații?
Nu. Alegi un sediu permanent desemnat, la nivelul căruia se cumulează veniturile și cheltuielile tuturor sediilor, conform art. 37 alin. (1) și (4). Îl indici în formularul 013, iar organul fiscal competent devine cel din raza sediului desemnat. Dacă ai un singur sediu permanent, el este automat și sediul desemnat.