
Pe scurt: D406 este declarația prin care trimiți la ANAF fișierul standard de control fiscal, SAF-T. O depun și contribuabilii mici din 1 ianuarie 2025, deci aproape orice firmă care ține contabilitatea în partidă dublă. Periodicitatea urmează perioada fiscală de TVA, iar perioadele de grație s-au încheiat în iulie 2025.
Ce înseamnă D406?
SAF-T și D406 nu sunt două lucruri diferite. SAF-T este conținutul, un fișier XML extras automat din programul de contabilitate, iar D406 este formularul semnat electronic prin care acel fișier ajunge la fisc. OPANAF 1783/2021, art. 2, o spune direct: fișierul standard de control fiscal se transmite prin Declarația informativă D406.
SAF-T vine de la Standard Audit File for Tax și este un standard creat de OCDE pentru transferul datelor contabile către autoritățile fiscale. România a pornit de la versiunea OECD SAF-T 2.0.
Se depune doar online, prin Servicii online – Depunere declarații de pe portalul ANAF sau prin e-guvernare.ro. Sub aceeași denumire intră trei lucruri cu reguli diferite: D406 periodic, D406 Active și D406 Stocuri.
Cine depune D406 și cine este scutit
Calendarul s-a încheiat. Marii contribuabili au intrat din 1 ianuarie 2022, cei care au devenit mari în 2022 din 1 iulie 2022, contribuabilii mijlocii din 1 ianuarie 2023, iar contribuabilii mici și nerezidenții înregistrați doar în scopuri de TVA în România din 1 ianuarie 2025. Firmele înregistrate după data de referință a categoriei lor depun de la data înregistrării.
Criteriul de fond este contabilitatea în partidă dublă. Anexa 5 la ordin enumeră formele obligate: SRL, SA, SCA, SCS, SNC, regii autonome, institute naționale de cercetare-dezvoltare, societăți și companii naționale, organizații cooperatiste, asociații și fundații, fonduri de pensii, unitățile din România ale unor firme cu sediul în străinătate și societățile nerezidente cu cod de TVA în România.
Lista celor scutiți a fost rescrisă prin OPANAF 407/2025, publicat în Monitorul Oficial din 8 aprilie 2025, și are acum 17 poziții. Nu depun D406:
- PFA, întreprinderile individuale și cele familiale, persoanele fizice cu activități cu scop lucrativ și asociațiile familiale;
- cabinetele individuale de avocat și societățile profesionale de avocați cu răspundere limitată, birourile și societățile notariale, cabinetele medicale individuale, societățile de practicieni în insolvență, întreprinderile profesionale unipersonale;
- instituțiile publice și autoritățile administrative, indiferent de sursa de finanțare;
- asociațiile și fundațiile care țin contabilitatea în partidă simplă, cu precizarea că trec pe listă dacă optează pentru partida dublă;
- firmele cu activitatea suspendată temporar la registrul comerțului, pe durata suspendării;
- persoanele fizice cu venituri din profesii liberale și formele lor de organizare reglementate prin legi speciale;
- persoanele juridice care lucrează cu informații clasificate, dacă prin D406 ar furniza astfel de informații.
Ultimele patru categorii sunt noi din aprilie 2025. Dacă lista pe care o ai are 12 poziții, e dinainte de acea dată.
Scutirea pentru suspendare începe cu data de 1 a lunii următoare înscrierii mențiunii și încetează la reluarea activității sau după 3 ani. Obligațiile pentru perioada dinaintea suspendării rămân.
Când se depune D406
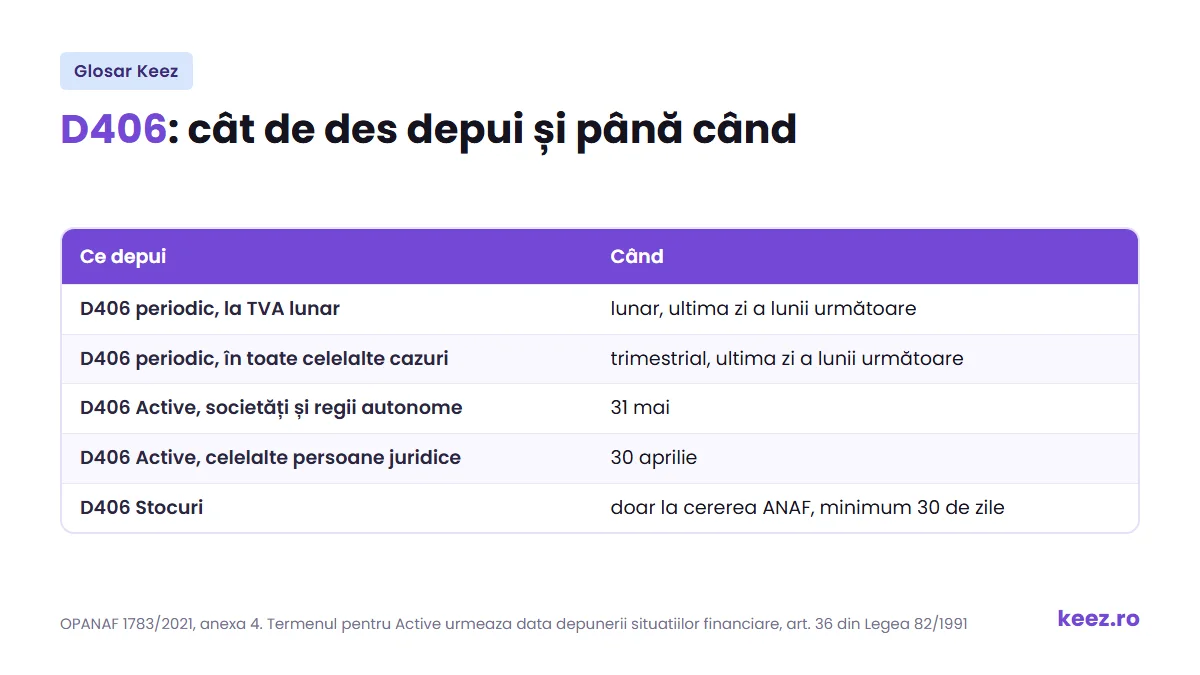
Regula de bază: ultima zi calendaristică a lunii următoare perioadei de raportare. Periodicitatea nu ține de cifra de afaceri, ci de perioada fiscală de TVA.
| Perioada fiscală de TVA | Cum depui D406 |
|---|---|
| lunară | lunar |
| trimestrială | trimestrial |
| semestrială sau anuală | trimestrial |
| neînregistrat în scopuri de TVA | trimestrial |
Nu există D406 semestrial sau anual pentru partea periodică. O microîntreprindere neplătitoare de TVA depune trimestrial.
D406 Active se depune o singură dată pe an financiar, până la data la care depui situațiile financiare. Termenul de 150 de zile nu mai există pentru firmele cu an calendaristic. Din 5 decembrie 2024, prin OUG 138/2024, Legea contabilității 82/1991 fixează la art. 36 două date: 31 mai pentru societăți, companii naționale, regii autonome și institute de cercetare-dezvoltare, și 30 aprilie pentru celelalte persoane juridice. Cele 150, respectiv 120 de zile rămân doar pentru entitățile cu exercițiu financiar diferit de anul calendaristic. Pentru D406 Active nu se acordă perioadă de grație.
D406 Stocuri nu are termen recurent. Se depune numai la cererea organului fiscal, la un termen stabilit de acesta, care nu poate fi mai mic de 30 de zile calendaristice de la solicitare.
Dacă termenul cade într-o zi nelucrătoare, se mută pe prima zi lucrătoare. În 2026 asta se întâmplă la 31 octombrie, care cade sâmbătă.
Ce conține fișierul
Structura are patru secțiuni: Header, MasterFiles, GeneralLedgerEntries și SourceDocuments. Ce trimiți din ele depinde de tipul declarației.
- D406 periodic: antetul, planul de conturi, clienții, furnizorii, cotele de TVA, unitățile de măsură, tipurile de analiză, produsele, notele contabile, facturile emise, facturile primite și plățile.
- D406 Active: antetul, planul de conturi, tipurile de analiză, secțiunea de active și tranzacțiile cu active.
- D406 Stocuri: antetul, planul de conturi, cotele de TVA, unitățile de măsură, tipurile de analiză, tipurile de mișcare, produsele, stocul faptic, proprietarii și mișcările de bunuri.
Secțiunea Taxonomies nu se raportează. Conturile din clasa 9 nu se raportează de cei care aplică OMFP 1802/2014; se trimit analiticele din clasele 1-7 și soldurile inițiale și finale ale conturilor din clasa 8.
Se aplică regula tot sau nimic. Dacă până la termen nu ajung toate secțiunile și câmpurile obligatorii, declarația este neconformă și se șterge, cu mesaj în Spațiul Privat Virtual, iar depunerea se reia de la capăt.
Ce riști dacă nu depui sau depui greșit
Codul de procedură fiscală, art. 337^1, prevede două contravenții: nedepunerea la termen se sancționează cu amendă de la 1.000 la 5.000 de lei, iar depunerea incorectă sau incompletă cu amendă de la 500 la 1.500 de lei.
Legea lasă și două ieșiri. Nu se sancționează cine corectează fișierul până la termenul legal de depunere a următorului fișier. Iar dacă depunerea nu a fost validată din cauza unor erori, data înregistrării rămâne data mesajului inițial, cu condiția să trimiți un fișier valid în 5 zile lucrătoare după termen.
Amenda nu se poate plăti pe jumătate în 15 zile: Legea 296/2023 a abrogat art. 338 alin. (3) și a derogat expres de la regula generală din OG 2/2001. Iar prescripția este de 5 ani de la data faptei, nu de 6 luni.
Perioadele de grație din ordin, 6 luni pentru prima raportare lunară și 3 luni pentru prima raportare trimestrială, sunt legate de momentul în care obligația devine efectivă. Pentru ultima categorie intrată, contribuabilii mici, ferestrele s-au închis la 30 iunie 2025 și 31 iulie 2025. Azi nu mai există grație pentru cine este deja în obligație.
Corectarea unei declarații depuse
Se retransmite integral declarația, cu fișierul corectat. Transmiterea unor corecții parțiale, doar cu înregistrările sau câmpurile modificate, nu este admisă. Prima D406 validată pentru o perioadă este declarație inițială; orice depunere ulterioară pentru aceeași perioadă este rectificativă și trebuie să conțină toate informațiile din cea inițială, plus corecțiile.
Unde te ajută Keez
Cu contabilitate online la Keez, D406 se pregătește și se depune odată cu celelalte declarații, din datele deja înregistrate în contabilitate. Expertul contabil urmărește periodicitatea corectă, termenul anual pentru Active și recipisa de la ANAF, iar dacă apar erori de validare le corectează în termenul care păstrează data depunerii inițiale.
Termeni înrudiți
- ANAF: instituția către care se transmite fișierul.
- Spațiul Privat Virtual: acolo primești mesajul dacă declarația e neconformă.
- Registrul jurnal: notele contabile care intră în secțiunea de operațiuni.
- Mijloace fixe: obiectul raportării anuale de la D406 Active.
- Bilanțul contabil: termenul lui dă termenul pentru D406 Active.
Întrebări frecvente despre Declarația informativă D406
Ce este Declarația SAF-T D406?
D406 este declarația informativă prin care trimiți la ANAF fișierul standard de control fiscal, SAF-T (OPANAF 1783/2021, art. 2). SAF-T este conținutul, un fișier XML extras automat din programul de contabilitate, iar D406 este formularul semnat electronic prin care ajunge la fisc. Se depune doar online, prin portalul ANAF sau prin e-guvernare.ro.
Ce conține D406?
Fișierul are patru secțiuni: Header, MasterFiles, GeneralLedgerEntries și SourceDocuments. La D406 periodic trimiți planul de conturi, clienții, furnizorii, cotele de TVA, unitățile de măsură, produsele, notele contabile, facturile emise și primite și plățile. D406 Active conține secțiunea de active și tranzacțiile cu ele, iar D406 Stocuri conține stocul faptic și mișcările de bunuri. Secțiunea Taxonomies nu se raportează.
Când trebuie depusă declarația SAF-T?
Până în ultima zi calendaristică a lunii următoare perioadei de raportare. Periodicitatea urmează perioada fiscală de TVA: lunar dacă ai TVA lunar, trimestrial în toate celelalte cazuri, inclusiv dacă ai perioadă semestrială sau anuală ori dacă nu ești înregistrat în scopuri de TVA. D406 Active se depune o dată pe an, până la data depunerii situațiilor financiare, adică 31 mai pentru societăți și 30 aprilie pentru celelalte persoane juridice. D406 Stocuri se depune doar la cererea ANAF, într-un termen de cel puțin 30 de zile.
Ce este SAF-T Active?
Este raportarea anuală a mijloacelor fixe, depusă printr-o singură declarație D406 pe an financiar, care poate fi trimisă separat de restul secțiunilor. Termenul este data la care depui situațiile financiare. Pentru D406 Active nu se acordă perioadă de grație, iar termenul de 150 de zile pe care îl mai dau multe surse nu mai există pentru firmele cu an calendaristic din 5 decembrie 2024.
Un SRL fără activitate depune D406?
Da. Obligația declarativă se menține și când nu rezultă sume de plată în perioada de raportare (Codul de procedură fiscală, art. 101 alin. 3 lit. c). Se depune pe zero, cu soldurile existente. Scutirea există doar pentru firmele cu activitatea suspendată temporar la registrul comerțului, pe durata suspendării.
Mai există perioadă de grație la D406 în 2026?
Nu, dacă firma era deja în obligație. Grația de 6 luni pentru prima raportare lunară și de 3 luni pentru prima raportare trimestrială se leagă de momentul în care obligația devine efectivă. Pentru contribuabilii mici, ultima categorie intrată, ferestrele s-au închis la 30 iunie 2025 și 31 iulie 2025. Pentru D406 Active nu a existat niciodată grație.