
Pe scurt: Capital de risc înseamnă bani investiți într-o firmă tânără cu potențial mare de creștere, în schimbul unei părți din ea. În dreptul românesc e o categorie distinctă de fond, cu trimitere la regulamentul european EuVECA. Într-un SRL investitorul intră prin majorare de capital cu primă de emisiune, iar la ieșire persoana fizică plătește 16% din câștig, din 2026.
Ce înseamnă capital de risc
Capital de risc, sau venture capital, înseamnă bani puși într-o firmă tânără în schimbul unei părți din ea. Un fond de capital de risc finanțează firme care încă nu produc profit, dar pot crește repede. Investitorul nu dă un împrumut, ci cumpără o parte din firmă și își asumă că își pierde banii dacă afacerea nu merge.
Legea 243/2019 separă explicit două categorii de fonduri: cele cu capital privat, al căror obiect e investiția în active cu grad ridicat de risc, și cele cu capital de risc, care trimit direct la Regulamentul (UE) 345/2013.
Regulamentul dă și definiția operațională. Un fond cu capital de risc eligibil investește minimum 70% din capital în investiții eligibile. Societatea în care investește nu trebuie să fie listată și trebuie să aibă cel mult 499 de angajați la momentul primei investiții. Investițiile eligibile sunt instrumente de capital cumpărate direct de la societate, adică bani noi care intră în firmă, nu acțiuni cumpărate de la un acționar vechi.
Granița față de private equity vine tot de aici. Capitalul de risc aduce bani noi, iar cumpărarea de acțiuni existente de la un investitor anterior e capital de înlocuire, adică latura de buyout.
Business angel are, în schimb, definiție proprie în România. Legea 120/2015: persoană fizică din afara societății, care devine asociat prin aport în numerar, cu părți sociale noi emise la valoarea nominală cu primă de emisiune, care investește între 3.000 și 200.000 de euro și nu poate deține peste 49% din capitalul social. Firma țintă trebuie să fie SRL, microîntreprindere sau întreprindere mică autonomă, iar consultanța, imobiliarele, domeniul financiar și jocurile de noroc sunt excluse.
Seed capital nu are definiție în legislația românească, spre deosebire de capital de risc. Cel mai apropiat concept legal e întreprinderea nou-înființată din orientările europene privind ajutoarele de stat: întreprindere mică necotată, înregistrată cu maximum cinci ani în urmă, care nu a preluat activitatea alteia, nu a distribuit încă profituri și nu s-a format prin fuziune.
Cum intră un investitor de capital de risc într-un SRL
La majorarea de capital, banii intră în firmă. La cesiunea de părți sociale, banii merg la asociatul care vinde.
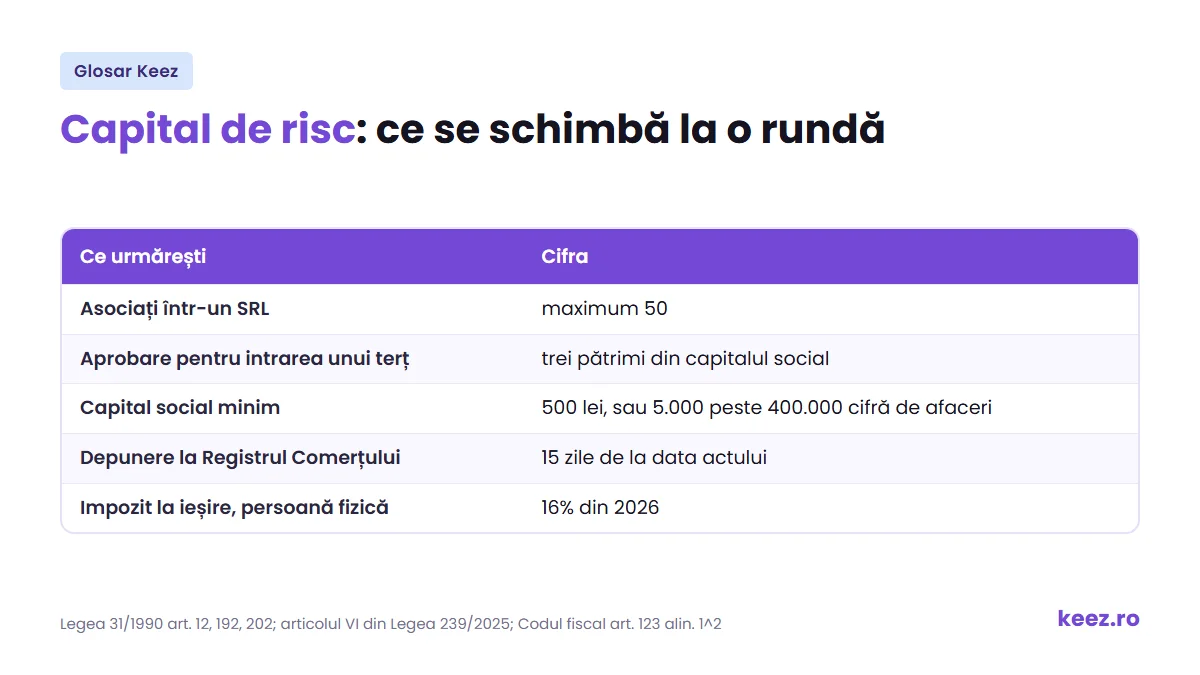
La majorare: hotărârea adunării asociaților, cu majoritatea absolută a asociaților și a părților sociale, dacă actul constitutiv nu prevede altfel (Legea 31/1990, art. 192 alin. 1). Act constitutiv actualizat, dovada vărsământului, depunere la Registrul Comerțului în 15 zile de la data actului, soluționare într-o zi lucrătoare de la înregistrarea cererii, apoi publicare în Monitorul Oficial, Partea a IV-a, pe cheltuiala societății.
La cesiunea către un terț e nevoie de aprobarea asociaților care reprezintă cel puțin trei pătrimi din capitalul social, dacă actul constitutiv nu prevede altfel (art. 202 alin. 2). Transmiterea produce efecte față de terți doar din momentul înscrierii în registrul comerțului (art. 203 alin. 2).
Nu se percep taxe de registru pentru aceste operațiuni. Rămâne tariful de publicare în Monitorul Oficial, 152 de lei pe pagina de manuscris, TVA inclus.
Limitele SRL-ului care contează într-o rundă
Numărul de asociați nu poate trece de 50 (art. 12). Un pool de opțiuni larg sau un sindicat de investitori atinge repede plafonul. Părțile sociale nu pot fi reprezentate prin titluri negociabile (art. 11 alin. 2), iar SRL-ul nu poate emite obligațiuni (art. 200).
Nu există drept legal de preferință la majorarea de capital. Art. 216, care îl prevede, e în capitolul societăților pe acțiuni, iar art. 221 nu trimite la el. Protecția împotriva diluării într-o rundă de capital de risc la SRL e exclusiv contractuală.
Capitalul social minim vine din articolul VI din Legea 239/2025, nu din art. 11. Sunt 500 de lei la firmele nou-înființate și 5.000 de lei la cele cu cifră de afaceri netă peste 400.000 de lei în exercițiul precedent. Firmele deja înregistrate au termen de majorare până la 18 decembrie 2027.
De aceea multe start-upuri care caută capital de risc trec pe societate pe acțiuni sau pe un holding în altă țară. SA permite acțiuni preferențiale cu dividend prioritar fără drept de vot, plafonate la o pătrime din capital (art. 95), transferul liber prin declarație în registrul acționarilor (art. 98), capital autorizat delegat consiliului pe cel mult 5 ani (art. 220^1) și obligațiuni, inclusiv convertibile. Prețul e capitalul social minim de 90.000 de lei și minimum doi acționari.
Codul fiscal nu exclude SRL-ul de la planurile de opțiuni, deși se spune des că da. Definiția de la art. 7 pct. 39 și 40 acoperă și părțile sociale, iar avantajul e neimpozabil la acordare și la exercitare, cu o perioadă minimă de un an între ele. Blocajul e societar, nu fiscal: plafonul de 50 de asociați, interdicția titlurilor negociabile, aprobarea de trei pătrimi și mențiunea la Registrul Comerțului pentru fiecare mișcare.
Prima de emisiune
Într-o rundă de capital de risc, prima de emisiune e diferența dintre prețul de emisiune al noilor părți sociale și valoarea lor nominală (OMFP 1802/2014, pct. 417 alin. 3). Se înregistrează în contul 1041, în capitaluri proprii, și poate fi folosită pentru majorarea capitalului social, trecută la rezerve sau folosită pentru acoperirea pierderilor din exercițiile precedente.
Nu se impozitează la intrare, dar nu pentru că ar exista o scutire expresă. Suma nu ajunge niciodată în baza impozabilă. Rezultatul fiscal pleacă de la veniturile înregistrate contabil, iar prima nu trece prin conturi de venituri. Distribuirea proporțională a primelor de emisiune e exceptată din definiția dividendului (Codul fiscal, art. 7 pct. 11 lit. e).
La business angels există o restricție în plus: societatea și asociații nu pot folosi prima de emisiune la majorarea capitalului și nu o pot repartiza către asociați timp de 3 ani de la înregistrarea investitorului la Registrul Comerțului.
Diluarea, cu cifre
Un SRL cu capital social de 500 de lei, 500 de părți sociale a câte 1 leu, doi fondatori cu câte 250. Un fond investește 500.000 de lei pentru 20% după rundă.
Părțile vechi reprezintă 80% din total, deci totalul devine 500 / 0,80 = 625 de părți, iar fondul primește 125. Din cei 500.000 de lei, 125 de lei majorează capitalul social și 499.875 de lei merg în prima de emisiune. Prețul pe parte socială e 4.000 de lei.
| Asociat | Părți | Înainte | După |
|---|---|---|---|
| Fondator A | 250 | 50% | 40% |
| Fondator B | 250 | 50% | 40% |
| Fondul | 125 | nu avea | 20% |
Evaluarea după rundă e 2.500.000 de lei, iar cea dinainte 2.000.000. Fiecare fondator scade de la 50% la 40%, dar valoarea deținută rămâne aceeași: 50% din 2.000.000 înseamnă tot 1.000.000, cât și 40% din 2.500.000. Într-o rundă la o evaluare corectă, diluarea mută procente, nu valoare. Pierzi valoare doar dacă evaluarea e sub cea reală.
Ce plătești la ieșirea dintr-o investiție de capital de risc
Pentru o persoană fizică rezidentă care vinde părți sociale fără intermediar, cota este 16% din câștigul net anual, aplicată prin Declarația unică, cu termen 25 mai a anului următor. Cota vine din Legea 239/2025 și se aplică veniturilor aferente anului 2026; până în 2025 inclusiv era 10%.
Dacă transferul se face printr-un intermediar dintre cei de la art. 96^1, impozitul se reține la sursă și e final: 3% pentru titluri deținute cel puțin 365 de zile și 6% sub acest termen, cote majorate tot din 2026.
Se adaugă CASS: câștigul din investiții intră în plafonul anual, cu bază de 6, 12 sau 24 de salarii minime, după cât depășește. Pierderile din vânzarea fără intermediar se reportează 5 ani, în limita a 70% din câștigurile nete anuale; cele din transferurile prin intermediar sunt definitive.
Pentru o persoană juridică, art. 23 lit. i) face neimpozabile veniturile din cesionarea titlurilor de participare dacă la data operațiunii deții neîntrerupt de un an minimum 10% din capitalul social. Condiția de un an înseamnă că structura se așază înainte, nu în luna exitului.
Unde te ajută Keez
Cu contabilitate online la Keez, majorarea de capital cu primă de emisiune se înregistrează corect în capitaluri proprii, iar expertul contabil îți spune din timp ce declari și ce plătești la ieșire, inclusiv dacă intri la contribuția de sănătate.
Termeni înrudiți
- Capital social: ce crește la o rundă și ce prag minim ai de respectat.
- Titlul de valoare: cum se impozitează câștigul la vânzare.
- Hotărârea AGA: documentul prin care se aprobă majorarea.
- Actul constitutiv: acolo se scriu protecțiile împotriva diluării.
- Profit net: ce urmărește investitorul după rundă.
Întrebări frecvente despre capitalul de risc (venture capital)
Ce este capitalul de risc?
Bani investiți într-o firmă tânără cu potențial mare de creștere, în schimbul unei părți din ea. În dreptul românesc, fondurile cu capital de risc sunt o categorie distinctă (Legea 243/2019, art. 46 lit. e), care trimite la Regulamentul (UE) 345/2013. Un fond eligibil investește minimum 70% din capital în firme necotate cu cel mult 499 de angajați, cumpărând instrumente direct de la societate.
Care e diferența dintre capital de risc și private equity?
Capitalul de risc aduce bani noi în firmă: instrumentele se cumpără direct de la societate. Cumpărarea de acțiuni existente de la un investitor anterior este capital de înlocuire, adică latura de buyout a private equity. Business angel are definiție proprie în România: investiție între 3.000 și 200.000 de euro, maximum 49% din capital, prin majorare cu primă de emisiune (Legea 120/2015).
Fondul cere acțiuni preferențiale. Pot da din SRL?
Nu în forma reglementată. Acțiunile cu dividend prioritar fără drept de vot există doar la societatea pe acțiuni, plafonate la o pătrime din capital (Legea 31/1990, art. 95). La SRL nu există text echivalent, iar art. 11 alin. (1) cere părți sociale egale. Preferințele economice se pot construi contractual, dar fără acoperirea legală a unei categorii de acțiuni.
Prima de emisiune e venit pentru firmă?
Nu. Se înregistrează direct în capitaluri proprii, în contul 1041 (OMFP 1802/2014, pct. 417 alin. 3), deci nu trece prin conturi de venituri, iar rezultatul fiscal pleacă de la veniturile înregistrate contabil. Nu există o scutire expresă fiindcă nu e nevoie de una. Distribuirea proporțională a primelor e exceptată din definiția dividendului (Codul fiscal, art. 7 pct. 11 lit. e).
Când vând, cât plătesc?
Persoana fizică rezidentă care cedează părți sociale fără intermediar plătește 16% din câștigul net anual, prin Declarația unică, până pe 25 mai a anului următor. Cota se aplică veniturilor aferente anului 2026, prin Legea 239/2025; până în 2025 era 10%. Prin intermediar, impozitul se reține la sursă: 3% peste 365 de zile de deținere și 6% sub. Se adaugă CASS, dacă treci pragul.
Câți investitori pot intra într-un SRL?
Maximum 50 de asociați (Legea 31/1990, art. 12). Intrarea unui terț cere aprobarea asociaților care reprezintă cel puțin trei pătrimi din capitalul social, dacă actul constitutiv nu prevede altfel (art. 202 alin. 2). Și nu există drept legal de preferință la majorarea de capital, deci protecția împotriva diluării se scrie în contract, nu se presupune.