
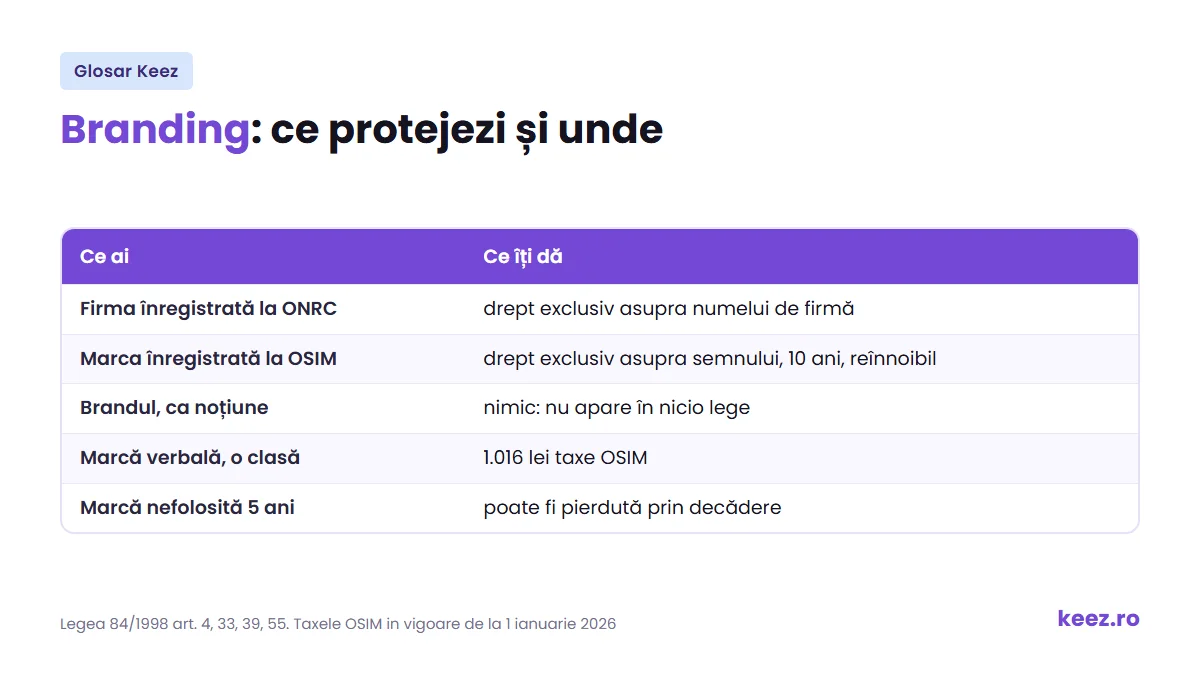
Pe scurt: Branding înseamnă munca de a construi și de a ține în picioare imaginea unei mărci: nume, logo, ton, reputație. Juridic, brandul nu există ca noțiune; ce se protejează este marca, și numai dacă o înregistrezi la OSIM. Contabil, un brand construit în firmă nu poate fi trecut în bilanț, iar unul cumpărat de la altcineva, da.
Ce înseamnă branding?
Brandingul este munca prin care o firmă își construiește identitatea: numele, semnul vizual, felul în care vorbește, promisiunea pe care o face și experiența pe care o lasă clientului. Scopul brandingului e să te deosebești de concurență și să fii ținut minte.
Brandul, ca noțiune, nu apare în nicio lege românească. Nu îl poți revendica în instanță ca atare. Ce poți apăra este marca, adică semnul înregistrat, și numele comercial, adică firma de la registrul comerțului. Sunt trei lucruri diferite, iar diferența costă bani când o descoperi târziu.
Am firma înregistrată la ONRC. Am și marca?
Nu. Sunt două registre diferite, cu două drepturi diferite.
Legea 84/1998, art. 4 alin. (1): dreptul asupra mărcii se dobândește și se protejează prin înregistrarea la OSIM. Legea 26/1990, art. 30 alin. (4): dreptul de folosință exclusivă asupra firmei și a emblemei se dobândește prin înscrierea la registrul comerțului. Rezervarea numelui la ONRC verifică doar dacă mai există o firmă cu acel nume, nu și dacă cineva are marca.
Titularul unei mărci poate cere instanței să îți interzică folosirea semnului chiar ca denumire comercială sau ca parte dintr-o denumire comercială (art. 39 alin. 3 lit. e). Iar apărarea că e chiar numele tău nu funcționează pentru o firmă, fiindcă excepția de la art. 45 alin. (1) lit. a) acoperă numai persoanele fizice.
Dacă nu ai marcă înregistrată, îți rămân două pârghii, amândouă mai slabe. Marca notorie, protejată fără înregistrare, se aplică realist doar brandurilor mari. Și concurența neloială: folosirea unei firme, embleme sau a unui ambalaj de natură să producă confuzie cu cele folosite legitim de alt comerciant este infracțiune (Legea 11/1991, art. 5 lit. a), dar acolo trebuie dovedită confuzia și reaua-credință, pe când cu un certificat de marcă ai titlul în mână.
Ce se poate înregistra ca marcă și cât costă
Poate fi marcă orice semn care distinge produsele sau serviciile tale de ale altora și care poate fi reprezentat clar în Registrul mărcilor: cuvinte, nume de persoane, desene, litere, cifre, culori, forma produsului sau a ambalajului, chiar și sunete (art. 2).
Nu se înregistrează semnele lipsite de caracter distinctiv, cele devenite uzuale în comerț și cele pur descriptive, care arată felul, calitatea, cantitatea, destinația sau proveniența (art. 5 alin. 1). Există însă o portiță: dacă înainte de data depozitului semnul a dobândit caracter distinctiv prin utilizare, se poate înregistra (art. 5 alin. 2).
Procedura are termene scrise în lege: cererea se publică în 7 zile de la data depozitului, terții pot face observații în 2 luni, OSIM decide în 6 luni de la publicare, iar după publicarea admiterii oricine poate face opoziție tot în 2 luni. Certificatul se eliberează în 30 de zile de la încheierea procedurii.
Taxele OSIM pentru o marcă individuală, în vigoare de la 1 ianuarie 2026, la cursul de 5,0811 lei pentru un euro:
| Ce plătești | Lei |
|---|---|
| Înregistrarea cererii | 51 |
| Publicarea cererii, alb-negru | 152 |
| Examinare, o clasă, alb-negru | 559 |
| Eliberarea certificatului | 254 |
| Total, marcă verbală, o clasă | 1.016 |
| Suplimentar pentru logo | 152 |
| Fiecare clasă în plus | 254 |
| Reînnoirea la 10 ani, o clasă | 864 |
Protecția durează 10 ani de la data depozitului și se reînnoiește nelimitat (art. 33). Cererea de reînnoire se face cu cel puțin 6 luni înainte de expirare, dar se poate depune și în următoarele 6 luni după, cu taxă majorată. După acest termen, marca se pierde. OSIM te informează cu 6 luni înainte, însă lipsa informării nu îi atrage răspunderea, deci termenul îl ții tu.
Marca europeană, la EUIPO, acoperă toate cele 27 de state și costă 850 de euro la depunere pentru o clasă. Devine avantajoasă pe la patru sau cinci țări. Are însă un risc propriu: e un drept unitar, iar o opoziție reușită într-un singur stat membru poate bloca marca în toată Uniunea.
Marca nefolosită se pierde
Oricine are interes poate cere decăderea din drepturi dacă marca nu a fost folosită efectiv în România 5 ani neîntrerupt, socotiți de la încheierea procedurii de înregistrare, și nu există motive întemeiate (art. 55 alin. 1 lit. a).
Mai devreme de atât, efectul se vede în instanță. Dacă dai pe cineva în judecată pentru contrafacere și pârâtul cere dovada folosirii din ultimii 5 ani, iar tu nu o ai, acțiunea se respinge (art. 40 alin. 1). O marcă ținută la sertar nu te apără.
Cum se înregistrează contabil cheltuielile de branding
Reglementările contabile spun că mărcile generate intern nu se recunosc ca imobilizări necorporale, fiindcă nu pot fi separate de costul dezvoltării firmei ca întreg (OMFP 1802/2014, pct. 169). Nu există cont în care să pui valoarea propriului brand, oricât ai investi în el, și nici nu se poate repara mai târziu: costurile trecute pe cheltuieli nu pot fi mutate ulterior în costul unei imobilizări (pct. 172).
Publicitatea e exclusă nominal din costul oricărei imobilizări (pct. 159). Cheltuielile de branding merg, prin urmare, direct pe cheltuiala perioadei: campaniile în contul 623, iar serviciile de design și de creație în 628, după politica ținută consecvent de firmă. Reglementarea nu repartizează ea cele două conturi; ce e sigur e că nu merg în 205.
Marca cumpărată de la altcineva se înregistrează, în schimb, la cost de achiziție în contul 205 și se amortizează pe durata de utilizare (pct. 176). Aceeași marcă, două tratamente: construită în casă, cheltuială; cumpărată, activ. Diferența ține de cât de sigur se poate evalua, nu de valoarea economică.
Durata de amortizare nu poate depăși durata dreptului legal. Perioadele de reînnoire intră în calcul doar dacă ai dovezi că reînnoirea se face fără cost semnificativ (pct. 173). Reglementarea nu prevede o durată fixă de 10 ani pentru mărci.
Ce se deduce la impozitul pe profit
Cheltuielile de reclamă și publicitate sunt deductibile integral, pe regula generală: sunt efectuate în scopul desfășurării activității economice (Codul fiscal, art. 25 alin. 1). Normele le enumeră expres, alături de cheltuielile de marketing, studiu de piață, promovare și participare la târguri. Condiția de a avea un contract scris, din vechiul Cod fiscal, nu mai există din 2016. Contractul rămâne util ca probă, nu ca obligație.
Granița dintre cele trei:
- publicitatea: deductibilă integral, scade baza impozabilă;
- protocolul: deductibil în limita a 2% din profitul contabil la care se adaugă cheltuiala cu impozitul pe profit și cheltuielile de protocol (art. 25 alin. 3 lit. a);
- sponsorizarea: nedeductibilă ca și cheltuială, dar se scade din impozit, în limita minimului dintre 0,75% din cifra de afaceri și 20% din impozitul datorat, și doar dacă beneficiarul e înscris în registrul entităților pentru care se acordă deduceri fiscale (art. 25 alin. 4 lit. i).
Dacă primești contraprestație publicitară, operațiunea e publicitate, nu sponsorizare.
Toate acestea privesc firmele care plătesc impozit pe profit. La o microîntreprindere impozitul se calculează pe venituri, deci cheltuielile cu brandul, oricât de bine documentate, nu reduc impozitul cu nimic.
Marca la vânzarea firmei
Dacă marca e înregistrată pe firmă și se transmite tot patrimoniul, marca merge automat cu firma, în lipsa unei convenții contrare (art. 47 alin. 3). Dacă e înregistrată pe asociat ca persoană fizică, nu: cumpărătorul ia societatea fără brand.
Pentru o cesiune separată sunt două cerințe distincte. Contractul trebuie făcut în scris, sub sancțiunea nulității (art. 47 alin. 1), și trebuie înscris la OSIM, fără de care nu e opozabil terților (art. 48 alin. 3). Taxa de înscriere e 508 lei.
Unde te ajută Keez
Cu contabilitate online la Keez, expertul contabil încadrează corect cheltuielile de branding, de campanie și de protocol, ține separat sponsorizările care se scad din impozit și înregistrează o marcă cumpărată ca imobilizare, cu durata de amortizare potrivită.
Termeni înrudiți
- Cheltuieli: unde ajung banii de campanie și de design.
- Impozitul pe profit: acolo se simte deducerea, nu la microîntreprindere.
- Mijloace fixe: cealaltă categorie de active care se amortizează.
- Actul constitutiv: acolo scrie numele firmei, care nu e totuna cu marca.
- Antreprenor: cine ia decizia de a înregistra sau nu marca.
Întrebări frecvente despre branding
Mi-am înregistrat firma la ONRC. Am și marca?
Nu. La registrul comerțului dobândești dreptul exclusiv asupra firmei (Legea 26/1990, art. 30 alin. 4), nu asupra mărcii. Dreptul asupra mărcii se naște doar prin înregistrarea la OSIM (Legea 84/1998, art. 4 alin. 1). Mai mult, titularul unei mărci îți poate cere să nu mai folosești semnul nici măcar ca denumire comercială (art. 39 alin. 3 lit. e), iar apărarea că e numele tău e rezervată persoanelor fizice (art. 45 alin. 1 lit. a).
Cât costă o marcă la OSIM?
Pentru o marcă verbală, o clasă, alb-negru: 1.016 lei în taxe OSIM, adică 51 lei înregistrarea cererii, 152 lei publicarea, 559 lei examinarea și 254 lei certificatul. Cu logo se adaugă 152 lei, iar fiecare clasă în plus costă 254 lei. Reînnoirea la 10 ani este 864 lei. Sumele sunt cele în vigoare de la 1 ianuarie 2026 și acoperă doar taxele OSIM, nu și consultanța.
Pot deduce logo-ul și campaniile?
Ca și cheltuială, da, integral, dacă sunt făcute în scopul activității economice (Codul fiscal, art. 25 alin. 1). Ca activ, nu: mărcile generate intern nu se recunosc ca imobilizări necorporale (OMFP 1802/2014, pct. 169), iar publicitatea e exclusă nominal din costul oricărei imobilizări (pct. 159). Dacă firma e microîntreprindere, impozitul se plătește pe venituri, deci deducerea nu îți folosește la nimic.
Am cumpărat un brand. Îl pun în bilanț?
Da. Marca achiziționată de la un terț se înregistrează la cost de achiziție în contul 205 și se amortizează pe durata de utilizare (OMFP 1802/2014, pct. 176), iar fiscal se recuperează prin amortizare liniară (Codul fiscal, art. 28 alin. 9). Aceeași marcă, dacă ar fi fost construită în firmă, nu ar fi putut fi activată niciodată.
Nu am folosit marca de 5 ani. O pierd?
Poate fi pierdută, dar nu automat: orice persoană interesată poate cere decăderea dacă marca nu a fost folosită efectiv în România 5 ani neîntrerupt și nu există motive întemeiate (Legea 84/1998, art. 55 alin. 1 lit. a). Chiar și fără o astfel de cerere, marca nefolosită nu te apără: într-o acțiune în contrafacere, dacă pârâtul cere dovada folosirii din ultimii 5 ani și nu o ai, acțiunea se respinge (art. 40 alin. 1).
Sponsorizarea e tot publicitate?
Nu, și diferența se vede în bani. Publicitatea e deductibilă integral și scade baza impozabilă. Sponsorizarea e nedeductibilă ca și cheltuială, dar se scade din impozitul pe profit, în limita minimului dintre 0,75% din cifra de afaceri și 20% din impozitul datorat, și numai dacă beneficiarul e înscris în registrul entităților pentru care se acordă deduceri fiscale (art. 25 alin. 4 lit. i). Dacă primești contraprestație publicitară, operațiunea e publicitate.