Suprataxarea contractelor part-time: cum se calculează
La normă parțială, legea obligă firma să plătească CAS și CASS calculate la salariul minim, nu la brutul real din contract, o diferență care poate ajunge la peste 8.000 de lei pe an per salariat și care ajunge automat pe statul de plată. La Keez, sistemul calculează suprataxarea și te alertează dacă un contract part-time nu respectă plafonul minim legal, înainte ca eroarea să ajungă în raportare.
La un contract cu normă parțială, CAS (contribuția la pensii) și CASS (contribuția la sănătate) nu se calculează pe salariul din contract, ci pe o bază minimă stabilită prin lege. Din 1 iulie 2026 baza este de 4.125 lei.
Diferența dintre contribuțiile aferente brutului real și cele aferente bazei minime o suportă firma. Regula se numește suprataxare part-time, se aplică din august 2022 și ajunge pe statul de plată fără să ceară vreo acțiune din partea ta.
Actualizat 26 octombrie 2026 · Verificat de echipa de experți Keez
Ce este suprataxarea part-time
O bază minimă de calcul pentru contribuții, nu un impozit nou. CAS (25%) și CASS (10%) datorate pentru un salariat cu contract part-time nu pot fi mai mici decât cele calculate la nivelul salariului minim brut pe țară.
Diferența o plătește angajatorul, în numele salariatului. Nu se reține din salariul net: angajatul primește exact suma din contract.
Regula a fost gândită pentru contractele de două ore semnate pentru o muncă de opt ore. Se vede însă la orice normă parțială plătită sub plafon.
Pe partea de CAS și CASS, un contract de două ore pe zi la minimul normei costă firma exact cât unul de opt ore la salariul minim: 1.443,75 lei pe lună în ambele cazuri. Diferența rămâne la CAM (contribuția asiguratorie pentru muncă) și la impozitul pe venit, care se raportează la brutul real.
Pe lângă suprataxare, normele parțiale ating și o altă regulă, cu care nu trebuie confundată. Cumulul de contracte part-time apare în două reguli diferite, iar confuzia dintre ele costă. Cumulul care scapă firma de suprataxare e al aceluiași salariat, la mai mulți angajatori.
Cumulul care ține condiția de salariat pentru regimul de microîntreprindere e al mai multor salariați, în aceeași firmă, cu fracțiuni de normă care adună opt ore pe zi și salarii care adună cel puțin salariul minim. Un part-time suprataxat poate fi în regulă pe prima și insuficient pe a doua.
Cum se calculează CAS/CASS la nivelul salariului minim
Baza de calcul nu e salariul minim întreg. Din el se scade suma lunară neimpozabilă.
| Perioadă | Salariu minim brut | Sumă neimpozabilă | Bază pentru suprataxare |
|---|---|---|---|
| Până la 30 iunie 2026 | 4.050 lei | 300 lei | 3.750 lei |
| Din 1 iulie 2026 | 4.325 lei | 200 lei | 4.125 lei |
Calculul are un singur pas: iei diferența dintre baza minimă și brutul din contract și aplici 35%, adică CAS 25% plus CASS 10%.
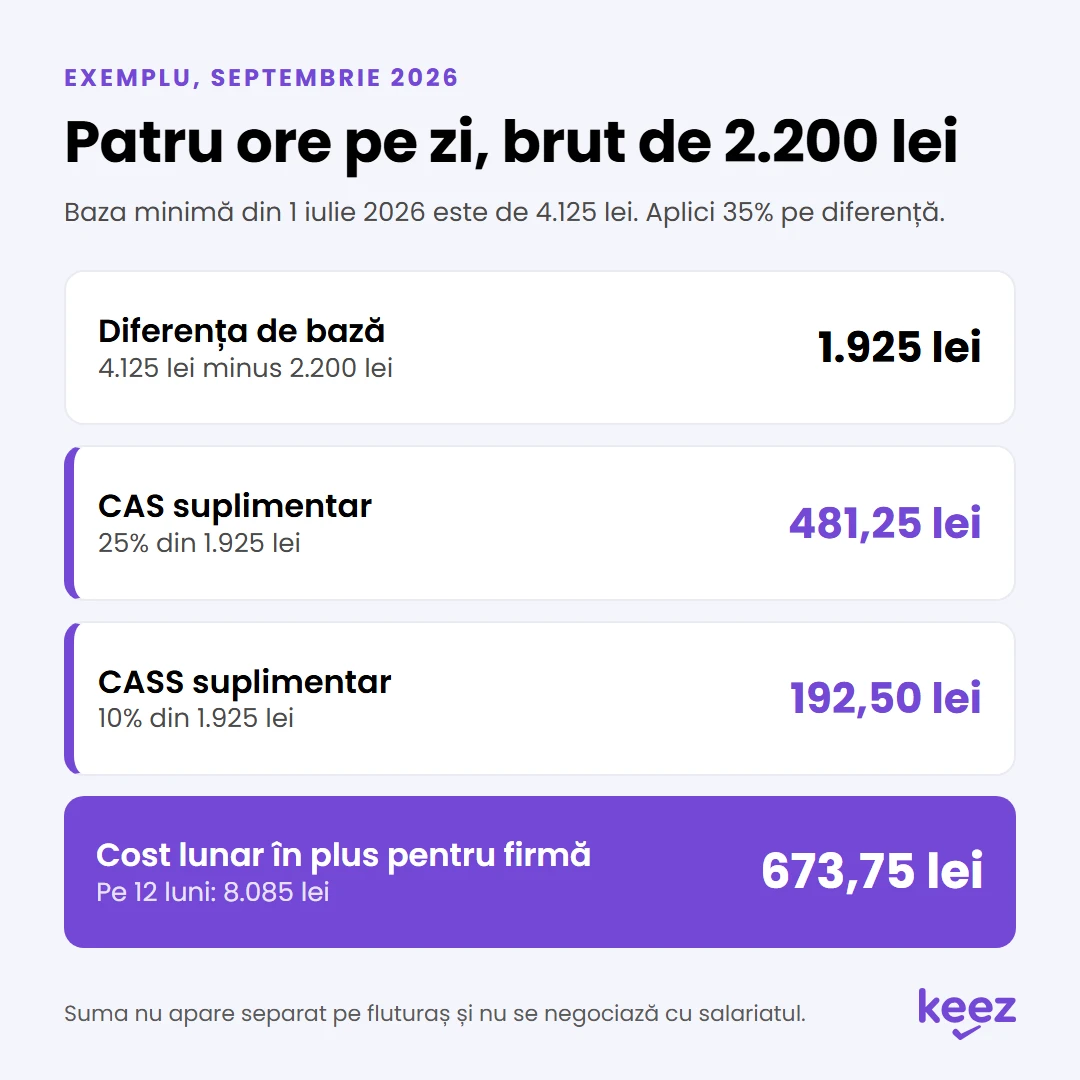
Exemplu, septembrie 2026. Un salariat cu patru ore pe zi și brut de 2.200 lei:
- diferența de bază: 4.125 lei minus 2.200 lei, adică 1.925 lei
- CAS suplimentar: 25% din 1.925 lei, adică 481,25 lei
- CASS suplimentar: 10% din 1.925 lei, adică 192,50 lei
- cost lunar în plus pentru firmă: 673,75 lei
Pe 12 luni, 8.085 lei. Suma nu apare separat pe fluturaș și nu se negociază cu salariatul.
Când un contract nu e activ toată luna, baza minimă se reduce proporțional cu numărul zilelor lucrătoare în care a fost activ.
CAM rămâne în afara regulii: se calculează la 2,25% din brutul real, oricât de mic ar fi el.
Suprataxare part-time: exemplul de calcul pentru septembrie 2026
Plafonul minim brut pe normă e o obligație separată, care se aplică peste suprataxare. Din 1 iulie 2026 brutul din contract nu poate fi mai mic de 541 lei pentru o oră pe zi și 1.082 lei pentru două ore pe zi.
Un salariu sub plafonul normei cere act adițional de majorare și raportare în REGES, cu risc de amendă de la ITM dacă întârzii. Respectarea plafonului nu te scutește însă de suprataxare: la 1.082 lei brut, baza de calcul rămâne tot 4.125 lei.
Excepții
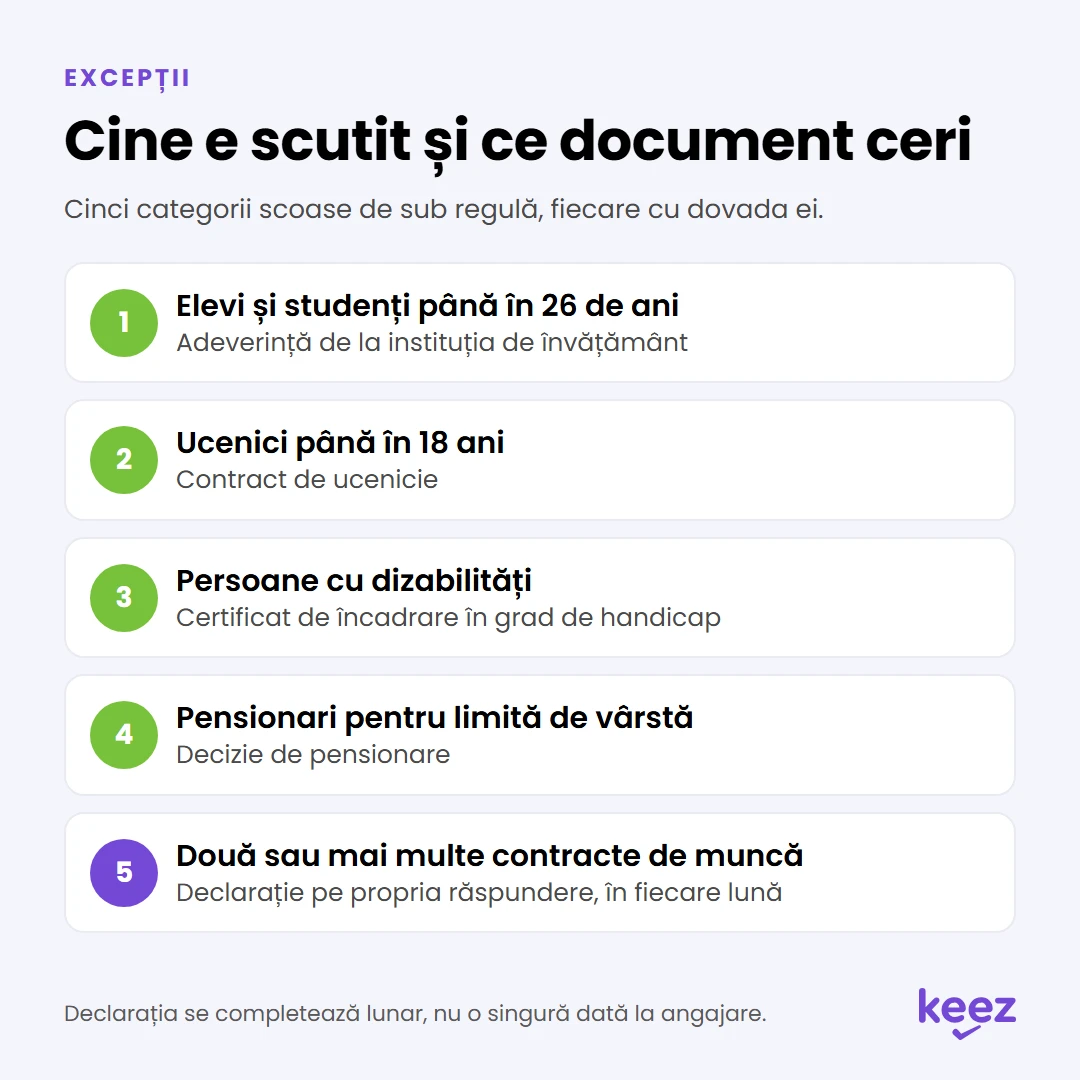
Codul fiscal scoate cinci categorii de sub regulă:
- elevi și studenți până în 26 de ani, aflați într-o formă de școlarizare
- ucenici până în 18 ani
- persoane cu dizabilități și alte categorii cărora legea le recunoaște dreptul de a lucra sub opt ore pe zi
- pensionari pentru limită de vârstă din sistemul public de pensii. Excepția nu acoperă pensionarii cu pensie de serviciu pe legi speciale și nici pe cei care cumulează pensia publică cu una dintr-un sistem neintegrat
- salariați care obțin în aceeași lună venituri din salarii la două sau mai multe contracte individuale de muncă, iar baza de calcul cumulată atinge cel puțin salariul minim brut
Pentru primele patru categorii angajatorul cere documente justificative: adeverință de la instituția de învățământ, contract de ucenicie, certificat de încadrare în grad de handicap sau decizie de pensionare.
A cincea categorie funcționează altfel. Salariatul dă fiecărui angajator o declarație pe propria răspundere din care rezultă că are două sau mai multe contracte și că bazele cumulate ating salariul minim.
Declarația se completează și se păstrează lună de lună, nu o singură dată la angajare: veniturile de la celălalt angajator se schimbă fără să te anunțe cineva. Fără declarația din luna respectivă la dosar, firma plătește suprataxarea deși nu o datorează, iar recuperarea sumei cere declarații rectificative.
Modelul de declarație se descarcă din aplicația Keez, la Dicționare, secțiunea Formulare. Documentul semnat se încarcă lunar, pentru fiecare salariat în parte.
Suprataxare part-time: cine e scutit și ce document îți trebuie
Avantajul Keez
Pentru angajații cu normă parțială, sistemul calculează singur plafonul minim brut obligatoriu și te alertează imediat dacă salariul brut setat e sub nivelul minim legal: 541 lei pentru o oră pe zi și 1.082 lei pentru două ore pe zi, din 1 iulie 2026.
Contractele, statele de plată și raportările sunt incluse în abonament, iar declarațiile de cumul pe care le strângi lunar se încarcă în același loc cu restul documentelor de salarizare. Expertul de salarizare care îți ține firma vede dosarul înainte să închidă statul de plată.
Întrebări frecvente
Ce este suprataxarea part-time?
Obligația de a calcula CAS și CASS la nivelul salariului minim brut, chiar dacă salariatul are normă parțială și un brut mai mic. Diferența o suportă angajatorul.
Cum se calculează CAS/CASS la part-time?
Se compară baza de calcul a contribuțiilor cu baza minimă, 4.125 lei din 1 iulie 2026. Când brutul e mai mic, contribuțiile se calculează pe baza minimă, iar firma plătește diferența.
Cine e scutit de suprataxare?
Elevii și studenții până în 26 de ani, ucenicii până în 18 ani, persoanele cu dizabilități, pensionarii pentru limită de vârstă din sistemul public și salariații cu două sau mai multe contracte de muncă ale căror baze cumulate ating salariul minim.
Angajez un student pentru două ore pe zi. Plătesc contribuțiile la salariul minim?
Nu, dacă are până în 26 de ani și îți aduce adeverință de la instituția de învățământ. CAS și CASS se calculează la brutul real.
Salariatul are contract și la altă firmă. Cum aflu dacă scap de suprataxare?
Nu afli singur și nu ai voie să presupui. Ceri declarația pe propria răspundere în fiecare lună, fiindcă ea e singura dovadă acceptată la control.
Referințe legale: Codul fiscal, art. 146 alin. (5^6)-(5^9) și art. 168 alin. (6^1); OG nr. 16/2022; OUG nr. 89/2025; HG nr. 146/2026; Ordinul ministrului finanțelor nr. 1.855/2022.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.