TVA în România: ghid complet pentru firme și PFA
TVA în România are două cote în 2026: 21% standard și 11% redusă. Devii plătitor obligatoriu peste 395.000 lei cifră de afaceri într-un an. Iar dacă vrei să verifici dacă un partener e plătitor de TVA, o faci gratuit în registrul TVA de pe anaf.ro, după CUI, fără cont și în câteva secunde.
Actualizat 14 noiembrie 2026 · Verificat de echipa de experți Keez
Ce este TVA
TVA este un impozit indirect. Firma nu îl suportă, îl colectează. Îl încasezi de la clientul tău odată cu prețul, deduci ce ai plătit deja furnizorilor și verși la stat doar diferența. La capătul lanțului, taxa e suportată de consumatorul final.
Formula pe care se sprijină tot restul:
TVA de plată = TVA colectată din vânzări − TVA deductibilă din achiziții
Cumperi un bun și plătești 10 lei TVA furnizorului. Îl vinzi și încasezi 15 lei TVA de la client. Cei 15 lei nu sunt ai tăi, sunt ai statului. Dar pentru că ai plătit deja 10 lei prin furnizor, la stat mai duci 5 lei. Total, tot 15 lei de TVA au ajuns la stat: 10 prin furnizor, 5 prin tine.
TVA de plată pe un exemplu și verificarea furnizorului în registrul TVA
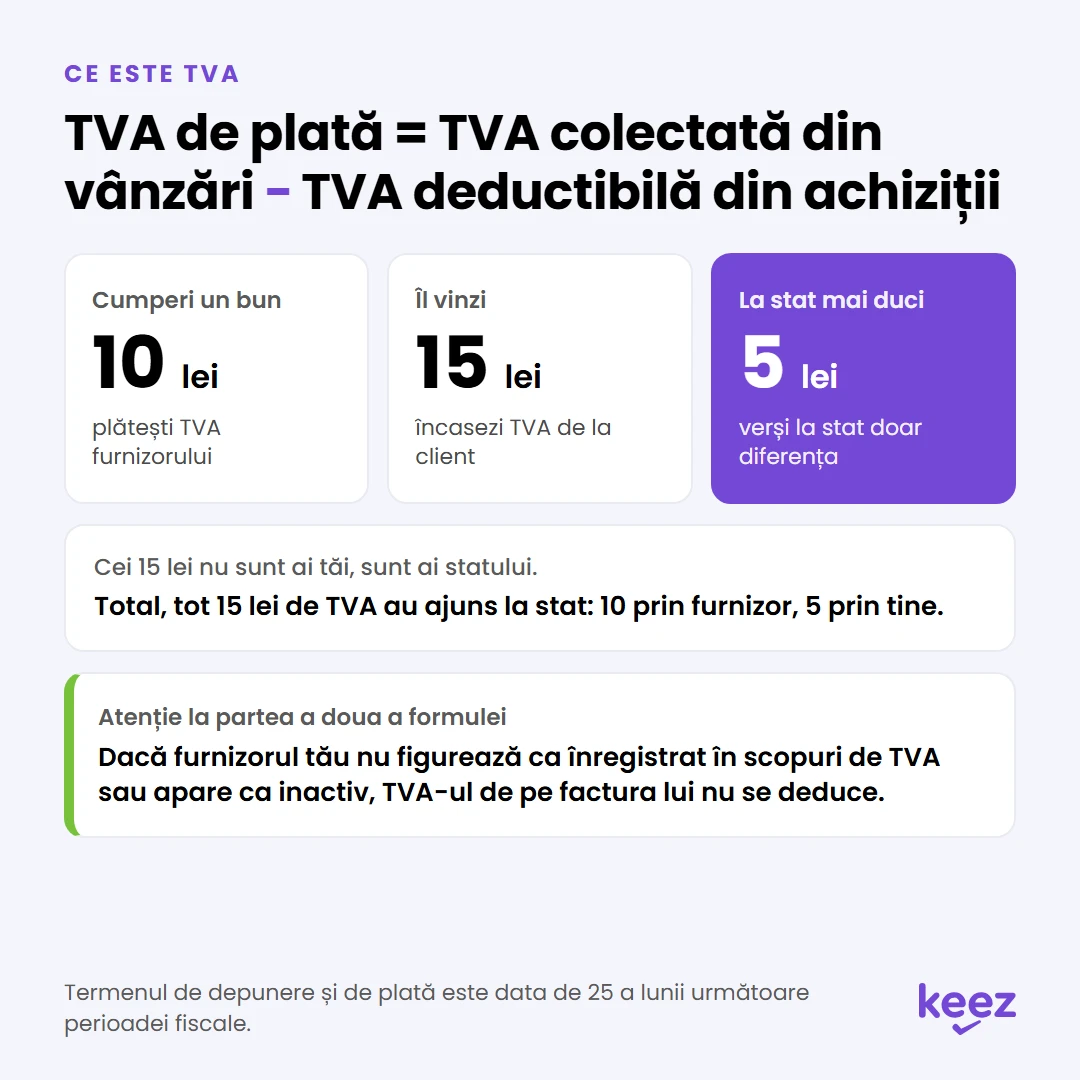
Atenție la partea a doua a formulei. Nu toată TVA de pe facturile de achiziție este deductibilă. Nu se deduce TVA-ul pentru băuturi alcoolice și produse din tutun, cu excepția celor cumpărate pentru revânzare, iar la autovehiculele folosite mixt se deduce doar 50% din TVA aferentă achiziției, închirierii, reparațiilor și combustibilului.
Când TVA deductibilă e mai mare decât cea colectată, rezultă TVA de recuperat. O poți reporta în decontul următor sau poți cere rambursarea. Cererea este de regulă verificată printr-un control fiscal înainte de plată, iar tot procesul poate dura 6-9 luni, în funcție de administrația fiscală.
Odată înregistrat, TVA-ul nu se plătește la fiecare factură, ci pe perioadă fiscală. Aduni tot ce ai colectat și tot ce ai dedus într-o lună sau într-un trimestru, faci diferența și depui decontul de TVA. Termenul de depunere și de plată este data de 25 a lunii următoare perioadei fiscale. Perioada fiscală este luna calendaristică sau trimestrul. Trimestrul se poate păstra dacă în anul precedent cifra de afaceri a rămas sub €100.000 și nu ai avut achiziții intracomunitare de bunuri. Pragul în lei se calculează la cursul BNR de la finalul anului precedent: pentru 2026, calculat pe cifra de afaceri din 2025, pragul e 509.630 lei. Peste prag sau cu achiziții intracomunitare, treci la perioadă fiscală lunară.
TVA-ul colectat stă în contul tău până la 25 ale lunii de după perioadă: aproape două luni pe perioadă lunară, aproape patru pe trimestrială. Sunt bani care nu sunt ai tăi. E prima capcană de lichiditate a firmelor proaspăt înregistrate: văd sold în bancă și îl cheltuie.
Cote de TVA 2026
Din 1 august 2025, România are două cote principale, plus o cotă specială pentru locuințe. Cota de 19% și cota de 5% au dispărut, iar 9% a rămas doar tranzitoriu, la locuințe.
| Cotă | Se aplică pentru | În vigoare |
|---|---|---|
| 21%, cota standard | Regula generală. Tot ce nu intră expres la o cotă redusă | Din 1 august 2025 |
| 11%, cota redusă generală | Alimente, medicamente, cărți, cazare, restaurant. Lista completă mai jos | Din 1 august 2025 |
| 9%, cotă specială pentru locuințe | O singură locuință cumpărată de o persoană fizică, maximum 120 mp și 600.000 lei fără TVA, cu act de plată în avans semnat până la 1 august 2025 | Tranzitoriu, livrări până la 30 septembrie 2026 |
| 0%, scutit cu drept de deducere | Exporturi și livrări intracomunitare de bunuri | Permanent |
La cota redusă de 11% intră medicamentele de uz uman, produsele alimentare și băuturile, manualele școlare, cărțile, ziarele și revistele, cazarea hotelieră și campingurile, serviciile de restaurant și catering, alimentarea cu apă și canalizarea, îngrășămintele și pesticidele pentru agricultură, accesul la castele, muzee și monumente istorice și lemnul de foc.
Câteva categorii au urcat de la cotele reduse la 21%: băuturile nealcoolice de tip suc, răcoritoare și energizante, alimentele cu zahăr adăugat al căror conținut total de zahăr e de cel puțin 10 g la 100 g de produs, suplimentele alimentare, accesul la bâlciuri și parcuri de distracții, accesul la târguri, expoziții și evenimente culturale, biletele la cinematograf și la evenimente sportive, abonamentele la sală, panourile fotovoltaice și pompele de căldură.
Singura excepție de la regula zahărului e laptele praf pentru nou-născuți, sugari și copii mici, care rămâne la 11%. Cozonacul și biscuiții, cu regim special până în iulie 2025, au trecut la 21%.
Cota de 9% la locuințe e un regim tranzitoriu care se închide pe 30 septembrie 2026. Se aplică doar persoanelor fizice care au semnat până la 1 august 2025 un act cu plată în avans pentru o singură locuință de maximum 120 mp și 600.000 lei fără TVA.
Există și operațiuni scutite de TVA fără drept de deducere, serviciile medicale fiind cel mai frecvent exemplu. Acolo nu se aplică nicio cotă: factura se emite fără TVA chiar dacă firma este plătitoare, iar TVA-ul din achizițiile aferente nu se deduce.
Calculul propriu-zis e simplu, dar se greșește des. Ca să adaugi TVA la o bază, înmulțești cu 1,21 la cota standard sau cu 1,11 la cea redusă. Ca să scoți TVA dintr-un total care o include deja, împărți la 1,21, respectiv la 1,11. Greșeala clasică e să aplici 21% direct pe totalul cu TVA inclus: la o factură de 1.210 lei, TVA-ul conținut este 210 lei, nu 254 lei.
Lista completă pe categorii, cu excepțiile ei, stă în ghidul de cote de TVA.
Plafon de înregistrare
Devii plătitor de TVA obligatoriu când cifra de afaceri depășește 395.000 lei într-un an calendaristic. Plafonul a crescut de la 300.000 lei începând cu 1 septembrie 2025 și se aplică oricărei persoane impozabile: SRL, PFA sau întreprindere individuală.
Plafonul de TVA nu are legătură cu plafonul pentru microîntreprindere, sunt praguri independente. Din 1 septembrie 2025, livrările de bunuri și prestările de servicii cu locul impozitării în afara României nu mai intră în calculul cifrei de afaceri pentru acest plafon. E o modificare bună pentru firmele care lucrează preponderent cu clienți din străinătate.
Nu e suficient ca beneficiarul să fie o firmă străină. Contează locul impozitării stabilit după regulile de TVA: un serviciu de design grafic prestat pentru o firmă din Germania are locul impozitării în Germania, deci venitul iese din calcul. Dacă locul impozitării rămâne în România, venitul intră în cei 395.000 lei, chiar dacă clientul e din afara țării.
La cifra de afaceri pentru plafon se iau în calcul operațiunile taxabile și cele scutite cu drept de deducere, nu încasările din contul bancar. E o distincție care contează: poți depăși plafonul cu facturi neîncasate.
La depășire, cererea de înregistrare se depune cel târziu la data depășirii plafonului. Regimul normal de taxare se aplică din chiar acea zi, începând cu tranzacția care duce la depășire. De la factura care te trece pragul trebuie deja să facturezi cu TVA și să ai și codul de TVA, deci demersul se declanșează înainte de a atinge plafonul, nu după. Nu e o formalitate care poate aștepta: dacă întârzii, ANAF te poate înregistra din oficiu, retroactiv, cu TVA de plată, dobânzi și penalități.
Ca să ai codul la timp, ai două variante. Ceri codul de TVA prin opțiune înainte să atingi plafonul, astfel încât factura care te trece pragul să plece deja cu TVA. Sau te oprești din facturare înainte de prag, ceri înregistrarea și reiei facturarea, cu TVA, abia după ce s-au finalizat formalitățile. Prima variantă ține încasările pornite, a doua amână facturile până vine codul.
Sub plafon, te poți înregistra oricând voluntar, dacă îți convine. Dacă facturezi prin Keez, primești lunar o notificare calculată prin extrapolare când există riscul să depășești plafonul luna următoare, iar ecranul de facturare afișează un avertisment când o factură te-ar trece de 395.000 lei. Avertismentele acoperă doar facturile emise prin Keez. La depășirea plafonului, Keez face formalitățile de înregistrare fără cost suplimentar.
Plătitor vs neplătitor
Diferența practică e simplă. Plătitorul de TVA adaugă TVA la facturile emise și deduce TVA de pe facturile primite. Neplătitorul nu face niciuna dintre ele: facturează fără TVA, dar suportă ca pe un cost TVA-ul din achiziții.
Când e bine să fii plătitor: dacă vinzi în principal către firme, care oricum își deduc TVA-ul, sau dacă ai achiziții mari pe care vrei să le deduci. Statutul îți simplifică și achizițiile din Uniunea Europeană.
Când te încurcă: dacă vinzi către persoane fizice. Acolo TVA-ul intră direct în prețul final și te face mai scump decât un concurent neplătitor.
La un serviciu de 1.000 lei, clientul firmă plătește 1.210 lei, dar își deduce cei 210 lei, deci costul lui real rămâne 1.000 lei. Clientul persoană fizică plătește tot 1.210 lei și nu deduce nimic. Ori îți scazi prețul de bază ca să rămâi la 1.000 lei încasați de la el, ori pierzi din competitivitate. De asta decizia de a deveni plătitor pornește de la cine îți sunt clienții.
Comparația completă, cu avantaje și dezavantaje pe fiecare situație, e în ghidul plătitor sau neplătitor de TVA.
TVA la încasare vs facturare
Regula generală este TVA la facturare: datorezi taxa în momentul în care emiți factura, indiferent dacă ai încasat banii sau nu.
În sistemul TVA la încasare plătești taxa abia când intră banii. Avantajul e de flux de numerar și e real doar dacă ai clienți care plătesc greu. Dezavantajul se vede imediat: aceeași regulă se aplică și la deducere, deci nu deduci TVA din achiziții decât după ce ți-ai plătit furnizorul. Iar unele firme mari evită partenerii cu TVA la încasare, tocmai pentru că își amână și ele deducerea.
Emiți în martie o factură de 100.000 lei plus 21.000 lei TVA, cu termen de plată la 90 de zile. Pe TVA la facturare, cei 21.000 lei ajung la stat pe 25 aprilie, din banii tăi, deși clientul îți plătește abia în iunie. Pe TVA la încasare, îi plătești în iulie, după ce ai încasat. Trei luni de lichiditate câștigate, pe o singură factură. Dacă însă clientul plătește la 15 zile, avantajul dispare și rămâi doar cu dezavantajul: deducerea amânată la propriile achiziții.
Pragul de cifră de afaceri pentru a putea aplica sistemul este 5.000.000 lei de la 1 martie până la 31 decembrie 2026 și 5.500.000 lei de la 1 ianuarie 2027. Dacă firma nu a atins pragul aplicabil, calculul repornește de la zero la începutul anului următor.
Cum alegi, pe tipuri de clienți și de termene de încasare, e detaliat în ghidul de TVA la încasare.
Verificare cod TVA
Verificarea se face gratuit, pe anaf.ro, după CUI, fără cont și fără certificat digital. Introduci codul fiscal fără prefixul RO și primești răspunsul pe loc.
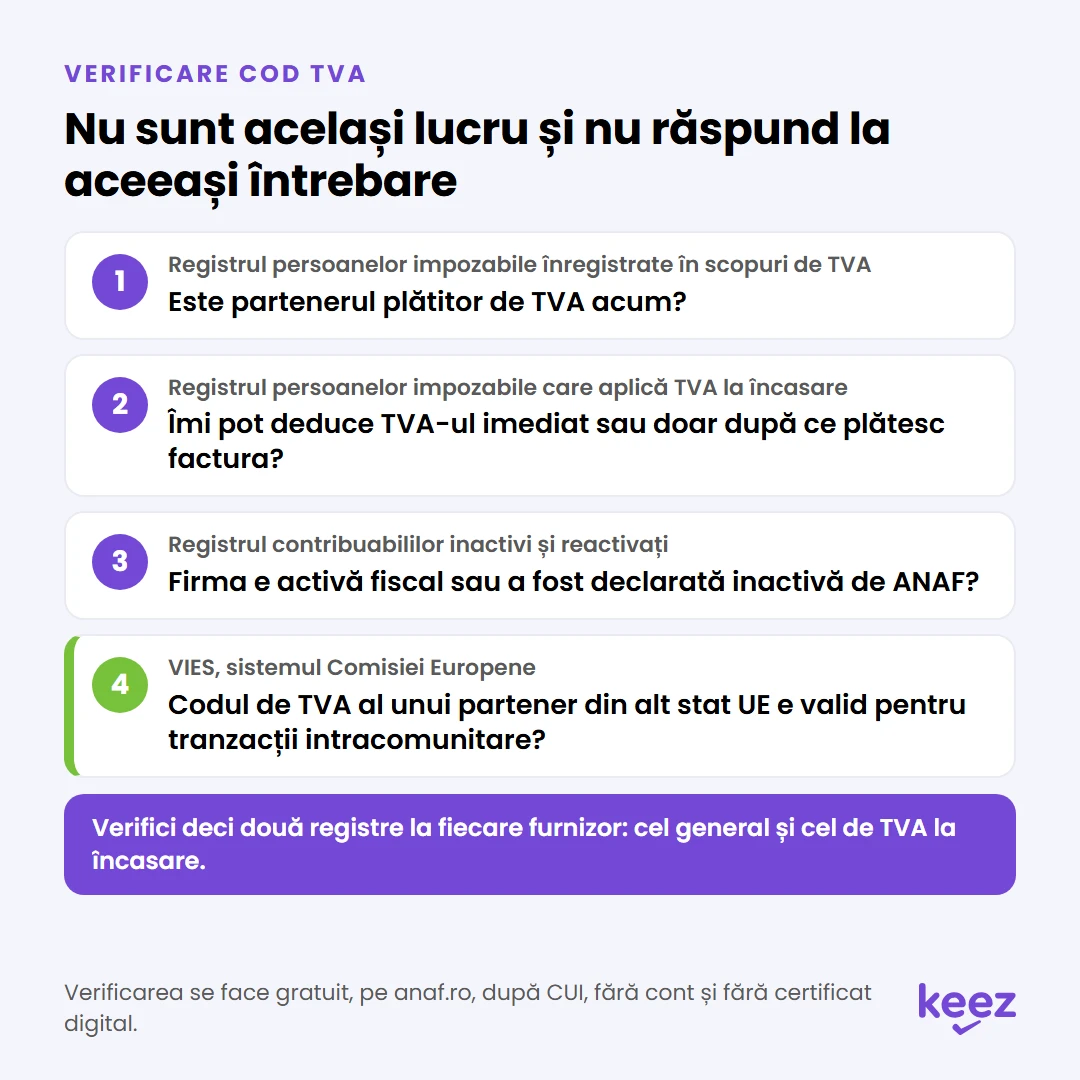
ANAF ține mai multe registre, iar pe tine te interesează trei dintre ele, plus VIES pentru partenerii din UE. Nu sunt același lucru și nu răspund la aceeași întrebare.
| Registrul | La ce întrebare răspunde | Unde |
|---|---|---|
| Registrul persoanelor impozabile înregistrate în scopuri de TVA | Este partenerul plătitor de TVA acum? | anaf.ro, Servicii online, Registre |
| Registrul persoanelor impozabile care aplică TVA la încasare | Îmi pot deduce TVA-ul imediat sau doar după ce plătesc factura? | anaf.ro, Servicii online, Registre |
| Registrul contribuabililor inactivi și reactivați | Firma e activă fiscal sau a fost declarată inactivă de ANAF? | anaf.ro, Servicii online, Registre |
| VIES | Codul de TVA al unui partener din alt stat UE e valid pentru tranzacții intracomunitare? | Portalul Comisiei Europene |
Dacă furnizorul tău nu figurează ca înregistrat în scopuri de TVA sau apare ca inactiv, TVA-ul de pe factura lui nu se deduce. Plătești factura cu tot cu TVA și rămâi cu el ca simplu cost.
A doua situație, mai puțin cunoscută: dacă furnizorul aplică sistemul TVA la încasare, tu îți poți deduce TVA-ul de pe factura lui abia după ce îl plătești, chiar dacă tu ești pe TVA la facturare. Verifici deci două registre la fiecare furnizor: cel general și cel de TVA la încasare.
Registrul TVA și celelalte registre: la ce întrebare răspunde fiecare
Pentru parteneri din Uniunea Europeană, verificarea se face în VIES, sistemul Comisiei Europene. Acolo confirmi că un cod de TVA dintr-un alt stat membru este valid pentru tranzacții intracomunitare. Fără această confirmare, riști să facturezi fără TVA o operațiune care nu se califică.
Tot aici stă o confuzie care costă des firmele mici: codul de TVA obișnuit nu e același lucru cu codul special de TVA. Dacă ești neplătitor de TVA, ai nevoie obligatoriu de cod special pentru achiziția de servicii din UE, adică exact abonamentele software, reclama pe Google sau Meta și platformele de design. La achiziția de bunuri din UE, codul special devine necesar doar peste pragul de 34.000 lei. Fără el, furnizorul îți facturează cu TVA-ul din țara lui și rămâi cu el ca simplu cost.
La servicii, pierderea e dublă: pe lângă TVA-ul din țara furnizorului, ANAF îți cere oricum și TVA-ul românesc pe aceeași achiziție. Dacă factura unui furnizor din UE vine cu TVA, cel mai probabil codul nu e trecut corect în contul tău de pe platforma lui, iar corecția se face acolo, până când factura iese fără TVA. Odată ce ai cod special, TVA-ul pentru serviciile cumpărate din UE se declară și se plătește lunar, în România, deși firma rămâne neplătitoare de TVA.
Un cod de TVA nu se anulează din senin. Anularea din oficiu vine de la ANAF, de exemplu la nedepunerea deconturilor sau la declararea ca inactiv. Problema pentru tine e că firma respectivă continuă adesea să emită facturi cu TVA, din obișnuință sau din rea-credință.
Dacă descoperi că ai dedus TVA de pe facturi emise de un furnizor cu cod anulat, corectezi prin decont rectificativ. Costul e mult mai mic decât dacă o găsește inspectorul.
Practic: verifici la primul contract cu un furnizor nou și, la furnizorii recurenți, periodic. Un cod de TVA poate fi anulat oricând.
Avantajul Keez
Pe cont propriu, dacă nu ești client Keez, urmărești singur termenul de 25 al fiecărei perioade fiscale și registrele ANAF, iar un cod anulat îl descoperi după ce ai emis factura.
La Keez, jurnalul de TVA, bilanțul și declarațiile sunt întocmite și depuse la timp, fără să ții tu evidența termenelor. Dacă ANAF îți anulează codul de TVA, platforma te blochează proactiv dacă încerci să emiți o factură neconformă și te conectează direct cu expertul tău. Keez preia toată birocrația de redobândire a codului, direct din platformă.
Întrebări frecvente
Ce este TVA?
Un impozit indirect pe consum. Firma îl colectează de la clienți, deduce TVA-ul plătit furnizorilor și varsă la stat doar diferența. Costul final e suportat de consumator.
Care sunt cotele de TVA în 2026?
Cota standard este 21%, iar cota redusă generală este 11%. Ambele se aplică din 1 august 2025 și au înlocuit cotele de 19% și 5% și cota generală de 9%.
Care e plafonul de înregistrare în scopuri de TVA?
395.000 lei cifră de afaceri într-un an calendaristic, plafon valabil de la 1 septembrie 2025. Sub el poți rămâne neplătitor sau te poți înregistra voluntar.
Cum verific un cod de TVA?
Pe anaf.ro, în registrul persoanelor impozabile înregistrate în scopuri de TVA. Introduci CUI-ul fără RO și vezi imediat statutul. Pentru parteneri din UE, verificarea se face în VIES.
Referințe legale: Legea nr. 141/2025, OG nr. 22/2025, OUG nr. 8/2026, Legea nr. 161/2026.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.